猜你想问
这份报告的核心内容是什么?
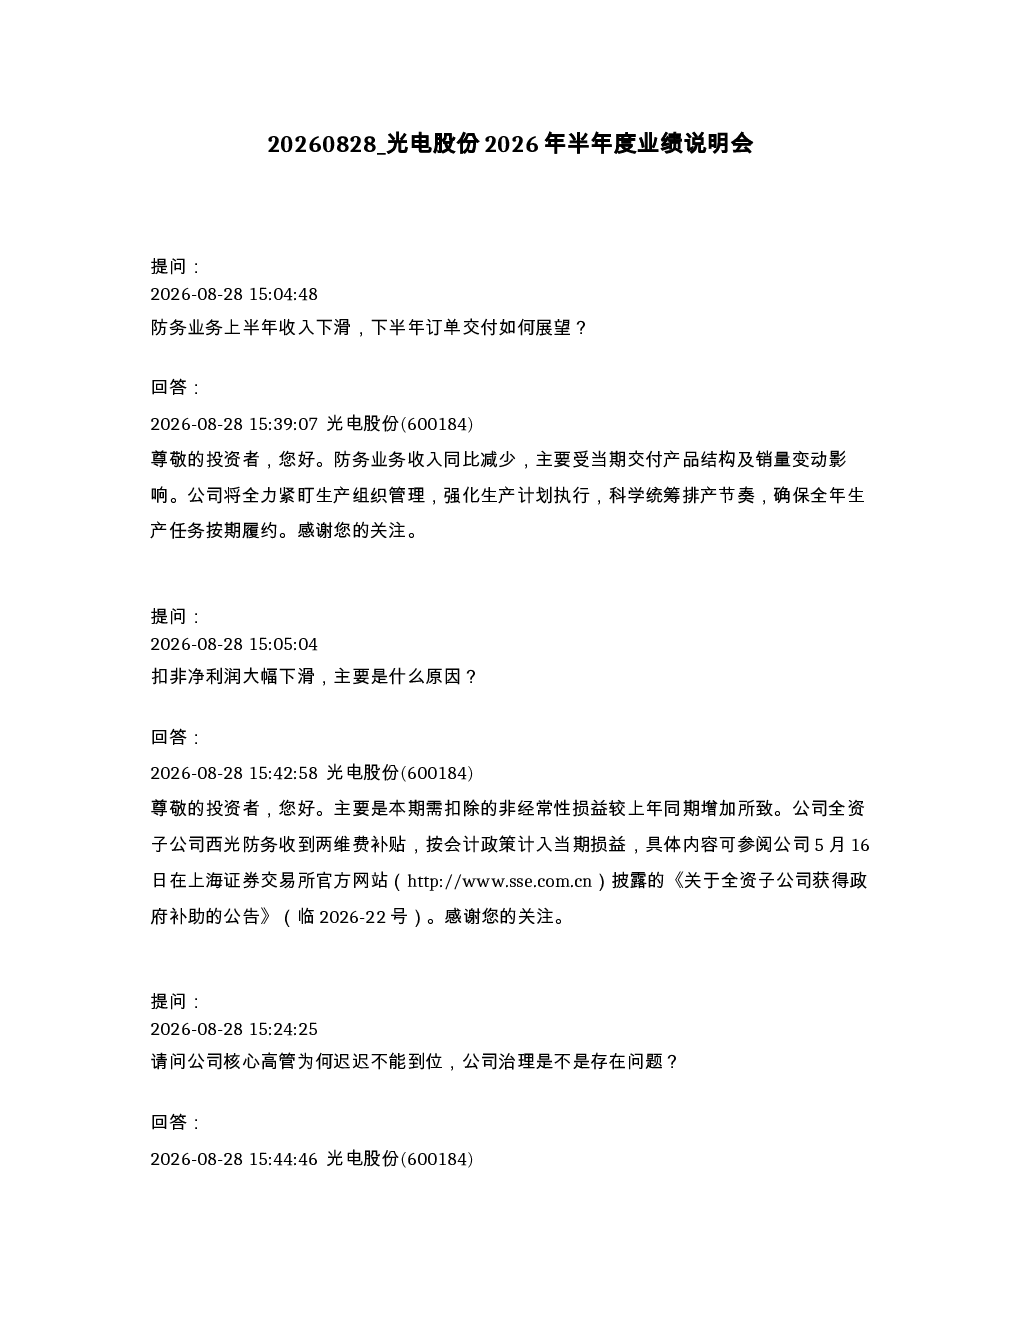
报告显示2026年上半年防务业务收入同比减少,主要受交付产品结构及销量变动影响。公司强调将通过强化生产管理、统筹排产节奏确保全年任务履约。下半年订单交付展望积极,力争实现全年经营目标。扣非净利润大幅下滑,主要原因是非经常性损益增加及研发费用同比增加近3,000万元。防务产品毛利率提升明显,主要归因于产品结构变动、成本管控及政府补助因素。研发费用同比增加近3,000万元,直接影响扣非利润。公司表示研发投入符合计划,同时通过产品结构优化和全寿命周期成本管控实现降本增效。董事会换届延期,现有管理层按法规继续履职,确保公司治理和日常经营不受影响。股东户数:68,033户(截至2026年6月30日)。下半年防务板块营收规模有望恢复,亏损收窄预期存在。公司将持续完善治理结构,保障规范运作和健康发展。
防务行业发展趋势如何?
报告未直接提及防务行业整体发展趋势,但披露了光电股份防务业务的具体表现。2026年上半年防务业务收入同比减少,主要受交付产品结构及销量变动影响,下半年订单交付展望积极,力争实现全年经营目标。这表明防务行业内部存在结构性调整,但公司仍对全年目标持乐观态度。毛利率提升、成本管控及政府补助等因素对业绩改善起到积极作用。研发投入的增加也显示公司对未来市场竞争的重视。整体来看,防务行业可能处于转型升级阶段,具体趋势需结合更多行业报告分析。
报告重点分析了哪些方面?
报告重点分析了光电股份防务业务的经营表现、盈利能力、公司治理、研发投入与成本控制以及未来展望。防务业务收入同比减少的原因、公司应对措施及下半年预期是核心内容。盈利能力方面,扣非净利润下滑主要受非经常性损益增加及研发费用上升影响,但防务产品毛利率提升明显。公司治理方面,董事会换届延期但管理层稳定。研发投入增加近3,000万元,公司强调符合计划并通过优化产品结构和全寿命周期成本管控实现降本增效。未来展望显示下半年营收有望恢复,亏损收窄,公司将持续完善治理结构。
目前市场对光电股份的判断是什么?
报告未提供市场对光电股份的直接判断,但披露了公司自身经营状况。2026年上半年防务业务收入同比减少,但公司强调将通过强化生产管理确保全年任务履约,下半年订单交付展望积极。扣非净利润下滑主要受非经常性损益增加及研发费用上升影响,但毛利率提升显示产品竞争力增强。公司治理稳定,股东户数有所增加。整体来看,市场需关注公司防务业务的结构性调整及全年目标的达成情况,研发投入与成本控制是关键因素。目前信息显示公司经营面临一定压力,但仍有改善预期。
这份报告有哪些风险提示?
报告披露的风险主要集中在防务业务经营层面。2026年上半年防务业务收入同比减少,主要受交付产品结构及销量变动影响,这可能带来全年经营目标达成的风险。扣非净利润大幅下滑,主要原因是非经常性损益增加(全资子公司西光防务获得两维费补贴计入当期损益)及研发费用同比增加近3,000万元,研发投入的持续增加可能对短期盈利能力造成压力。此外,董事会换届延期虽未影响日常经营,但仍需关注治理结构完善过程中的潜在风险。公司未来经营仍需依赖防务业务的市场需求及产品竞争力,存在一定不确定性。