猜你想问
这份研报主要分析了哪些资产的表现?
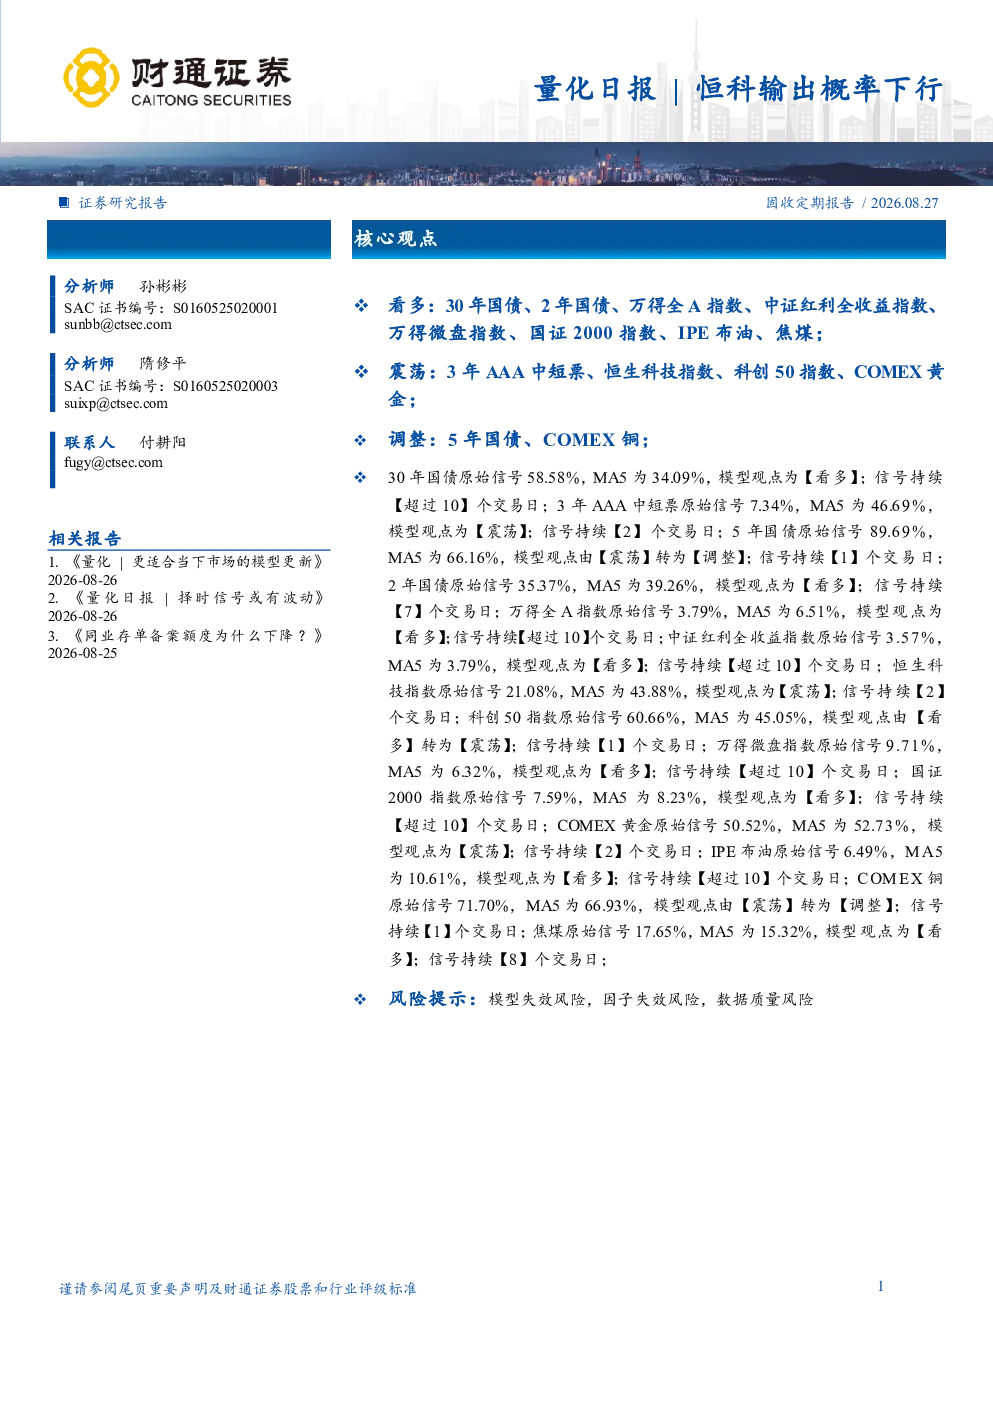
本报告分析了多个资产的表现,包括债券、股票和商品。看多的资产有30年国债、2年国债、万得全A指数、中证红利全收益指数、万得微盘指数、国证2000指数、IPE布油和焦煤;震荡的资产有3年AAA中短票、恒生科技指数、科创50指数和COMEX黄金;调整的资产有5年国债和COMEX铜。每个资产的信号强度和持续天数也进行了详细说明。
当前市场有哪些值得关注的行业或赛道趋势?
报告关注了多个行业和赛道的趋势。看多方向包括国债市场、A股市场、红利指数、微盘指数、中小盘指数以及部分商品如布油和焦煤。震荡方向则涉及中短端信用债、科技板块和黄金市场。调整方向主要集中在中长期国债和铜价。这些趋势反映了不同资产类别的当前状态和潜在变化。
研报重点分析了哪些方向的内容?
报告重点分析了国债、股票和商品三大类资产的表现。具体来看,国债方面关注了不同期限国债的信号变化;股票方面分析了全A、红利、微盘、国证2000等指数的表现,以及恒生科技和科创50的动态;商品方面则考察了布油、铜和焦煤的表现。此外,报告还追踪了各资产信号强度和持续天数的演变情况。
根据研报,当前市场处于什么状态?
报告显示市场呈现多元化状态,不同资产表现各异。看多资产如国债、A股和部分商品表现相对强势;震荡资产如科技股和黄金则处于波动阶段;调整资产如中长期国债和铜价则面临压力。这种分化反映了市场内部不同板块和资产的风险偏好变化,投资者需关注各资产的具体信号和变化趋势。
研报提示了哪些风险需要注意?
报告提示了三大风险:模型失效风险、因子失效风险和数据质量风险。模型失效可能导致分析结果偏离实际市场情况;因子失效则意味着依赖的指标可能无法准确反映资产表现;数据质量风险则可能源于数据采集或处理环节的偏差。投资者在使用报告内容时需充分认识这些风险,结合其他信息进行综合判断。
你可能感兴趣
量化日报:权益输出概率下行
基础化工财通证券2026-05-20
量化日报 | 信用输出概率下行
财通证券2026-07-17
量化日报 | 科创50 输出概率下行
财通证券2026-07-05
量化日报|贵金属输出概率下行
财通证券2026-07-01
量化日报|中短端输出概率持续下行
财通证券2026-06-23
量化日报:量化日报5年国债输出概率下行
基础化工财通证券2026-07-02
量化日报 | 信用输出概率下行
财通证券2026-07-07
量化日报 | 全A、科创50输出概率下行
财通证券2026-07-13
量化日报:量化日报超长单日输出概率有所下行
基础化工财通证券2026-04-10
量化日报 | 原油输出概率下行
财通证券2026-06-12