猜你想问
东方钽业这份研报的核心内容是什么?
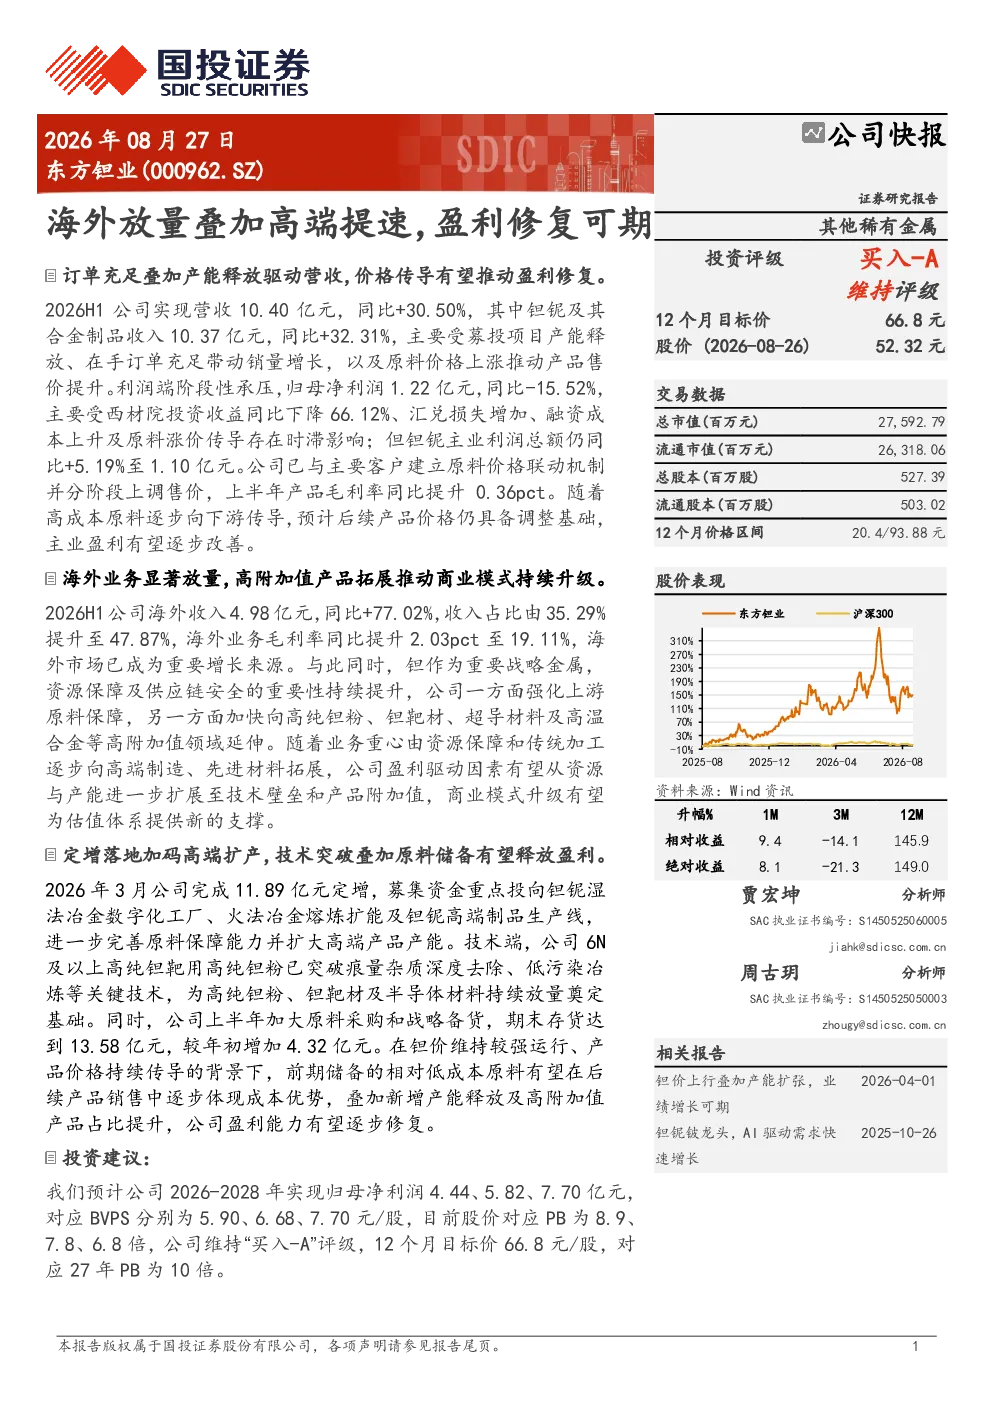
东方钽业受益于海外业务放量和高附加值产品拓展,盈利修复可期。2026H1营收同比增长30.50%,主要受募投项目产能释放和原料价格上涨推动;但利润端阶段性承压,归母净利润同比-15.52%,主要受投资收益下降、汇兑损失和融资成本上升影响。公司已与客户建立原料价格联动机制,产品毛利率同比提升0.36pct。海外收入占比提升至47.87%,毛利率同比提升2.03pct,成为重要增长来源。公司加速向高附加值领域延伸,商业模式升级有望提升估值。
钽铌行业的发展趋势如何?
钽铌行业正经历从传统领域向高附加值领域延伸的转型。随着下游应用如新能源汽车、半导体等对高性能材料需求增加,行业对高纯度、高附加值产品的需求持续提升。东方钽业通过技术突破(如6N高纯钽粉)和原料储备(存货增加4.32亿元)积极布局高端市场,有望受益于行业升级趋势。同时,海外市场占比提升至47.87%,显示全球需求向高利润区转移,但需关注原材料价格波动和下游需求变化带来的不确定性。
研报重点分析了东方钽业的哪些方面?
研报重点分析了东方钽业的盈利修复逻辑和增长驱动力。核心在于海外业务放量和高附加值产品拓展,2026H1营收同比增长30.50%,其中钽铌及其合金制品收入同比+32.31%。利润端虽短期承压,但钽铌主业利润总额同比+5.19%,显示主业韧性。公司通过定增扩产高端产品、技术突破和原料储备为长期增长奠定基础,海外收入占比提升至47.87%成为关键增长来源。
当前市场对东方钽业的判断是什么?
当前市场对东方钽业的判断是盈利修复可期,但短期承压。公司受益于产能释放和产品结构升级,2026-2028年预计归母净利润分别为4.44、5.82、7.70亿元,BVPS对应5.90、6.68、7.70元/股。海外市场和高附加值产品占比提升将推动盈利改善,但需关注投资收益下降、汇兑损失和融资成本上升等短期因素。钽价高位运行和价格传导逐步到位是盈利改善的关键前提。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格大幅波动、下游需求不及预期、宏观政策扰动和定增项目投产不及预期。钽铌行业受原材料价格影响较大,钽价波动可能直接冲击公司盈利能力。下游需求变化,尤其是新能源汽车等新兴领域的增长放缓,将影响产品销售。宏观政策如环保、金融监管等可能带来不确定性。定增项目若未能按计划投产,将影响产能扩张和增长预期。