猜你想问
海南矿业投资者关系活动记录表主要讨论了哪些内容?
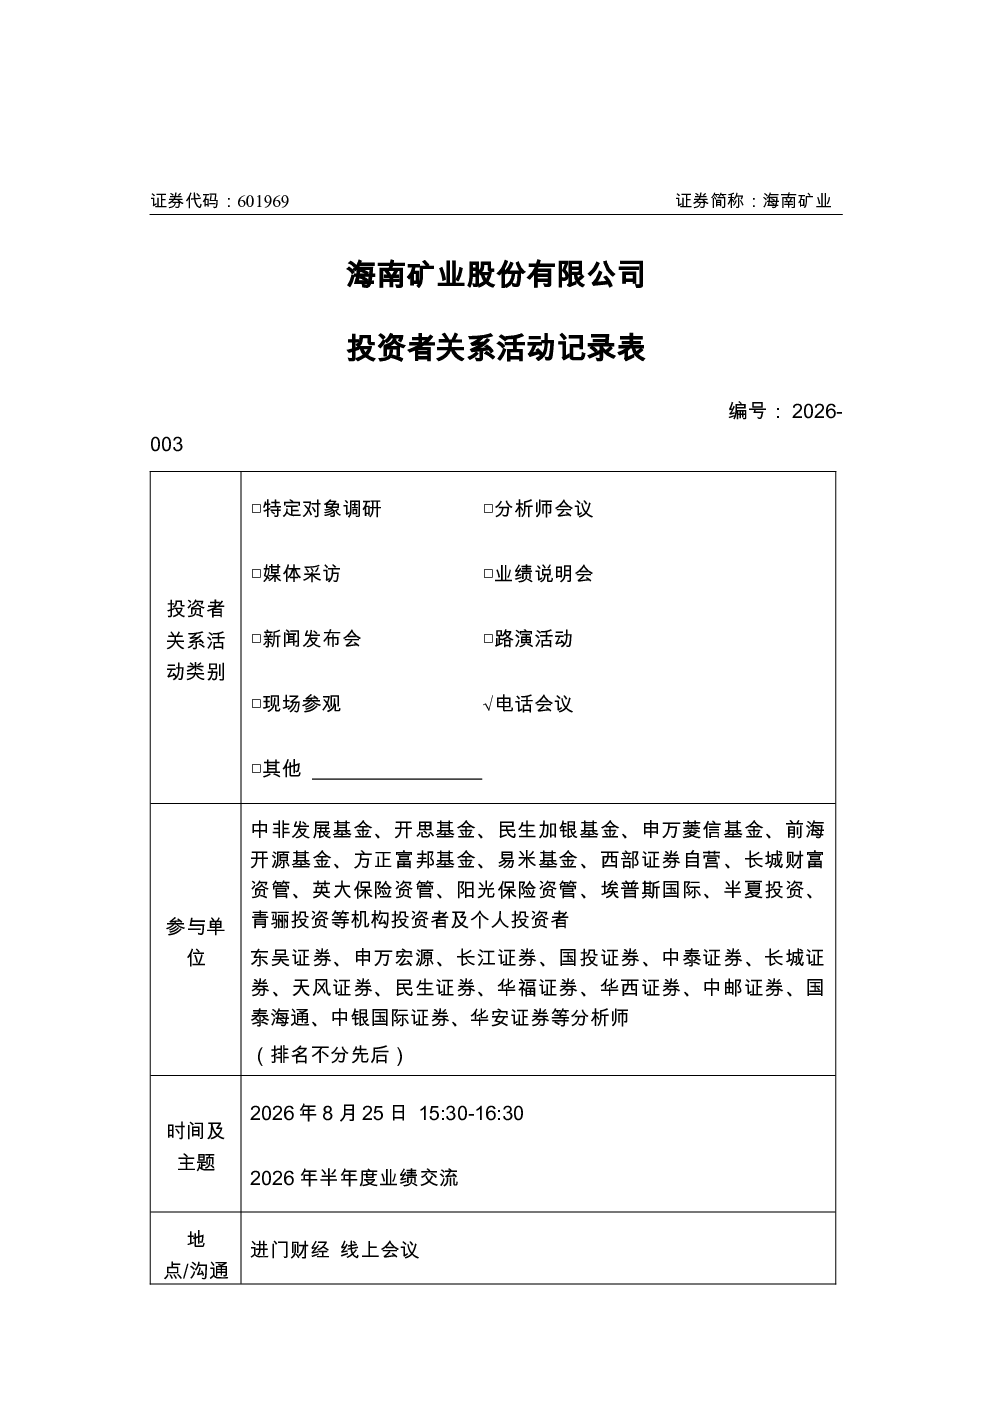
本次投资者关系活动主要围绕公司上半年财务表现、战略规划、海外项目进展、成本控制、并购交易影响、市值管理及风险控制等方面展开。会议议程包括上半年财务分析、经营成果解读、公司“十五五”战略解读以及交流问答环节。公司上半年净利润同比增长83.39%,但经营性现金流净额下降38.33%,主要受洛克石油阿曼项目原油回款延后和铁矿石销售进度滞后影响。存货增幅88.85%达13.59亿元,主要系锂资源板块库存增加。公司规划5万吨碳酸锂当量目标,通过“内生发展”和“外延并购”双路径推进,其中内生发展依托马里布谷尼锂矿项目二期建设,预计2028年初投产。公司以20.80亿元收购丰瑞氟业100%股权,估值合理,有望贡献稳定盈利增长。公司将持续强化市值管理,已建立常态化股份回购机制,累计投入4.51亿元回购注销股份。
锂资源赛道未来发展趋势如何?
锂资源赛道未来发展趋势向好,供给紧缺而下游需求旺盛,价格中枢有稳定支撑。公司通过“十五五”战略规划5万吨碳酸锂当量目标,依托内生发展和外延并购双路径推进。内生发展方面,依托马里布谷尼锂矿项目二期建设,预计2028年初投产,锂精矿产能20-30万吨/年。外延并购方面,重点关注海内外优质上游锂资源项目的并购机会。公司锂盐成本控制良好,氢氧化锂一体化全成本约7-8万元/吨,未来有进一步下降空间。AI技术应用已在铁矿选矿端应用,后续将在勘探环节和流程优化中加大应用,提升效率与降低成本。
报告重点分析了海南矿业的哪些方面?
报告重点分析了海南矿业的业绩表现、战略规划、海外项目进展、成本控制、并购交易影响、市值管理及风险控制。业绩方面,上半年净利润同比增长83.39%,但经营性现金流净额下降38.33%,主要受洛克石油阿曼项目原油回款延后和铁矿石销售进度滞后影响。存货增幅88.85%达13.59亿元,主要系锂资源板块库存增加。战略规划方面,公司规划5万吨碳酸锂当量目标,通过“内生发展”和“外延并购”双路径推进。并购交易方面,公司以20.80亿元收购丰瑞氟业100%股权,估值合理,有望贡献稳定盈利增长。市值管理方面,公司将持续强化市值管理,已建立常态化股份回购机制,累计投入4.51亿元回购注销股份。
当前市场对海南矿业的现状判断是什么?
当前市场对海南矿业的现状判断显示公司业绩增长强劲,但存在现金流波动和存货增加的问题。公司上半年净利润同比增长83.39%,但经营性现金流净额下降38.33%,主要受洛克石油阿曼项目原油回款延后和铁矿石销售进度滞后影响。存货增幅88.85%达13.59亿元,主要系锂资源板块库存增加。公司在锂资源赛道通过内生发展和外延并购双路径推进战略规划,已建立常态化股份回购机制,累计投入4.51亿元回购注销股份。公司将持续强化市值管理,推动市值与战略规划阶段性成效相匹配。
研报提示了哪些风险?
研报提示了海南矿业面临的地缘政治风险和海外项目风险。公司坚持审慎渐进原则,避免一次性大额投入,依据风险动态分阶段推进项目。海外项目风险管控方面,公司建立严谨的投资决策和投后管理机制,已实现风险可控下的稳定运营。此外,公司收购丰瑞氟业基于萤石长期供需结构判断,萤石被列为关键矿产,供给紧缺,下游需求旺盛,价格中枢有稳定支撑。但需关注洛克石油阿曼项目原油回款延后和铁矿石销售进度滞后对公司现金流的影响。