猜你想问
这份研报的核心内容是什么?
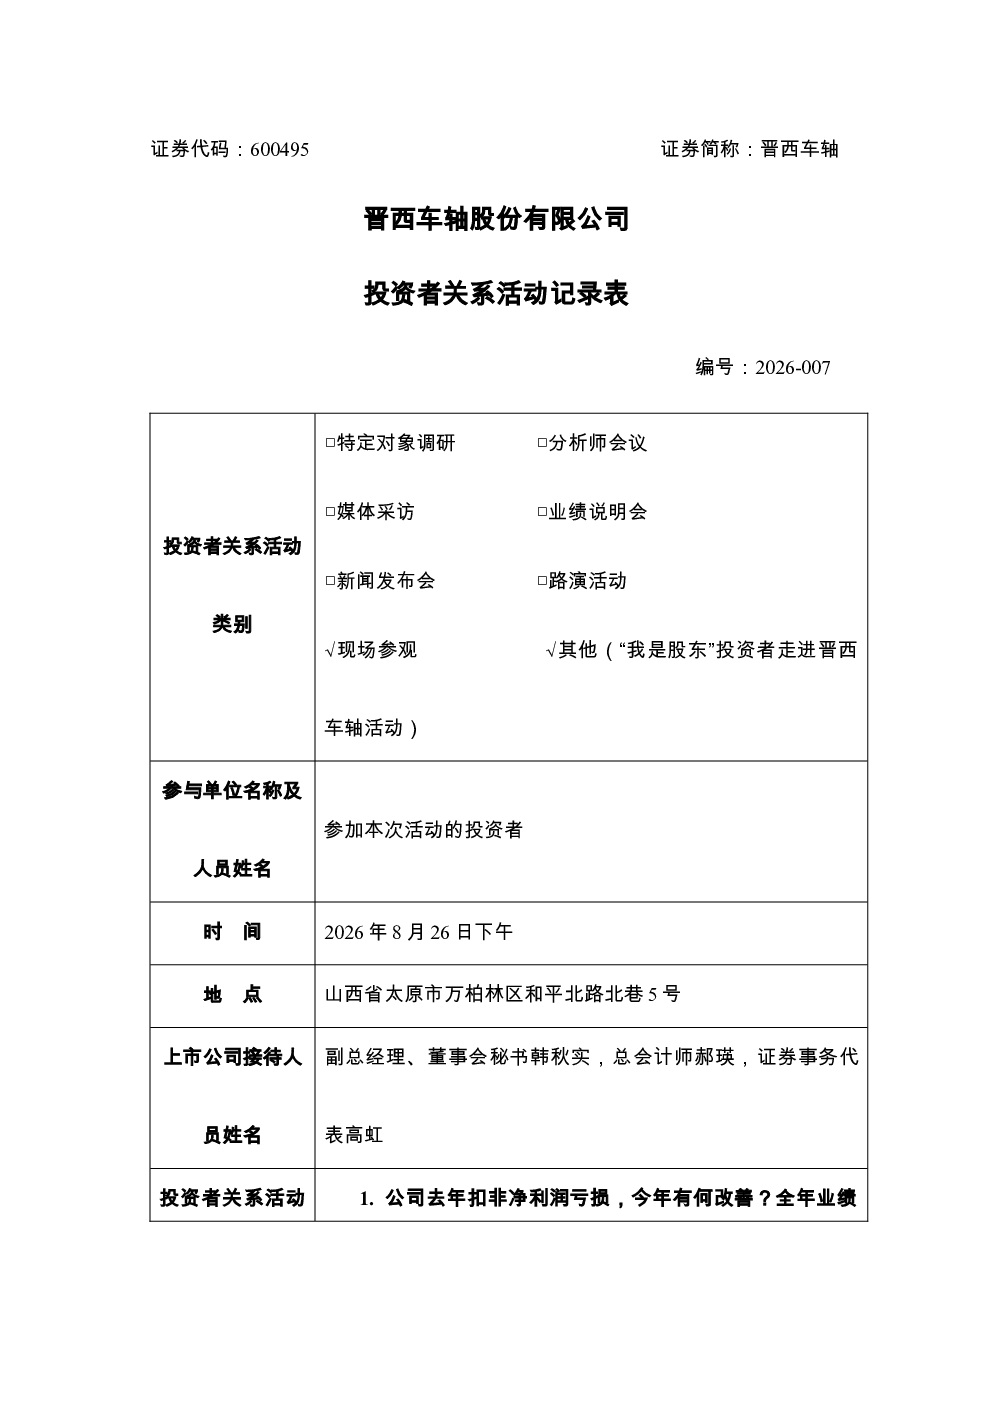
研报显示,晋西车轴2026年上半年扣非净利润已扭亏为盈,经营质效持续向好。全年已签订2400辆国铁铁路货车订单,超上年全年规模,铁路车轴等零部件订单亦有所增长,为完成年度目标提供支撑。公司高度重视投资者回报,近年来分红比例持续提升,未来将保持政策的连续性、稳定性和可预期性。目前主要产品订单充足,公司正积极开拓新市场、争取新订单,保持订单连续稳定。新业务板块(特种防务、应急装备)2025年业务规模占比显著提升,今年以来市场拓展和项目推进不断取得成效,推动公司形成铁路装备与新兴产业协同发展的新格局。为应对原材料价格波动,公司建立常态化监测预警机制,通过集中采购、长协锁价、合理管控库存等方式控制成本。围绕业务提质、管理提效、成本压降三条主线,公司制定了年度提质增效方案,从价值创造、科技赋能、严控成本等方面细化措施,全面提升效率效益水平。本次活动期间,公司不存在涉及应当披露重大信息的情形。
铁路装备行业发展趋势如何?
铁路装备行业正经历转型升级,传统铁路车轴等零部件需求稳定增长,同时国家持续推进铁路网络建设,为行业提供发展空间。新业务板块如特种防务、应急装备等成为重要增长点,市场拓展和项目推进不断取得成效,推动公司形成铁路装备与新兴产业协同发展的新格局。公司通过技术创新和业务多元化,积极应对市场变化,提升核心竞争力。未来,行业将更加注重智能化、绿色化发展,技术创新和产业升级成为行业发展的关键驱动力。
研报重点分析了哪些方向?
研报重点分析了公司经营质效提升情况,包括扣非净利润扭亏为盈、订单规模增长、新业务板块发展等。同时,报告关注公司投资者回报政策,如分红比例提升和政策的连续性、稳定性和可预期性。此外,报告还分析了公司成本控制措施,如建立常态化监测预警机制、集中采购、长协锁价、合理管控库存等。围绕业务提质、管理提效、成本压降三条主线,公司制定了年度提质增效方案,从价值创造、科技赋能、严控成本等方面细化措施,全面提升效率效益水平。
当前市场对晋西车轴的判断是什么?
当前市场对晋西车轴的判断是公司经营质效持续向好,订单充足,新业务板块发展势头良好,为未来发展提供支撑。公司通过技术创新和业务多元化,积极应对市场变化,提升核心竞争力。同时,公司高度重视投资者回报,近年来分红比例持续提升,增强投资者信心。公司围绕业务提质、管理提效、成本压降三条主线,制定了年度提质增效方案,全面提升效率效益水平。市场认为公司未来发展潜力较大,但仍需关注原材料价格波动等风险因素。
研报中提到了哪些风险提示?
研报中提到的主要风险包括原材料价格波动风险,公司已建立常态化监测预警机制,通过集中采购、长协锁价、合理管控库存等方式控制成本。此外,市场竞争加剧也可能对公司经营业绩产生影响。新业务板块虽然发展势头良好,但仍面临市场拓展和项目推进的不确定性。公司需持续加强技术创新和产品研发,提升核心竞争力,以应对市场变化和风险挑战。