猜你想问
光威复材2026年报告核心内容有哪些?
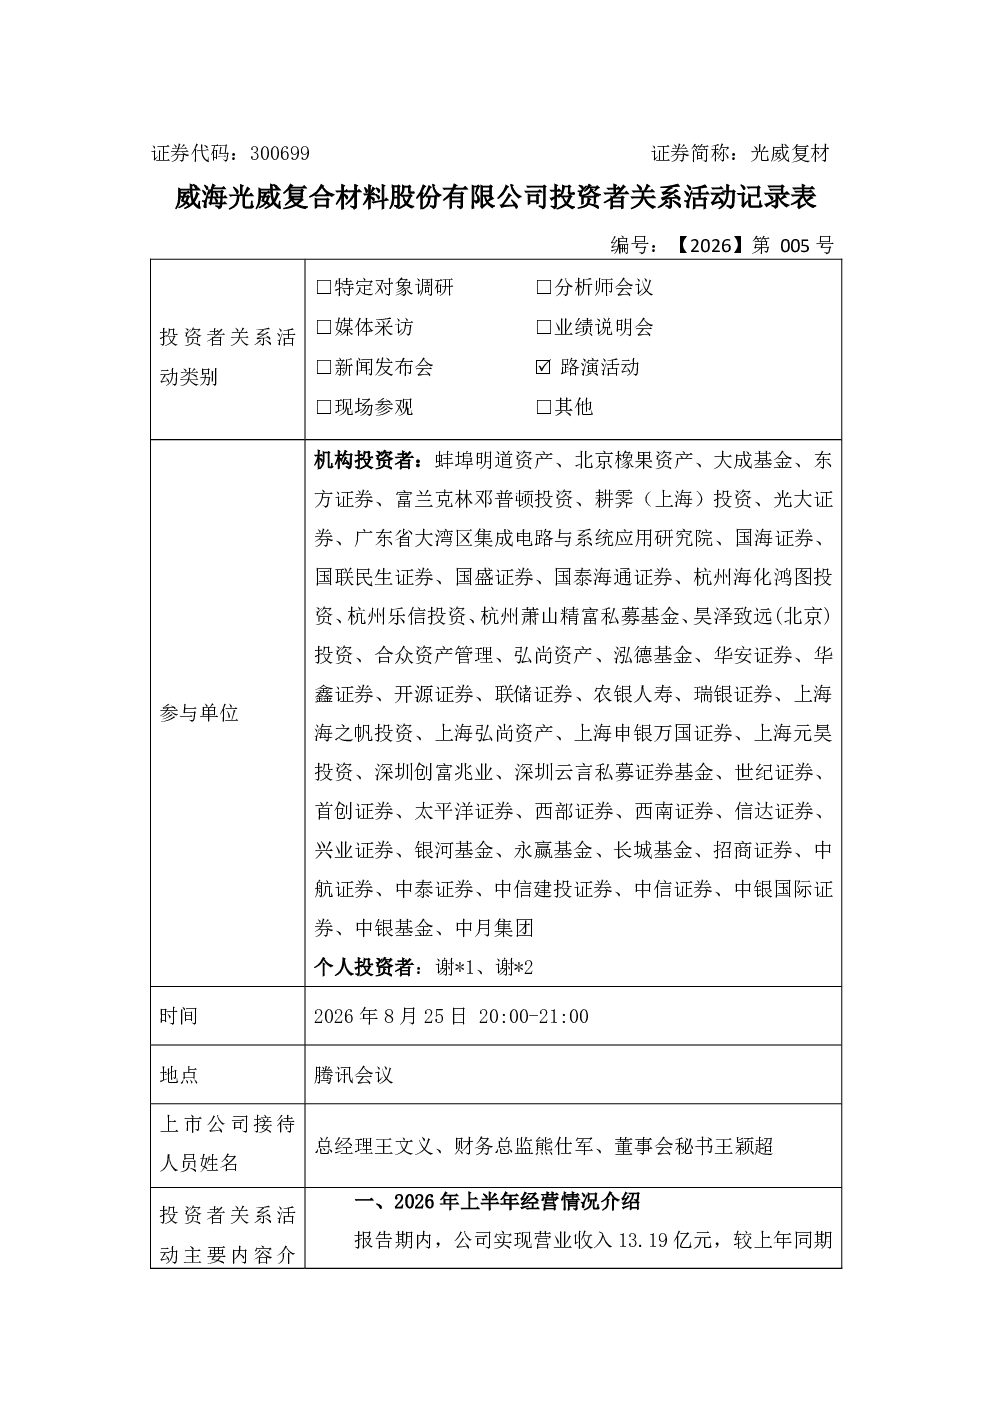
光威复材2026年上半年营业收入13.19亿元,同比增长9.83%,主要得益于碳纤维和碳梁销量增加。净利润1.99亿元,同比下降26.21%,主要受产品降价、汇兑损失、坏账准备计提及研发投入增加影响。各板块中,碳纤维板块收入6.91亿元,同比增长8.73%,工业用高性能碳纤维业务增长显著;能源新材料板块收入4.21亿元,同比增长14.01%。内蒙古项目一期产能4,000吨,上半年生产1,700吨,产能利用率85%
碳纤维行业发展趋势如何?
碳纤维行业正向高端化、多元化发展。低空经济领域目前处于取证验证阶段,尚未实现实质性增长;商发领域碳纤维材料已在发动机上应用,产业化尚待时日;大飞机业务中,T300级逐步形成批量业务,T800级进行验证,公司有望成为重要参与者。未来将关注航空、航天、高端装备、风电等领域,氢能产业碳纤维不可或缺,轨道交通减重需求迫切,3C电子及机器人市场潜力巨大
报告重点分析了哪些方向?
报告重点分析了公司各业务板块经营情况,碳纤维板块收入6.91亿元,同比增长8.73%,工业用高性能碳纤维业务增长显著;能源新材料板块收入4.21亿元,同比增长14.01%。此外,报告还分析了公司在低空经济、商发、内蒙古项目、业务拓展、大飞机业务、碳梁业务等方面的布局和进展
当前碳纤维市场现状如何?
当前碳纤维市场呈现结构性分化,高端碳纤维需求增长较快,但整体产能利用率仍需提升。公司碳纤维业务收入增长主要来自新型号需求增加和工业用高性能碳纤维业务发展。内蒙古项目产能利用率85%,下游应用主要为气瓶、风电及工业应用。大飞机、商业航天等领域对碳纤维需求迫切,但产业化进程受多因素影响
报告提示了哪些风险?
报告提示的主要风险包括:部分产品降价、汇兑损失、坏账准备计提增加约3,000万元、财务费用增加3,300万元。此外,装备用碳纤维业务客户回款较少,存货T700级纤维计提减值约1,000万元。公司在低空经济、商发等领域尚处于早期阶段,未来市场拓展存在不确定性