猜你想问
新城控股2026年半年度业绩报告核心内容有哪些?
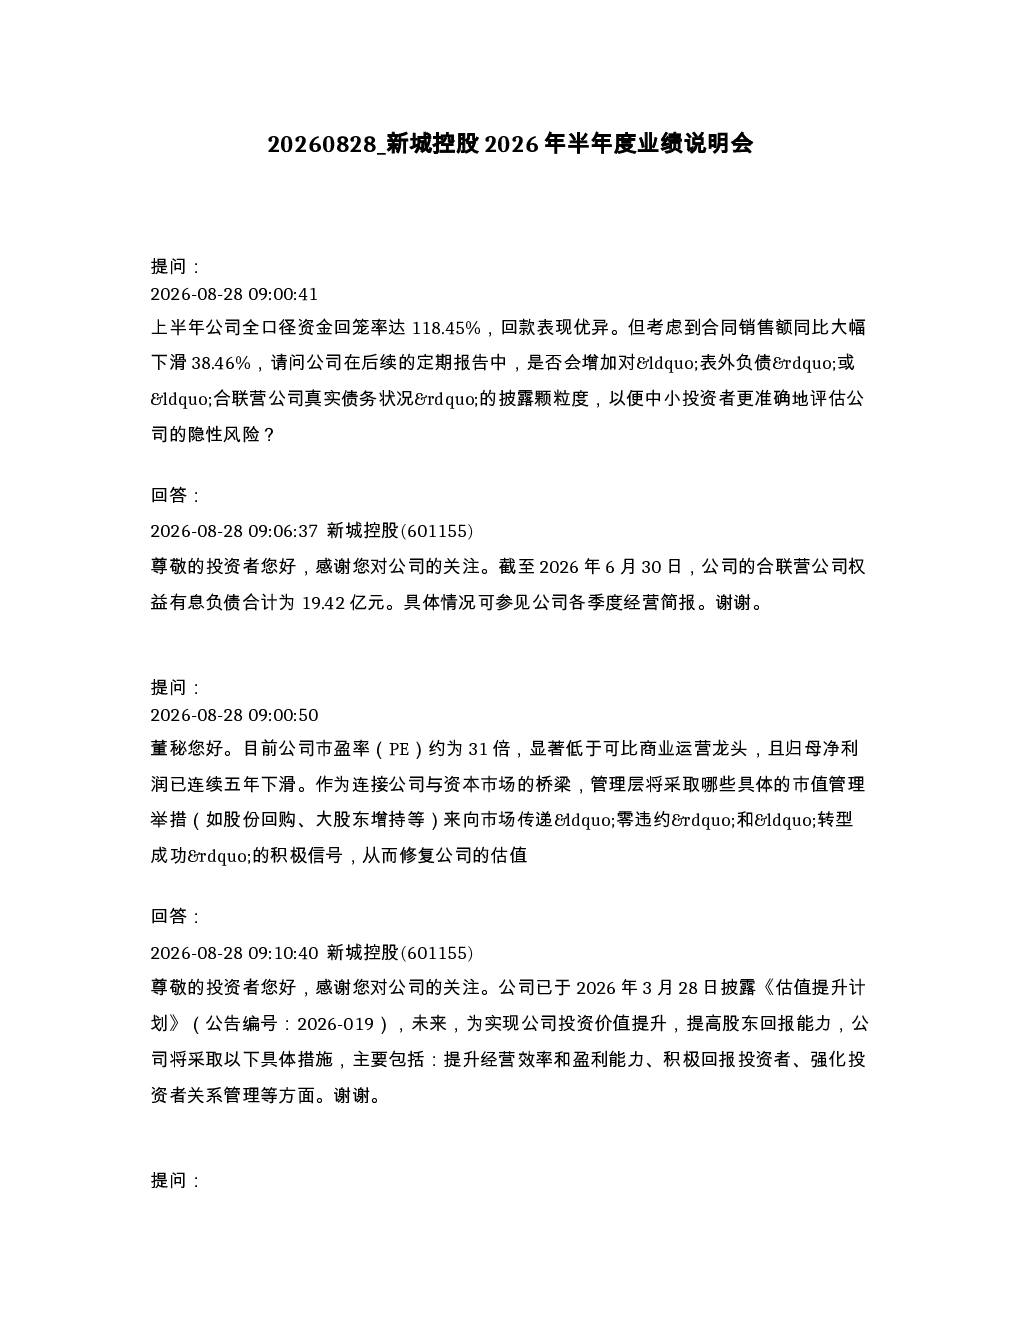
2026年上半年,新城控股全口径资金回笼率达118.45%,回款表现优异,但合同销售额同比大幅下滑38.46%。公司合联营公司权益有息负债合计为19.42亿元。市盈率约为31倍,显著低于可比商业运营龙头,归母净利润已连续五年下滑。公司于2026年3月28日披露《估值提升计划》,主要包括提升经营效率和盈利能力、积极回报投资者、强化投资者关系管理等方面。
商业运营赛道发展趋势如何?
公司吾悦广场已开业181座,已开业商业面积1675万㎡,平均出租率98.35%。商业运营坚持“质在价先”,主动推进品牌汰换、空间调改,短期适度让渡租金空间引入高势能商户。未来增长主要聚焦存量调改红利释放、品牌内容提质带动租金上行、优化租金结构等方面。商业运营总收入同比仅增长2.42%,显著放缓,但公司认为这是从规模驱动转向运营驱动的换挡年。公司已正式将“商管业务主导”确立为未来的核心战略,商业板块是稳定且持续提升的利润与现金流支柱。
报告重点分析了哪些方向?
报告重点分析了公司经营策略调整,包括提升经营效率和盈利能力、积极回报投资者、强化投资者关系管理等方面。同时关注商业运营转型,聚焦存量调改、品牌内容提质、租金结构优化等方向。此外,报告还分析了公司财务状况,如利润总额同比增长4.67%,但归母净利润同比下降5.15%,扣非净利润下降6.42%。所得税费用同比大增30.34%,其中递延所得税费用高达4.36亿元。公司货币资金为75.84亿元,短期债务(含一年内到期的非流动负债)高达111.83亿元,现金短债比为0.68倍,存在明显的资金缺口。公司已披露《2026年-2028年股东回报规划》,并努力保持“零违约”记录,灵活运用多层级REITs、银行、保险等多种融资工具,拓宽融资渠道,降低融资成本。
当前市场现状如何判断?
新城控股2026年上半年表现呈现分化,资金回笼率优异但销售额下滑,商业运营总收入增长放缓但转向运营驱动。公司市盈率约为31倍,显著低于可比商业运营龙头,归母净利润连续五年下滑。公司已披露《估值提升计划》和《2026年-2028年股东回报规划》,并积极拓展融资渠道,包括经营性物业贷、REITs等。公司货币资金75.84亿元,短期债务111.83亿元,现金短债比为0.68倍,存在资金缺口风险。
研报提示哪些风险?
研报提示公司存在资金缺口风险,货币资金75.84亿元,短期债务111.83亿元,现金短债比为0.68倍。所得税费用同比大增30.34%,其中递延所得税费用高达4.36亿元。归母净利润连续五年下滑,商业运营总收入增长放缓。公司需持续提升经营效率和盈利能力,积极拓展融资渠道以缓解资金压力。此外,公司向“管理资产的资管平台”转型过程中,代建业务和轻资产业务的拓展也存在一定的不确定性。