猜你想问
这份研报主要分析了什么内容?
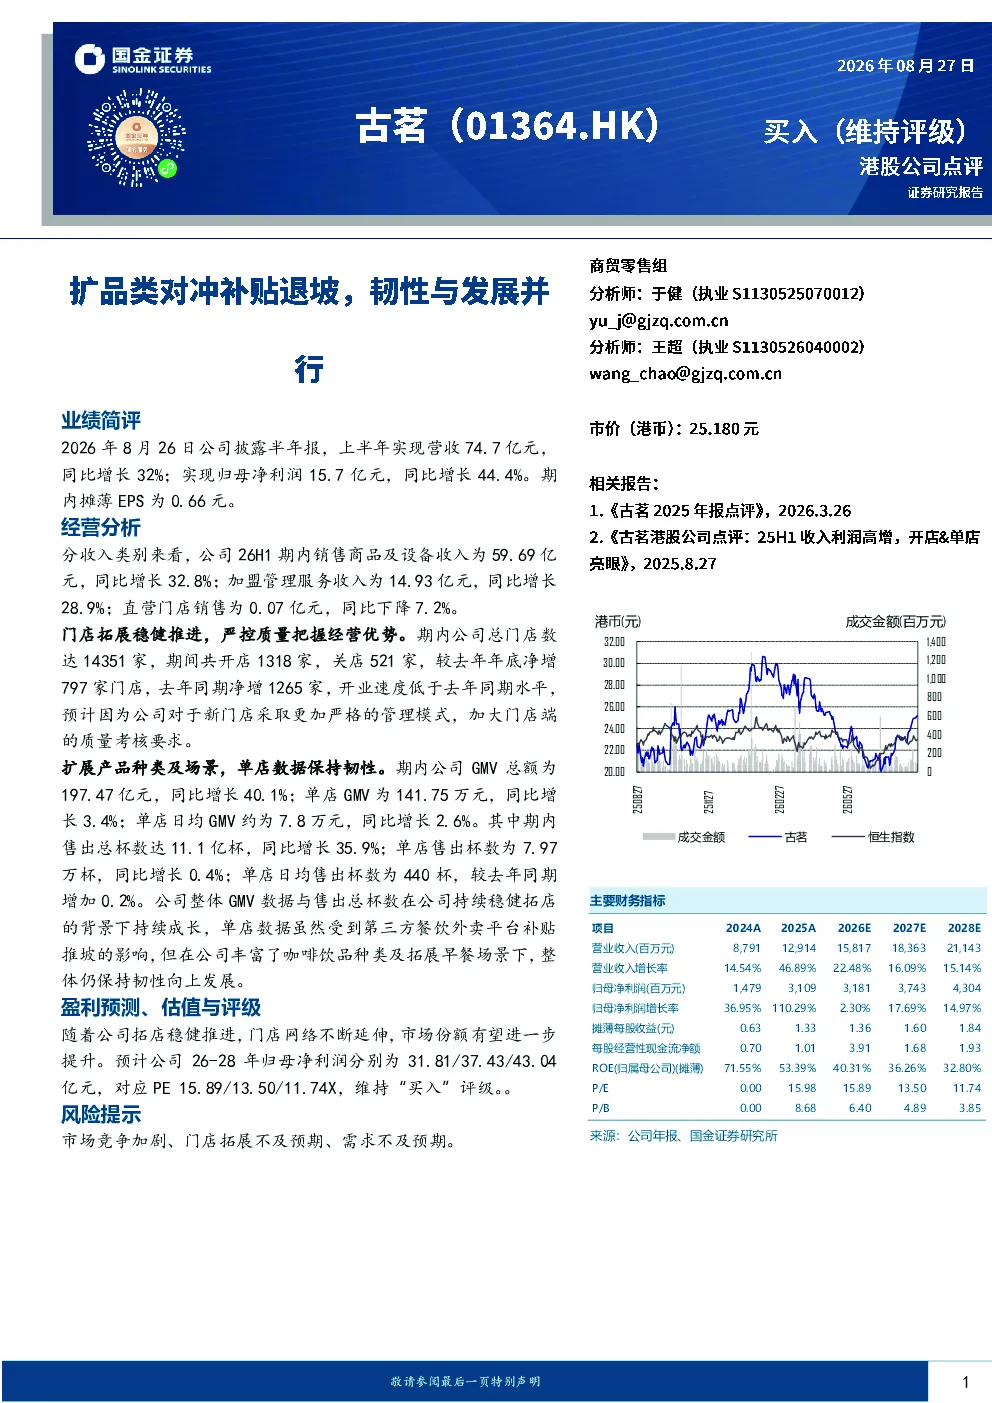
这份研报主要分析了01364古茗2026年上半年的业绩表现,包括营收和净利润的同比增长情况,收入构成、门店拓展、单店表现等关键经营数据,以及未来几年的盈利预测和估值评级。报告指出,尽管外卖平台补贴退坡,公司单店数据仍保持韧性,得益于产品种类扩展和早餐场景拓展。
当前行业的发展趋势如何?
当前行业的发展趋势显示,市场竞争加剧,企业需要通过产品创新和场景拓展来应对挑战。报告以01364古茗为例,说明通过扩品类和拓展早餐场景可以有效提升单店表现,保持市场竞争力。未来行业将更加注重品质和服务,以满足消费者日益增长的需求。
研报重点分析了哪些方面?
研报重点分析了01364古茗的收入构成、门店拓展情况、单店表现以及未来盈利预测。报告指出,销售商品及设备收入和加盟管理服务收入是主要收入来源,门店拓展速度放缓但质量提升,单店GMV和售出杯数保持增长,未来三年盈利预计稳步提升。
当前市场对01364古茗的判断是什么?
当前市场对01364古茗的判断是,公司在行业竞争加剧的环境下仍能保持业绩韧性,主要得益于产品创新和场景拓展。报告显示,公司单店GMV和售出杯数持续增长,尽管受外卖平台补贴影响,但整体经营表现稳健。市场认为公司未来有较好的发展潜力。
研报提到了哪些风险提示?
研报提到了市场竞争加剧、门店拓展不及预期、需求不及预期等风险提示。报告指出,随着行业竞争加剧,01364古茗可能面临市场份额被挤压的风险;门店拓展速度放缓可能影响整体业绩;需求不及预期也可能对公司经营造成压力。这些风险需要投资者密切关注。
你可能感兴趣
业绩逆势增长,e平台+电池降本将对冲补贴退坡
交通运输太平洋证券2020-08-30
工信部《乘用车企业平均燃料消耗量与新能源汽车积分并行管理办法(征求意见稿)》点评:“大棒”政策接替补贴,倒逼传统车企发展新能源汽车
交运设备长城证券2017-06-14
北交所信息更新:海外业务发展提速,大型、绿色化智能驾驶品类拓展与云平台建设并行
开源证券2024-05-19
生物质发电补贴退坡,积极发展热电联供
第一上海证券2021-02-25
【联讯电新2019年度投资策略】锂电池:补贴退坡不改新能源车发展,强者恒强趋势明显
电气设备联讯证券2018-12-11
机械设备之新能源汽车行业跟踪报告:补贴退坡“倒逼”企业提升品质,市场力量决定行业发展
交运设备爱建证券2016-05-03
新能源汽车:补贴退坡,看好行业发展
交运设备华创证券2015-04-29
【联讯汽车政策解读】 新能源汽车补贴额度退坡,技术门槛提高,行业趋向健康有序发展
交运设备联讯证券2017-01-03
电力设备与新能源行业深度报告:对补贴退坡后盈利的判断
电气设备长城证券2019-03-26
电力设备与新能源行业周观察:2020年新能源汽车补贴政策正式落地,平缓退坡推进行业稳定发展
公用事业民生证券2020-04-27