猜你想问
瑞华技术20260826业务交流纪要核心内容有哪些?
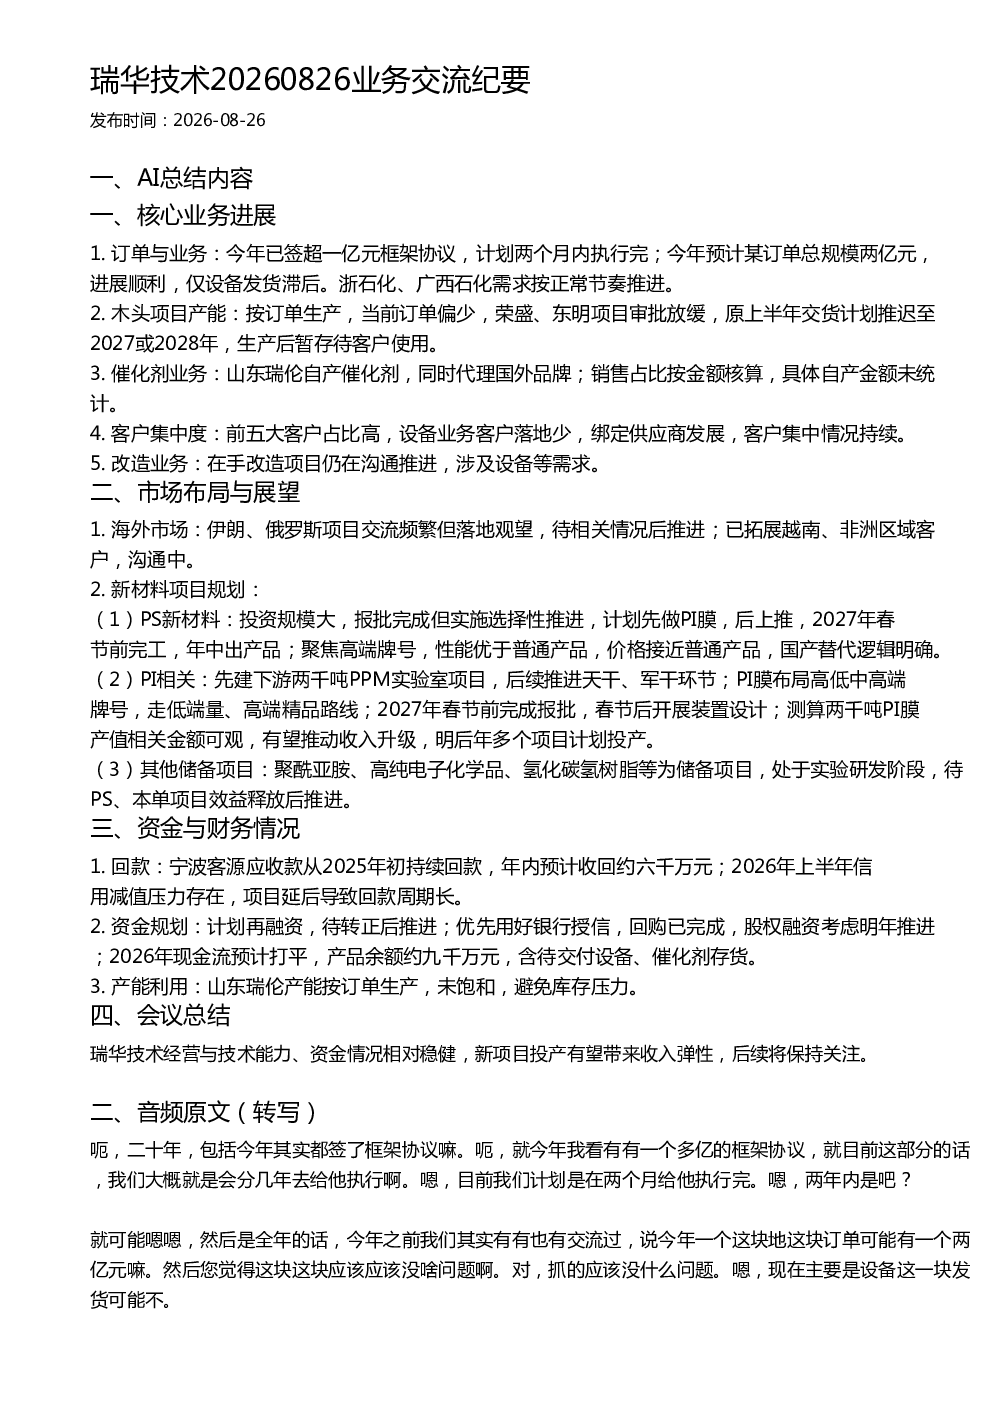
瑞华技术20260826业务交流纪要显示,公司今年已签署超过1亿元框架协议,计划两个月内执行完毕,预计某订单总规模达2亿元,进展顺利。浙石化、广西石化需求按正常节奏推进。木头项目产能按订单生产,当前订单偏少,荣盛、东明项目审批放缓,原上半年交货计划推迟至2027或2028年。催化剂业务方面,山东瑞伦自产催化剂,同时代理国外品牌。客户集中度较高,前五大客户占比大,设备业务客户落地少,绑定供应商发展。改造业务在手项目仍在沟通推进。
瑞华技术所属赛道行业发展趋势如何?
瑞华技术所属赛道为新材料,报告显示公司聚焦PS新材料和PI相关项目,计划2027年春节前完成PS新材料项目,年中出产品,聚焦高端牌号,性能优于普通产品,价格接近普通产品,国产替代逻辑明确。PI相关项目先建下游两千吨PPM实验室项目,后续推进天干、军干环节,布局高低中高端牌号,走低端量、高端精品路线,2027年春节前完成报批,春节后开展装置设计,有望推动收入升级。储备项目包括聚酰亚胺、高纯电子化学品、氢化碳氢树脂等,处于实验研发阶段,待现有项目效益释放后推进。
瑞华技术报告重点分析了哪些方向?
瑞华技术报告重点分析了公司核心业务进展、市场布局与展望、资金与财务情况。核心业务方面,订单与业务进展顺利,但设备发货滞后;木头项目产能受审批放缓影响,交货计划推迟;催化剂业务自产与代理并存;客户集中度较高。市场布局与展望中,海外市场伊朗、俄罗斯项目待观望,已拓展越南、非洲客户;新材料项目规划包括PS新材料、PI相关项目及储备项目。资金与财务情况显示,回款预计年内收回约6000万元,2026年上半年信用减值压力存在,计划再融资,2026年现金流预计打平。
瑞华技术当前市场现状如何判断?
瑞华技术当前市场现状表现为订单执行顺利但部分项目受审批影响延后,如木头项目交货计划推迟至2027或2028年。海外市场拓展中,部分项目待观望,但已拓展越南、非洲客户。新材料项目规划明确,聚焦高端牌号,国产替代逻辑清晰,PI相关项目产值测算可观,有望推动收入升级。公司经营与技术能力、资金情况相对稳健,但客户集中度较高,设备业务客户落地少,绑定供应商发展。
瑞华技术研报存在哪些风险提示?
瑞华技术研报提示的风险包括:1)客户集中度较高,前五大客户占比大,客户集中情况持续;2)设备业务客户落地少,绑定供应商发展,存在客户流失风险;3)2026年上半年信用减值压力存在,项目延后导致回款周期长;4)新材料项目投资规模大,报批完成但实施选择性推进,存在项目进展不及预期的风险;5)海外市场项目落地存在不确定性,伊朗、俄罗斯项目待相关情况后推进。