猜你想问
晶升股份2026年第一季度报告核心内容有哪些?
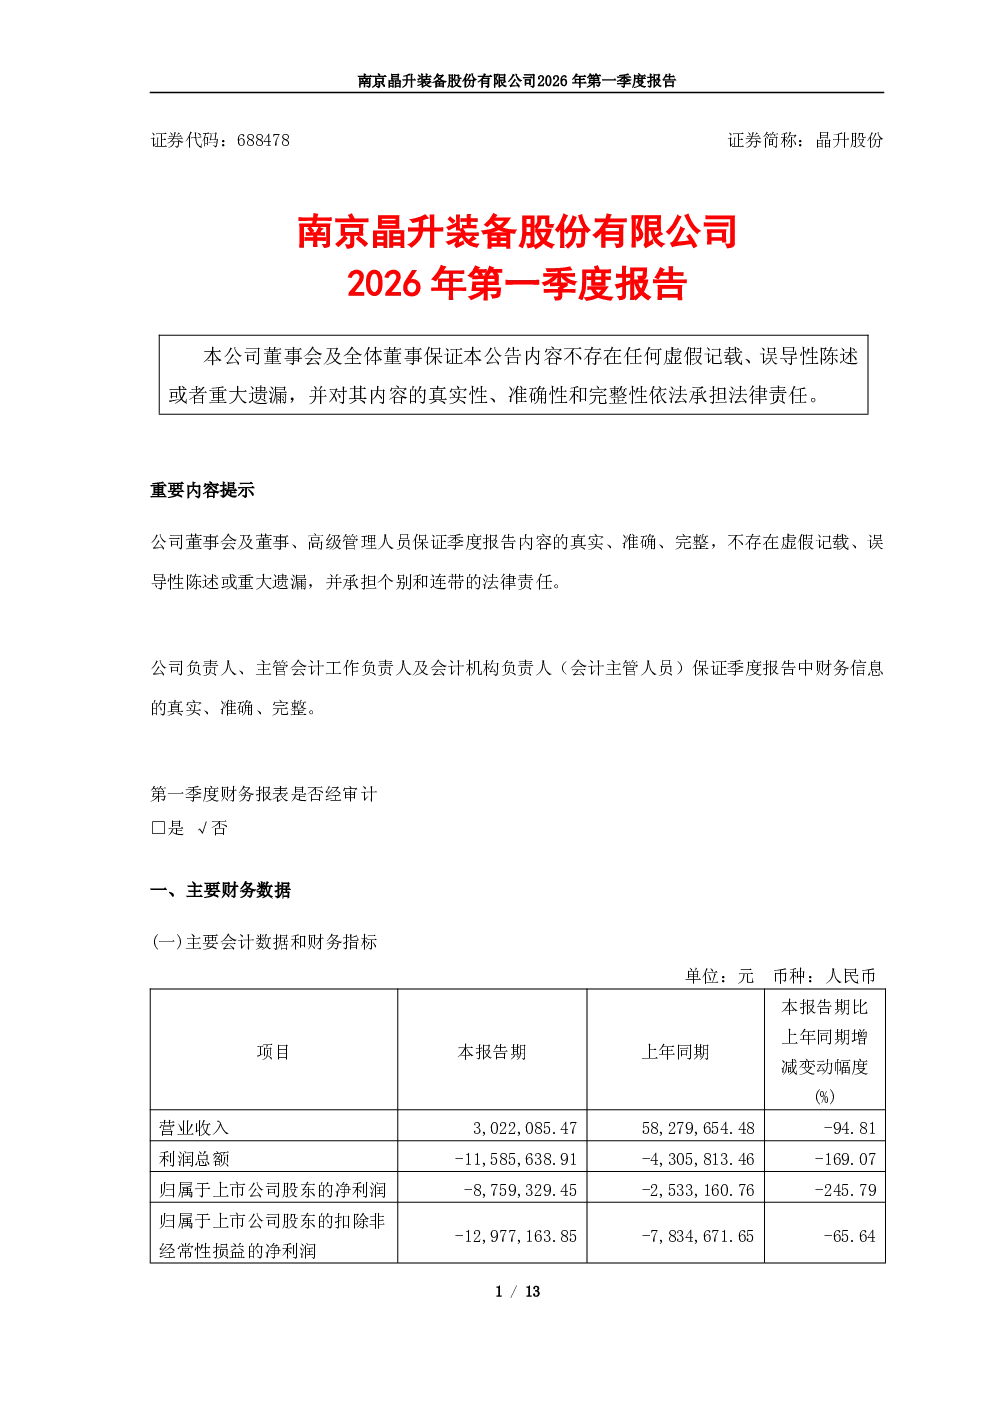
南京晶升装备股份有限公司2026年第一季度报告显示,公司财务状况出现显著下滑。营业收入为3,022,085.47元,较上年同期下降94.81%;利润总额为-11,585,638.91元,同比下降169.07%;归属于上市公司股东的净利润为-8,759,329.45元,同比下降245.79%。研发投入占营业收入的比例大幅增加308.00个百分点,达到324.16%。经营活动产生的现金流量净额为-33,913,594.25元,较上年同期改善33.48%。报告期内,公司营业收入大幅下降主要由于批量订单减少,利润总额和净利润均出现大幅亏损。研发投入占比显著提升,反映公司持续加大研发力度。公司整体财务状况面临较大压力,但经营活动现金流出有所减少。
晶升股份所属赛道行业发展趋势如何?
晶升股份所属行业(若未提供则分析报告反映的行业趋势)在2026年第一季度面临挑战,公司营业收入大幅下降反映市场需求疲软或竞争加剧。研发投入占比显著提升,表明行业可能处于技术升级关键期,企业需持续创新以保持竞争力。经营活动现金流改善,可能意味着公司在成本控制或运营效率方面取得进展。行业整体发展趋势需结合更长时间维度和更广泛数据综合判断,当前报告显示行业竞争可能加剧,技术迭代加速。
晶升股份这份报告重点分析了哪些方向?
报告重点分析了晶升股份的财务表现和经营策略。核心发现包括:营业收入和利润大幅下滑,反映公司面临市场需求萎缩或订单结构变化问题;研发投入占比大幅提升,显示公司战略重心向技术创新转移;经营活动现金流状况有所改善,可能源于成本控制或资产处置。此外,报告还披露了股东结构信息,前十大股东中李辉持股16.08%,厦门鑫鼎国瑞资产管理有限公司等机构股东参与度较高,为后续投资决策提供参考。
当前晶升股份的市场现状如何判断?
根据2026年第一季度报告,晶升股份市场现状表现为财务压力显著增大,营收和利润大幅下降,但现金流状况边际改善。这可能源于行业周期性波动、客户集中度风险或竞争格局变化。研发投入的大幅增加,暗示公司可能在寻求通过技术突破应对市场挑战。市场需关注其订单恢复情况和新产品市场表现,当前数据显示公司处于调整期,未来发展路径尚待观察。
晶升股份这份报告有哪些风险提示?
报告揭示的主要风险包括:市场需求持续疲软导致营收下滑风险;研发投入占比过高可能带来的短期盈利压力;经营活动现金流仍为负值,存在资金链紧张可能;股东结构变化可能引发股权稳定性问题。此外,行业技术迭代加速可能使现有产品竞争力下降,公司需警惕技术路线选择失误风险。这些风险需结合公司后续经营策略和市场环境变化持续跟踪评估。