猜你想问
这份研报的核心内容是什么?
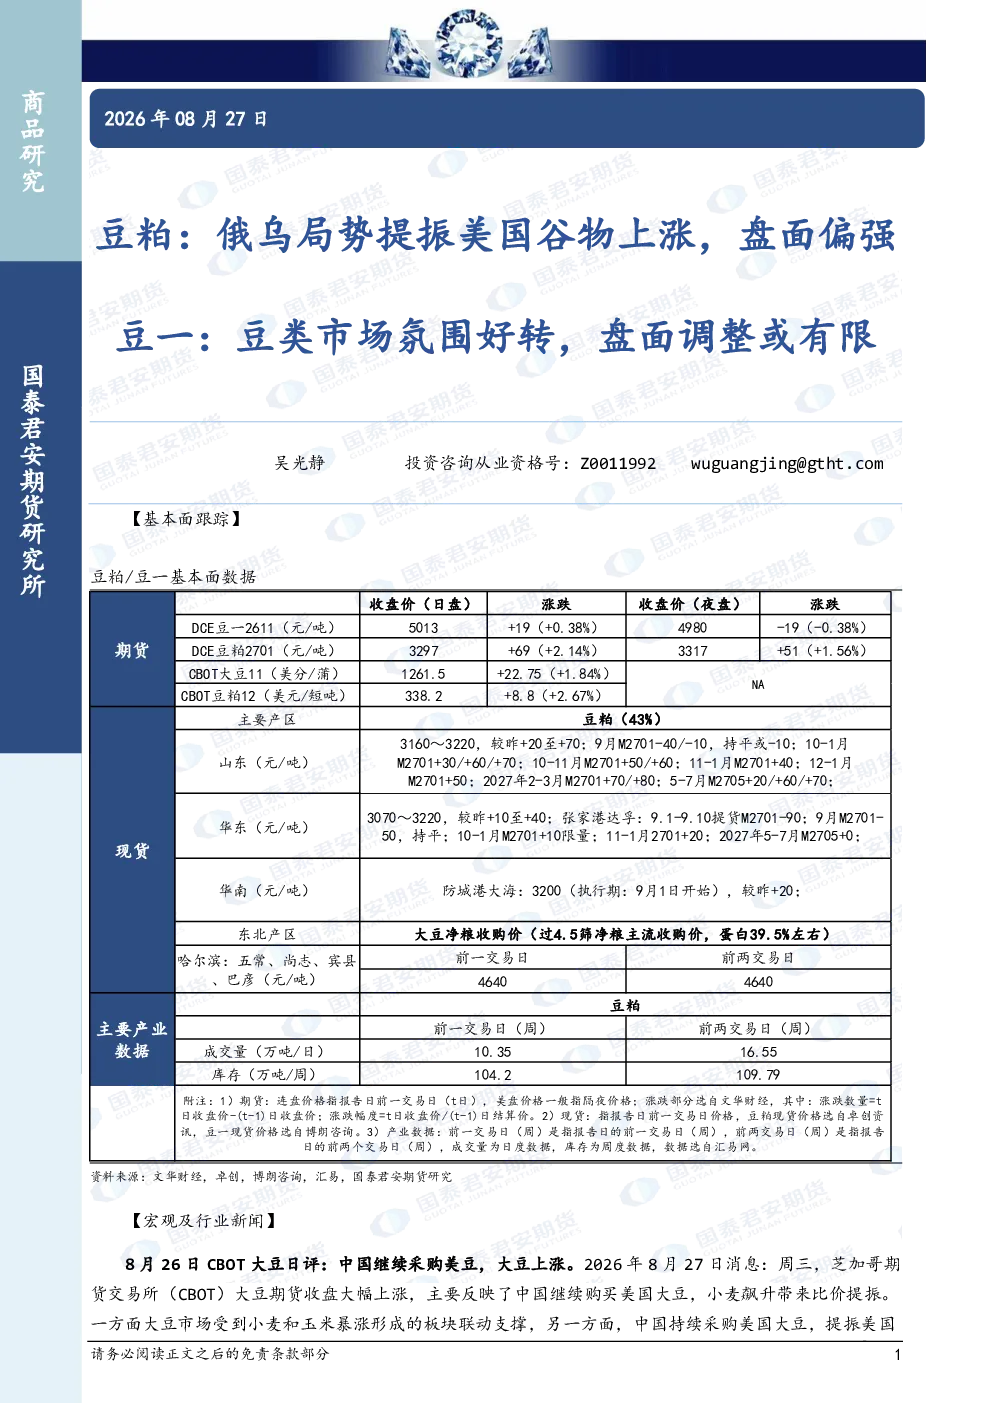
这份研报分析了豆粕和豆一的市场走势。主要关注点包括中国持续采购美国大豆对市场的影响,以及俄乌局势如何加剧黑海出口中断风险,从而推动大豆价格跟随谷物板块走强。报告还提到了美国财政部新制裁名单未涉及中国金融机构,降低了中美大豆贸易受干扰的担忧。此外,美国农业部数据显示私人出口商向中国销售了33.3万吨大豆(2026/27年度交货),进一步支撑了市场预期。豆粕趋势强度被评定为+1(偏强),而豆一趋势强度为0(中性,主要指报告日主力合约日盘波动)。
豆粕和豆一的市场发展趋势如何?
豆粕市场的发展趋势偏强,主要得益于全球谷物板块的上涨以及中国对美豆的持续需求。中国作为全球最大的大豆进口国,其采购行为对市场有着显著的提振作用。同时,俄乌冲突导致黑海出口受阻,加剧了全球粮食供应的不确定性,进一步推高了农产品价格。豆一市场虽然整体氛围有所好转,但盘面调整空间有限,趋势被评定为中性。这表明尽管市场存在一些积极因素,但整体波动性仍然受到一定程度的抑制。
研报重点分析了哪些方向?
研报重点分析了豆粕和豆一的基本面和趋势强度。在基本面方面,报告详细探讨了中国的美豆采购情况、俄乌局势对黑海出口的影响,以及美国农业部的大豆出口数据。趋势强度方面,豆粕被评定为偏强,而豆一被评定为中性。这些分析旨在帮助投资者更好地理解当前市场的动态和未来可能的发展方向。此外,报告还关注了中美大豆贸易的潜在风险,如美国财政部的制裁可能带来的影响。
当前豆粕和豆一的市场现状如何?
当前豆粕市场整体呈现偏强的趋势,主要受到全球谷物板块上涨和中国需求的双重支撑。中国对美豆的持续采购为市场提供了稳定的买盘,而俄乌局势的持续紧张则加剧了市场对供应短缺的担忧,进一步推高了价格。豆一市场虽然整体氛围有所好转,但盘面调整空间有限,趋势被评定为中性。这表明市场在经历了一段时间的波动后,正在逐渐趋于稳定,但投资者仍需关注可能的市场变化。
研报中有哪些风险提示?
研报中提示的主要风险包括俄乌局势的持续恶化可能导致的黑海出口中断,以及中美大豆贸易可能受到的政治因素干扰。虽然美国财政部新制裁名单未涉及中国金融机构,降低了贸易受干扰的担忧,但地缘政治风险仍然存在,可能对市场产生不可预测的影响。此外,全球谷物板块的联动效应也可能导致市场波动加剧,投资者需密切关注市场动态,谨慎决策。