猜你想问
机构共识池中的动量效应主要来自哪里?
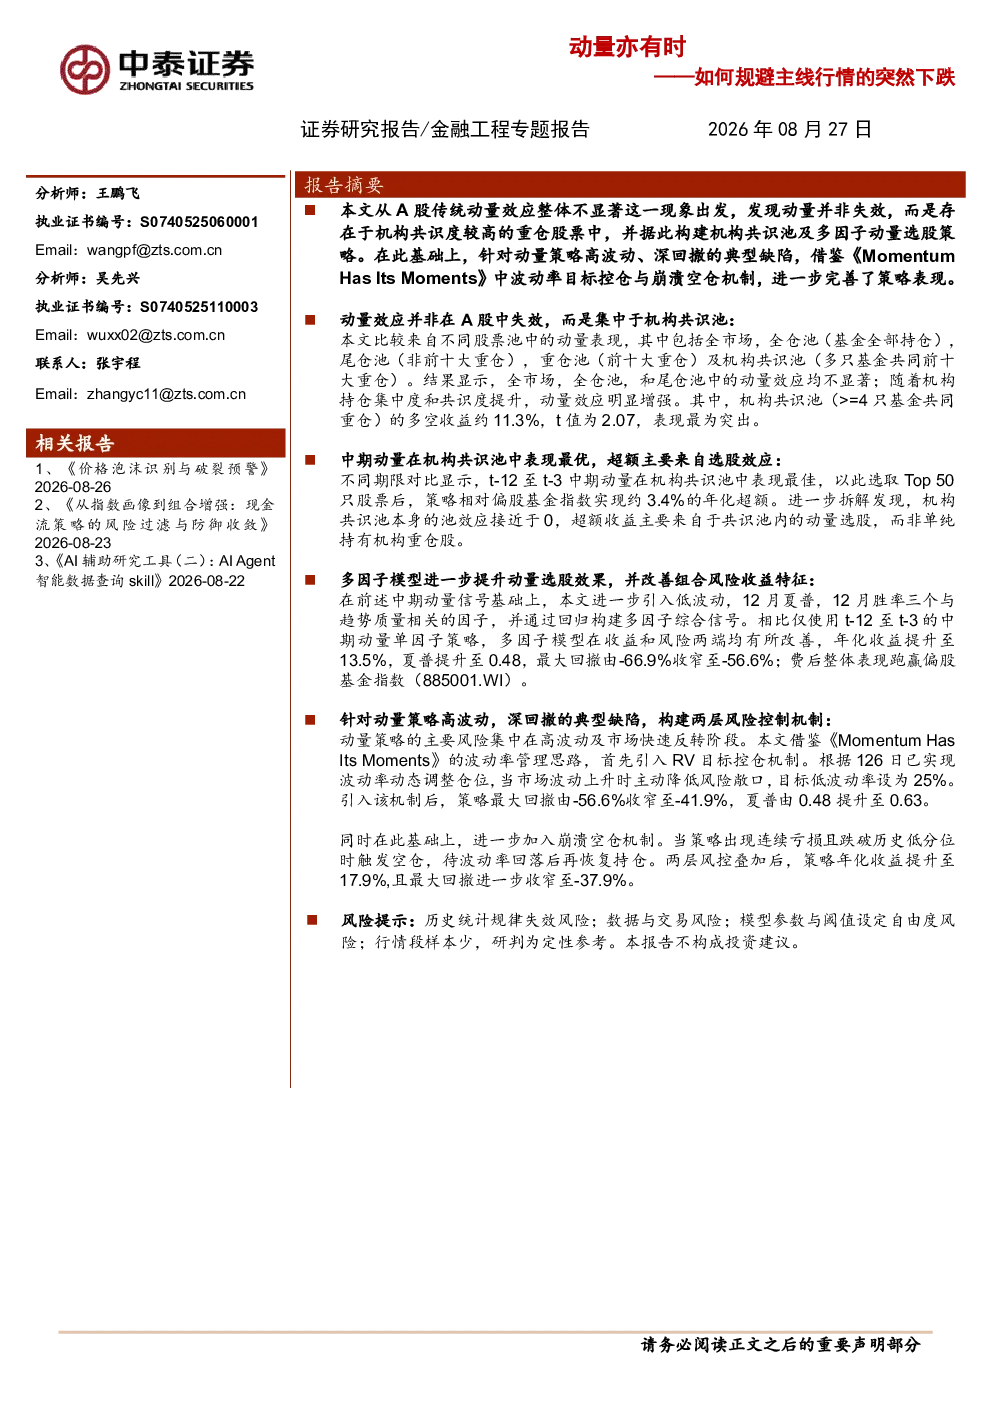
传统动量效应在A股全市场中表现不显著,但在机构共识池(至少4只基金共同重仓的股票)中表现显著增强。机构共识池中的动量效应主要来自选股效应,而非单纯持有机构重仓股,这意味着通过精选个股可以获得更强的动量收益。
中期动量策略的具体表现如何?
在机构共识池中,中期动量(t-12至t-3)表现最优,多空年化收益约11.8%,t值为2.17。基于中期动量构建的Top50策略,相对偏股基金指数实现约3.4%的年化超额收益,显示出中期动量策略的有效性。
多因子模型如何提升选股效果?
引入低波动、12月夏普和12月胜率三个因子构建多因子模型,年化收益提升至13.5%,夏普提升至0.48,最大回撤收窄至-56.6%。多因子模型通过综合多个因子进行选股,能够更全面地评估股票质量,从而提升策略的收益和风险控制能力。
双层风控机制如何改善策略表现?
借鉴《MomentumHasItsMoments》的风险管理思路,引入RV目标控仓和崩溃空仓两层机制。RV目标控仓目标波动率设为25%,崩溃空仓触发条件为连续两周周收益为负且跌破历史5%分位。两层风控叠加后,年化收益提升至17.9%,夏普提升至0.84,最大回撤收窄至-37.9%,有效改善了策略的尾部风险。
风控机制在极端市场环境下的作用是什么?
风控机制主要在极端市场环境下发挥作用,通过在波动率上升或趋势断裂时降低风险敞口,有效改善策略的尾部风险。但在部分高波动上涨行情中可能牺牲一定收益,这是风控机制在极端市场环境下可能带来的影响。
你可能感兴趣
牛市让利,熊市得益,价量共振择时之二:如何规避放量下跌?
华创证券2019-05-13
节后行情的主线,该如何布局?
中泰证券2022-02-05
国君:“总量夜话”栏目电话会议纪要-如何把握开年复苏行情的主线? 20230108
国泰君安证券2023-01-07
节后行情的主线,该如何布局
中泰证券2022-02-06
固定收益专题:主线行情中如何把握转债的投资节奏
德邦证券2023-03-20
【晨会聚焦】节后行情的主线,该如何布局?
中泰证券2022-02-06
如何利用正确的第 7 层 DDoS 防护平台规避“不速之客”
信息技术Akamai2023-08-07
全球投资策略如何处理黄金股票?作为风险规避者的角色
有色金属瑞信2021-07-22
成本规避与硬节约 : 如何更好地衡量采购的影响
信息技术GEP2016-03-18
CLR 中的检测规避以及如何检测此类攻击的提示
信息技术卡巴斯基2021-09-21