猜你想问
聚烯烃(塑料PP)日报研报主要分析了哪些内容?
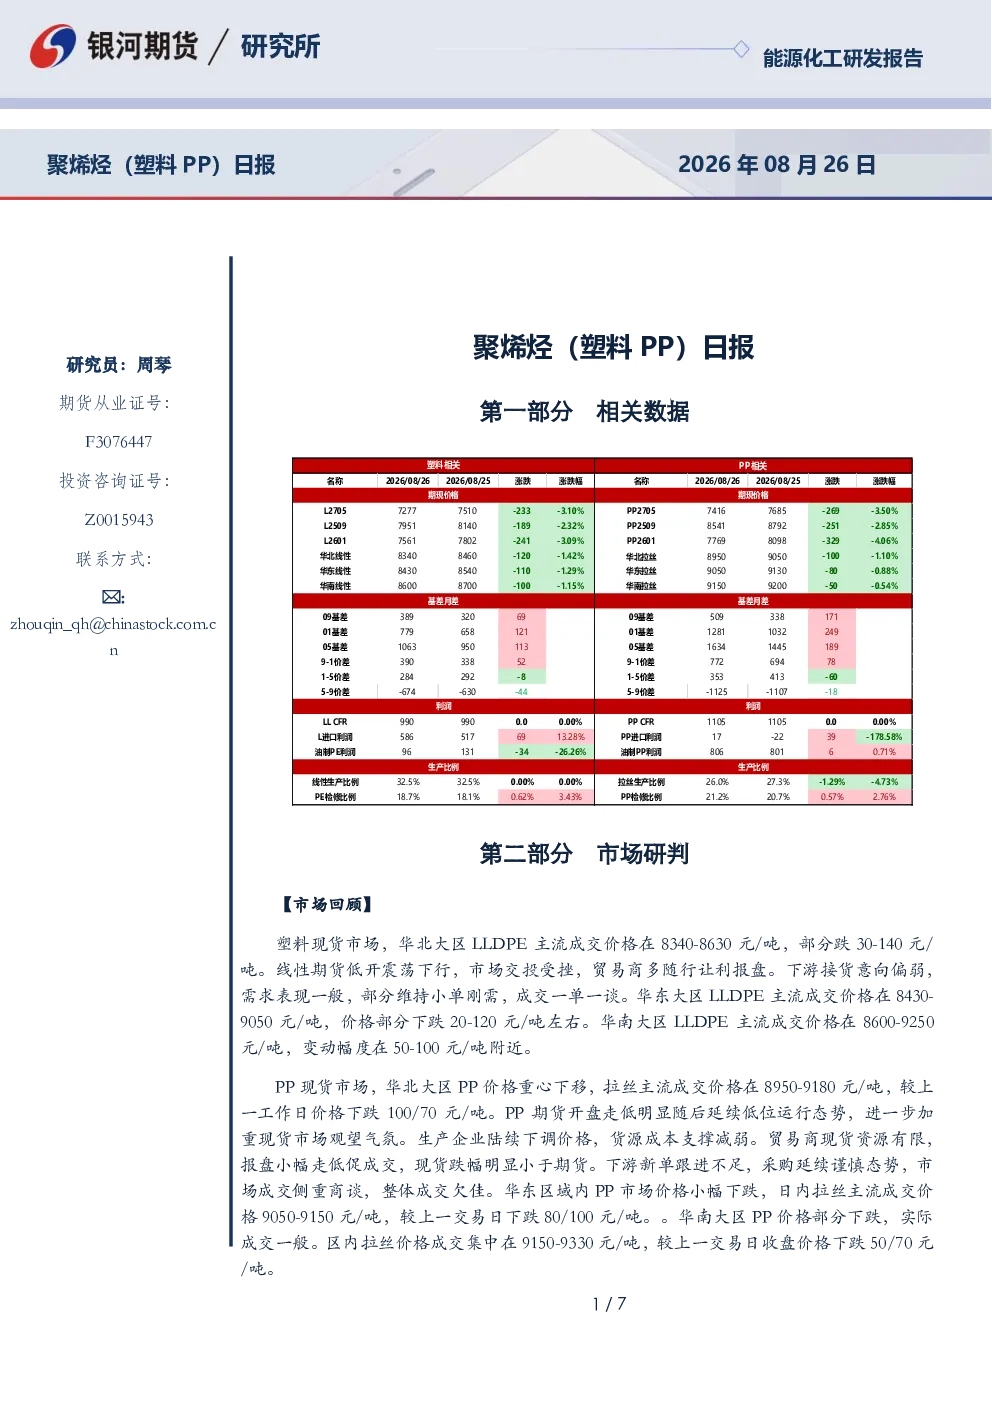
该研报主要分析了塑料PP的市场回顾、逻辑分析、交易策略及相关资讯。报告回顾了华北大区、华东大区、华南大区LLDPE和PP现货市场价格变动情况,指出主要生产商库存去库,但新产能投放压力较大。逻辑分析部分探讨了盘面与现货、库存与开工、新产能等因素对PP价格的影响,短期展望认为低库存和高基差对价格支撑较强,但油价下跌短期压制PP价格下行,需关注美伊局势进展。交易策略建议短期PP价格预计继续下行,关注美伊局势,若升级则可能修复,套利和期权策略暂时观望。
塑料PP行业未来发展趋势如何?
塑料PP行业未来发展趋势需关注新产能投放压力。报告指出塔里木新装置投产,后期仍面临较大的新产能投放压力,这将影响市场供需关系。同时,低库存和高基差对价格支撑较强,但油价波动和地缘政治风险也可能影响市场走势。下游需求方面,报告未明确提及,但一般需结合宏观经济和行业应用情况综合判断。总体而言,塑料PP行业需密切关注新产能释放、库存变化及外部环境因素对价格的影响。
本报告重点分析了哪些方向?
本报告重点分析了塑料PP现货市场价格变动、库存与开工情况、新产能投放影响以及交易策略。报告详细回顾了各区域LLDPE和PP价格走势,指出主要生产商库存去库,但开工率同比处于低位。同时,探讨了塔里木新装置投产对市场的影响,认为后期新产能投放压力较大。交易策略部分建议短期PP价格预计继续下行,关注美伊局势,若升级则可能修复,套利和期权策略暂时观望。
当前塑料PP市场现状如何判断?
当前塑料PP市场现状表现为价格部分下跌,库存去库但开工率同比处于低位,新产能投放压力较大。具体来看,华北大区、华东大区、华南大区LLDPE和PP价格均有不同程度的下跌,但现货表现较为坚挺,基差走强。主要生产商库存水平较前一工作日去库2万吨,降幅3.08%,但库存仍处历年同期低位,对价格支撑较强。此外,塔里木新装置投产带来后期新产能投放压力,需持续关注。
本报告有哪些风险提示?
本报告风险提示主要涉及外部环境变化和新产能投放。首先,美伊局势进展可能影响油价和PP价格,若美伊再次升级,01合约仍有向上修复动力。其次,新产能投放压力较大,塔里木新装置投产等因素可能对市场供需关系产生持续影响。此外,油价波动、宏观经济变化和下游需求变化也可能对塑料PP市场带来不确定性。投资者需密切关注相关因素变化,谨慎评估市场风险。