猜你想问
这份报告的核心内容是什么?
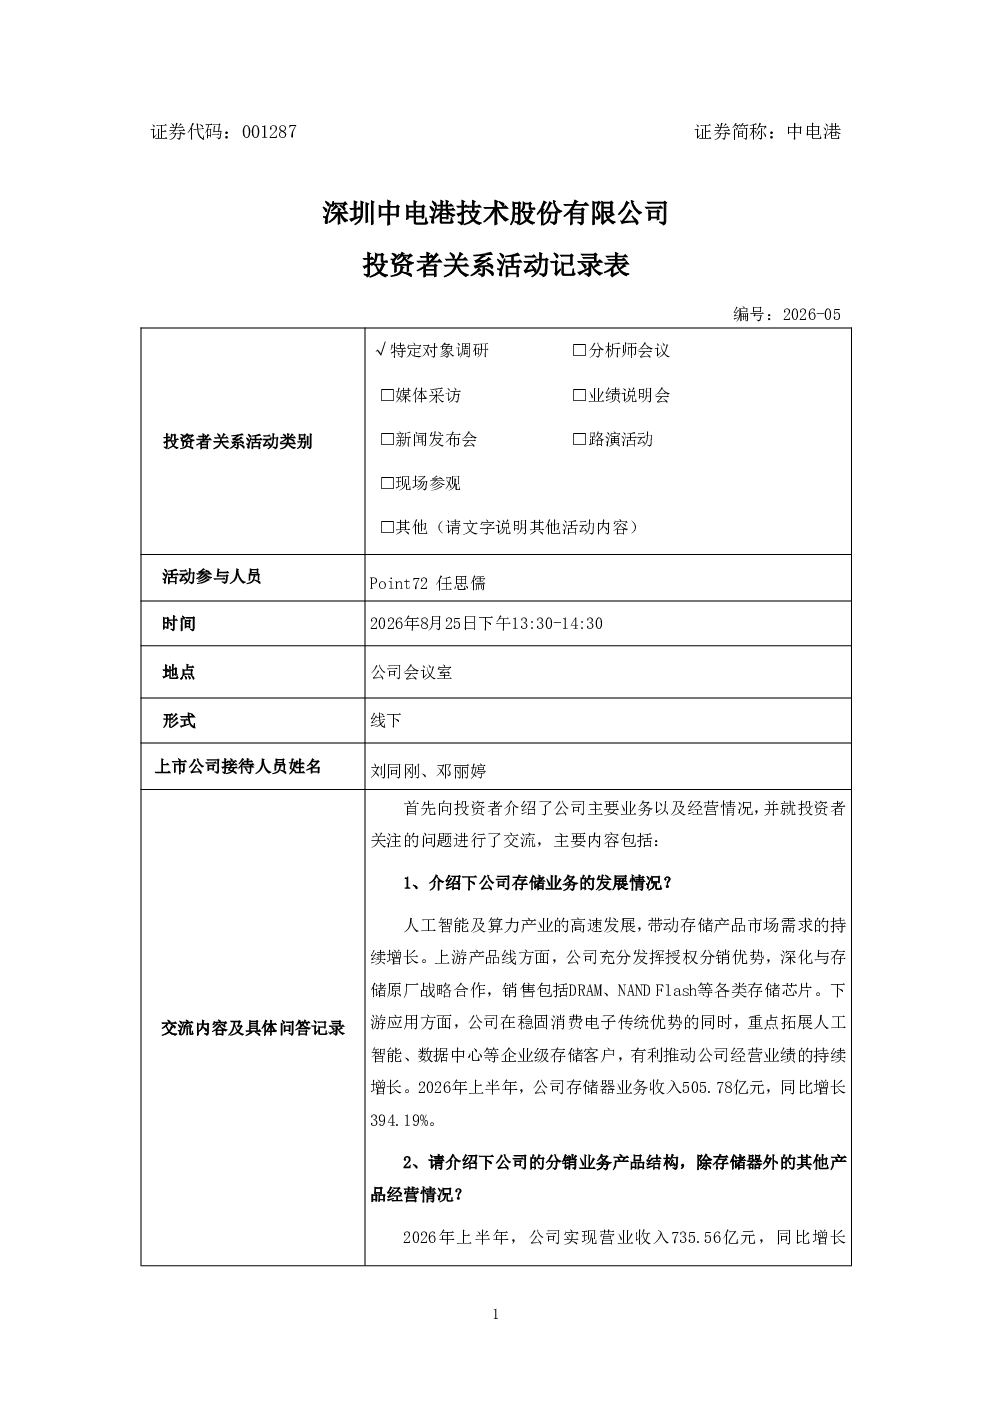
报告显示公司2026年上半年业绩亮眼,收入和净利润超历史全年峰值。处理器业务收入117.47亿元,同比增长30.78%;模拟器件业务收入45.47亿元,同比增长55.21%。射频与无线连接、传感器及分立器件等品类保持稳健增长。公司下游客户覆盖消费电子、计算技术等多个行业,计算技术领域成为主要增长引擎,同比增长560.21%
报告提到的赛道/行业发展趋势如何?
公司业务多元布局,覆盖消费电子、计算技术、人工智能、工业电子、汽车电子、网络通信等多个行业。计算技术领域成为主要增长引擎,同比增长560.21%;消费电子受移动终端存储需求上涨推动,同比增长159.17%;网络通信、工业电子、汽车电子分别同比增长161.71%、102.41%和56.23%。多元布局有效分散行业周期风险
报告重点分析了哪些方向?
报告重点分析了公司2026年上半年业绩表现,特别是处理器和模拟器件业务的显著增长。同时关注了下游客户分布及各行业增长情况,计算技术领域增长突出。此外,报告还提及了经营业绩提升带动期间费用增加,财务费用为主要影响因素,主要源于外币结算的境外融资成本及汇率波动,以及公司采取的应对措施
报告对市场现状有何判断?
报告显示公司2026年上半年业绩大幅提升,收入和净利润均超历史全年峰值,除存储器业务外,其他业务均实现显著增长。公司下游客户覆盖广泛,多元布局有效分散行业周期风险。同时,报告也指出经营业绩提升带动期间费用增加,财务费用为主要影响因素,主要源于外币结算的境外融资成本及汇率波动
报告有哪些风险提示?
报告指出经营业绩大幅提升带动期间费用增加,财务费用为主要影响因素,主要源于外币结算的境外融资成本及汇率波动。为应对汇率风险,公司采取扩大境内交易规模、拓展境外银行授信额度、开展外汇衍生品交易等措施。报告未明确提及创新业务后续发展路径
你可能感兴趣
001287 中电港 2026年7月15日投资者关系活动记录表
未知机构2026-07-16
603856 东宏股份 东宏股份2026年8月25日投资者关系活动记录表
未知机构2026-08-26
000061 农 产 品 000061农产品2026年8月25日投资者关系活动记录表
未知机构2026-08-26
301039 中集车辆 2026年8月25日投资者关系活动记录表
未知机构2026-08-26
300389 艾比森 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
301002 崧盛股份 2026年8月25日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-25
301349 信德新材 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
002420 毅昌科技 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
001283 豪鹏科技 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
002798 帝欧水华 帝欧水华2026年8月25日投资者关系活动记录表
未知机构2026-08-25