猜你想问
这份研报主要分析了哪些内容?
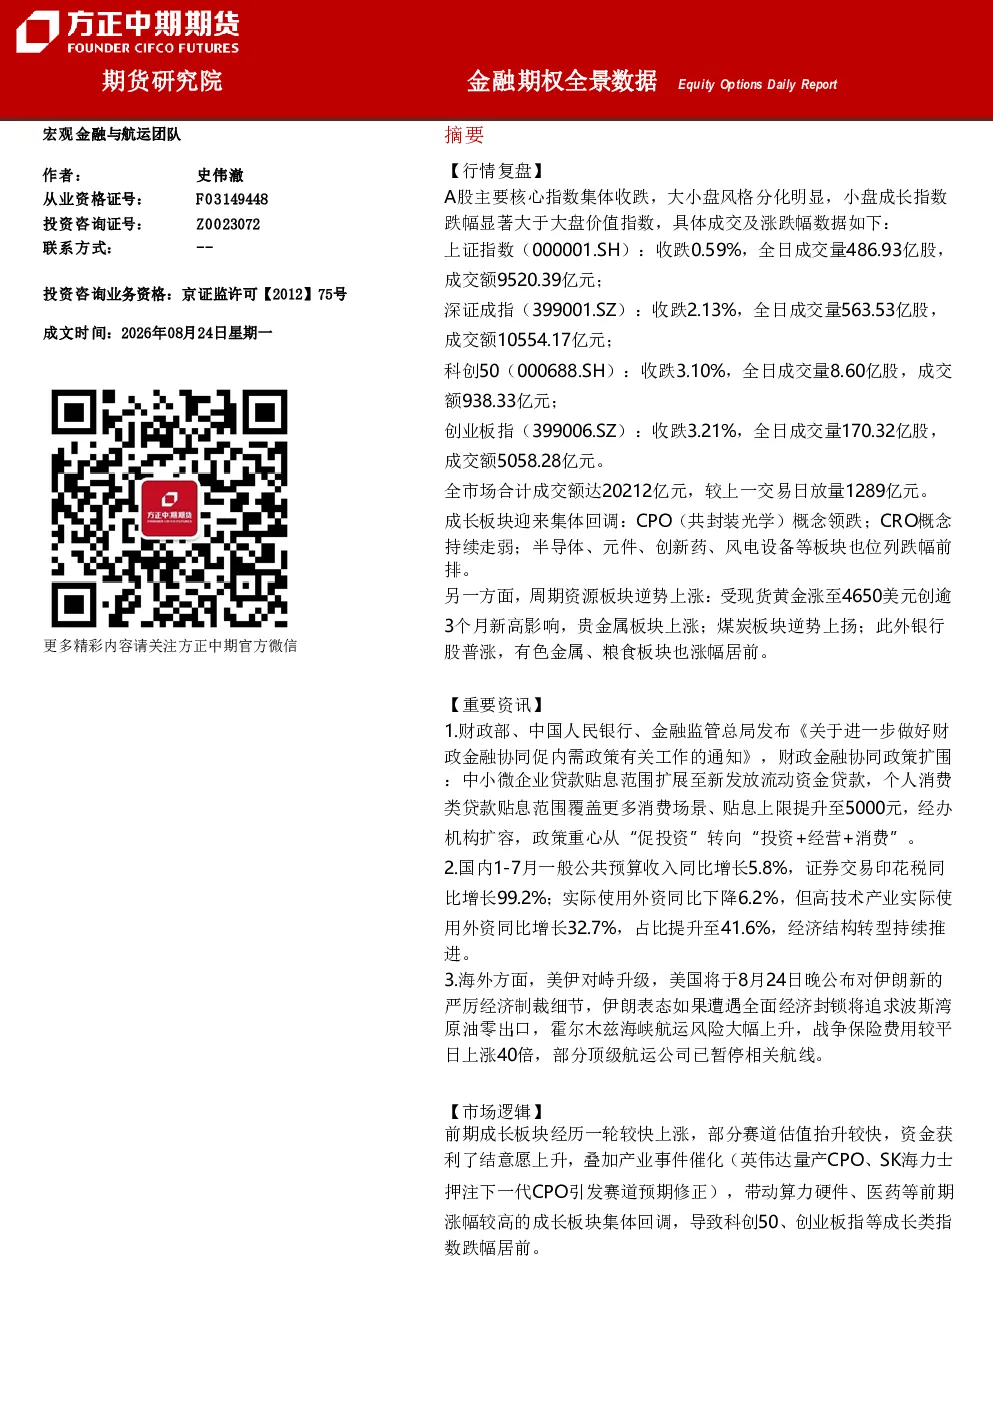
本研报主要分析了A股市场核心指数表现、大小盘风格分化情况,特别是小盘成长指数的显著跌幅。重点关注了成长板块的集体回调,其中CPO概念领跌,周期资源板块逆势上涨。同时,报告还涵盖了财政金融协同政策的最新进展、国内财政收支及外资数据,以及美伊对峙升级带来的霍尔木兹海峡航运风险。整体呈现了市场结构性分化的格局。
报告对成长板块和周期资源板块的分析有何不同?
报告指出,成长板块经历较快上涨后,部分赛道估值抬升较快,叠加产业事件催化,导致资金获利了结意愿上升,带动算力硬件、医药等板块集体回调。而周期资源板块则受益于供需预期变化,成为资金避险选择,逆势走强。两者走势差异明显,反映了市场避险情绪和资金流向的变化。
报告中提到的财政金融协同政策有哪些要点?
报告提及财政部、中国人民银行、金融监管总局联合发布通知,进一步做好财政金融协同促内需工作,政策扩围。具体措施包括加强财政资金与金融资源协同配合,优化信贷结构,支持中小微企业发展等。该政策旨在通过财政金融协同发力,稳定经济增长预期,促进内需扩大。
当前市场存在哪些结构性分化现象?
当前市场呈现明显的结构性分化,大盘价值板块相对抗跌,而成长板块回调幅度较大。具体表现为小盘成长指数跌幅显著大于大盘价值指数,成长板块内部也出现分化,部分前期涨幅较高的板块如CPO、算力硬件、医药等集体回调。同时,贵金属板块因全球避险情绪升温而上涨,煤炭等传统能源板块也逆势走强。
研报对市场风险有哪些提示?
报告提示当前市场波动率有所抬升,全市场成交放量反映市场分歧加大,表明市场处于上涨后的预期再平衡阶段。美伊对峙升级可能带来的霍尔木兹海峡航运风险也需关注。此外,虽然政策托底预期对指数下行空间形成一定支撑,但市场整体仍需警惕结构性风险和外部环境变化可能带来的不确定性。
你可能感兴趣
Equity Options Daily Report:金融期权全景数据
方正中期2026-05-07
Equity Options Daily Report:金融期权全景数据
方正中期2026-03-17
金融期权全景数据 Equity Options Daily Report
方正中期2025-12-09
金融期权全景数据:Equity Options Daily Report
方正中期2025-10-27
Equity Options Daily Report:金融期权全景数据
方正中期2026-03-24
Equity Options Daily Report:金融期权全景数据
方正中期2026-01-13
Equity Options Daily Report:金融期权全景数据
方正中期2025-12-30
Equity Options Daily Report:金融期权全景数据
方正中期2025-11-28
Equity Options Daily Report:金融期权全景数据
方正中期2025-11-13
金融期权全景数据:Equity Options Daily Report
方正中期2025-10-28