猜你想问
Airbnb最新研报的核心内容是什么?
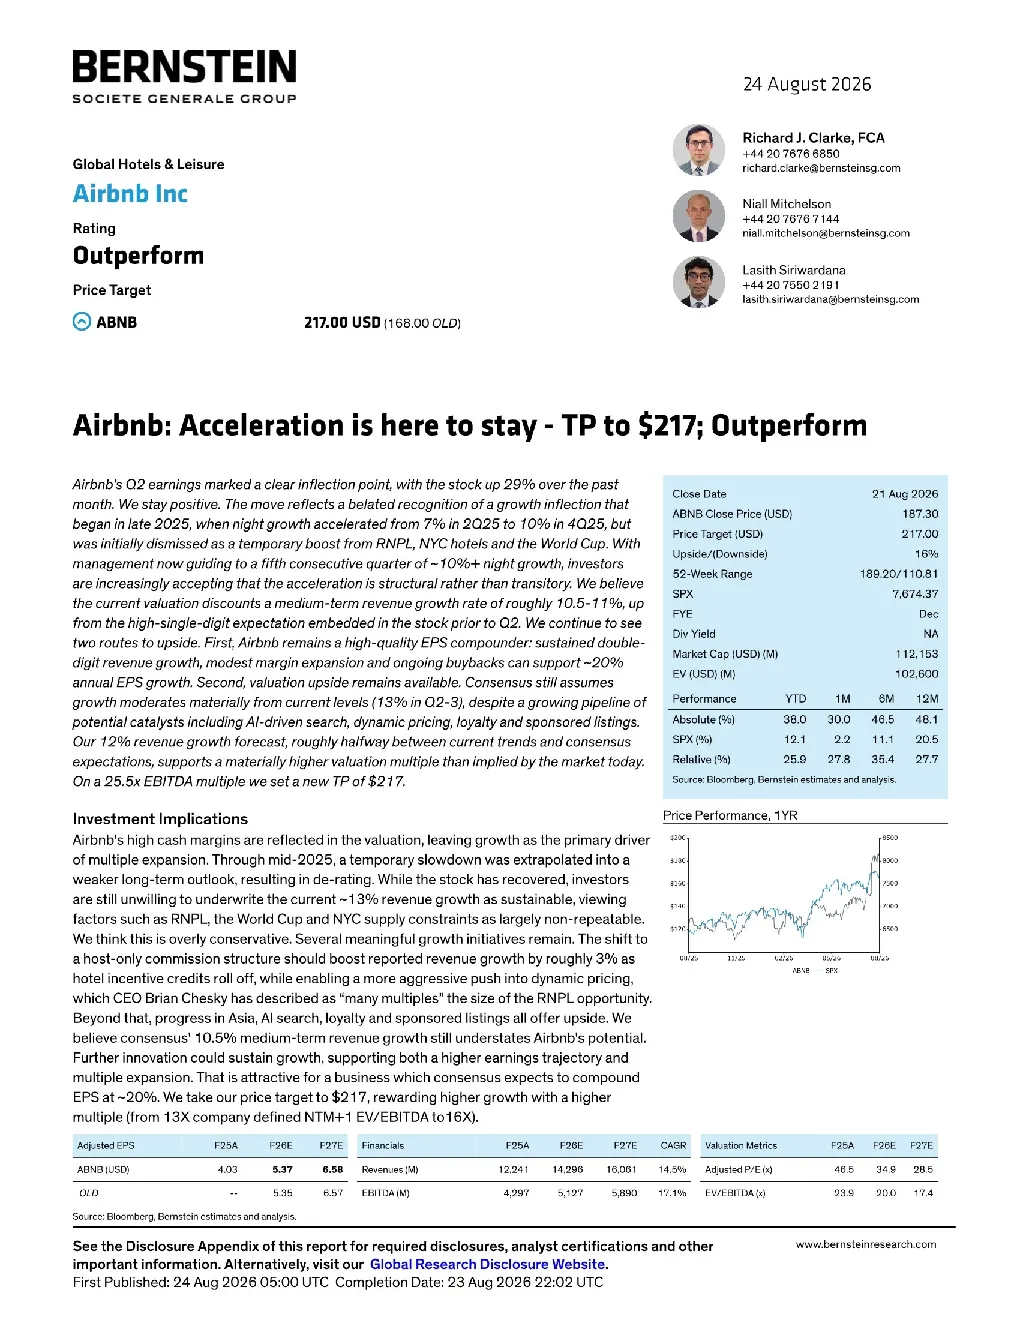
该研报指出Airbnb的增长拐点已到来,夜量增长将维持在10%以上,不再是临时性因素。预计当前估值低估了Airbnb中期约10.5-11%的营收增速,维持“跑赢市场”评级,目标价$217。研报强调了RNPL、单一佣金结构、酒店业务、AI搜索、忠诚度计划等增长驱动因素,以及亚太地区扩张的潜力。
旅游行业未来发展趋势如何?
旅游行业正经历结构性变化,Airbnb等平台通过技术创新和业务模式优化,推动夜量增长和收入提升。RNPL和单一佣金结构是关键增长引擎,酒店业务和AI搜索等新功能也在逐步落地,预计未来五年亚太地区将贡献300-400 bps的营收增长。这些趋势表明行业长期向好,但需关注整体旅游需求波动和竞争加剧等风险。
研报主要分析了哪些方面?
研报重点分析了Airbnb的增长驱动因素,包括RNPL的尾部效应、单一佣金结构的实施、酒店业务的推出、AI搜索的测试、忠诚度计划的规划以及其他增值服务。同时,报告评估了酒店入住率回升和亚太地区扩张带来的增长潜力,并基于25.5倍EV/EBITDA估值模型给出$217的目标价。这些分析覆盖了业务创新、市场扩张和估值逻辑等多个维度。
当前市场对Airbnb的判断是什么?
市场曾低估Airbnb的增长潜力,但现逐渐接受其结构性增长逻辑。当前估值显著低估了公司中期的营收增速,具备估值修复空间。RNPL贡献约300 bps营收增长,单一佣金结构预计贡献300 bps,AI搜索和忠诚度计划各贡献100 bps。酒店业务和亚太扩张也提供增长动力,但需警惕整体旅游需求下降、竞争加剧和供应限制政策变化等风险因素。
研报提示了哪些风险因素?
研报提示的主要风险包括整体旅游需求下降,可能导致平台增长放缓;来自Google、Booking、Expedia等竞争对手的加剧竞争,可能压缩利润空间;以及各国政府可能出台的供应限制政策,影响房源供给。此外,新业务模式的推广效果和宏观经济波动也可能带来不确定性。这些风险需持续关注,但报告认为长期增长逻辑依然稳固。