猜你想问
jpm首尔之旅纪要核心内容有哪些?
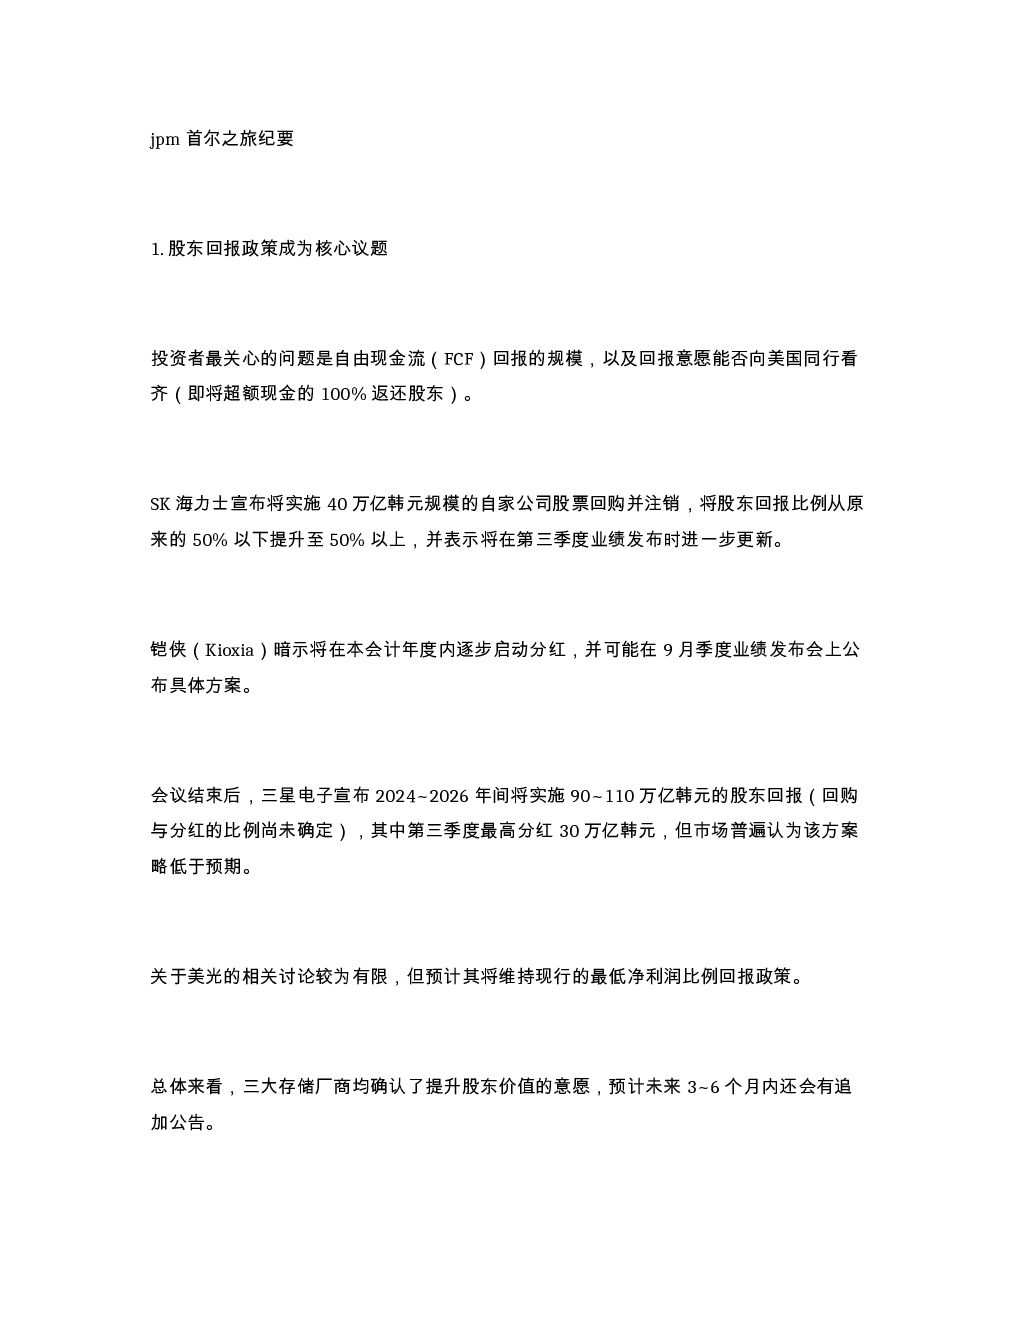
本次jpm首尔之旅纪要主要围绕股东回报政策、长期供货协议(LTA)、产品结构调整与供需展望、HBM价格谈判等核心议题展开。三大存储厂商SK海力士、铠侠、三星电子均确认提升股东价值的意愿,其中SK海力士宣布40万亿韩元股票回购并注销,回报比例提升至50%以上;铠侠暗示本会计年度内启动分红;三星电子计划2024~2026年间实施90~110万亿韩元回报,第三季度最高30万亿韩元分红。美光预计维持现行最低净利润比例回报政策,未来3~6个月可能追加公告。LTA方面,三大厂商供应覆盖率相近,合同期限差异明显,价格条款保密但供应商有利,或限制短期ASP上涨并推动估值重估。产品结构调整方面,HBM从12层切换回8层、SOCAMM单机容量下调均因供应不足,整体比特需求稳定但代理AI带动服务器DRAM单机容量增速加速至30%以上。NAND领域eSSD承接KV缓存需求,TLC仍为主力,新兴方案兴起。HBM价格谈判进入最后阶段,谈判存在上行风险,可能带动EPS上修。
半导体赛道行业发展趋势如何?
半导体赛道行业发展趋势呈现多重要素交织的特点。从供需关系看,HBM从12层切换回8层、SOCAMM单机容量下调均因供应不足,但整体比特需求(TAM)稳定,代理AI带动服务器DRAM单机容量增速加速至30%以上。LTA成为估值重估的核心主线,三大厂商供应覆盖率相近,合同期限差异明显,价格条款保密但供应商有利,或限制短期ASP上涨并推动估值重估,促进半导体生态健康。产品结构调整方面,NAND领域eSSD承接KV缓存需求,TLC仍为主力,SLC NAND、超高速IOPS、Z-NAND等新兴方案兴起(初期边缘AI)。供需短缺周期预计持续更长时间,美光新兴AI存储业务营收占比2028年达两位数,盈利能力与主力DRAM相当。
报告重点分析了哪些方向?
报告重点分析了股东回报政策、长期供货协议(LTA)、产品结构调整与供需展望、HBM价格谈判等方向。股东回报政策方面,SK海力士、铠侠、三星电子均确认提升股东价值,具体措施包括股票回购注销、启动分红、实施长期回报计划等。LTA方面,报告分析了三大厂商的供应覆盖率、合同期限、价格条款等,指出LTA或限制短期ASP上涨并推动估值重估。产品结构调整方面,报告关注HBM、SOCAMM、NAND等领域的技术变化与市场动态,如HBM层数调整、服务器DRAM单机容量增速、NAND新兴方案等。HBM价格谈判方面,报告指出三星电子激进价格策略,SK海力士平衡方式,两家2027年HBM ASP谈判进入最后阶段,存在上行风险可能带动EPS上修。
当前市场现状如何判断?
当前市场现状呈现供需结构性分化与长期趋势交织的特点。从供应端看,三大存储厂商SK海力士、铠侠、三星电子的供应覆盖率相近,但合同期限差异明显,美光以1年为主但推动长期化。价格条款保密但供应商有利,LTA或限制短期ASP上涨并缓解行业波动性。从需求端看,整体比特需求(TAM)稳定,但代理AI带动服务器DRAM单机容量增速加速至30%以上。HBM从12层切换回8层、SOCAMM单机容量下调均因供应不足,非性能退化。NAND领域eSSD承接KV缓存需求,TLC仍为主力,新兴方案兴起。供需短缺周期预计持续更长时间,美光新兴AI存储业务营收占比2028年达两位数,盈利能力与主力DRAM相当。
研报有哪些风险提示?
研报提示的主要风险包括:1)供需短缺周期可能持续更长时间,影响行业盈利稳定性;2)LTA虽缓解波动性但可能限制短期ASP上涨,需关注长期估值重估的节奏;3)产品结构调整过程中,HBM层数切换、SOCAMM单机容量下调等可能引发阶段性供应紧张;4)新兴存储方案如SLC NAND、超高速IOPS、Z-NAND等初期市场接受度存在不确定性;5)HBM价格谈判存在上行风险,可能带动EPS上修但需关注谈判博弈结果。此外,股东回报政策虽提升意愿明确,但具体执行效果受多种因素影响,需持续跟踪。