猜你想问
短纤瓶片减产增多,PTA重启情况如何影响市场?
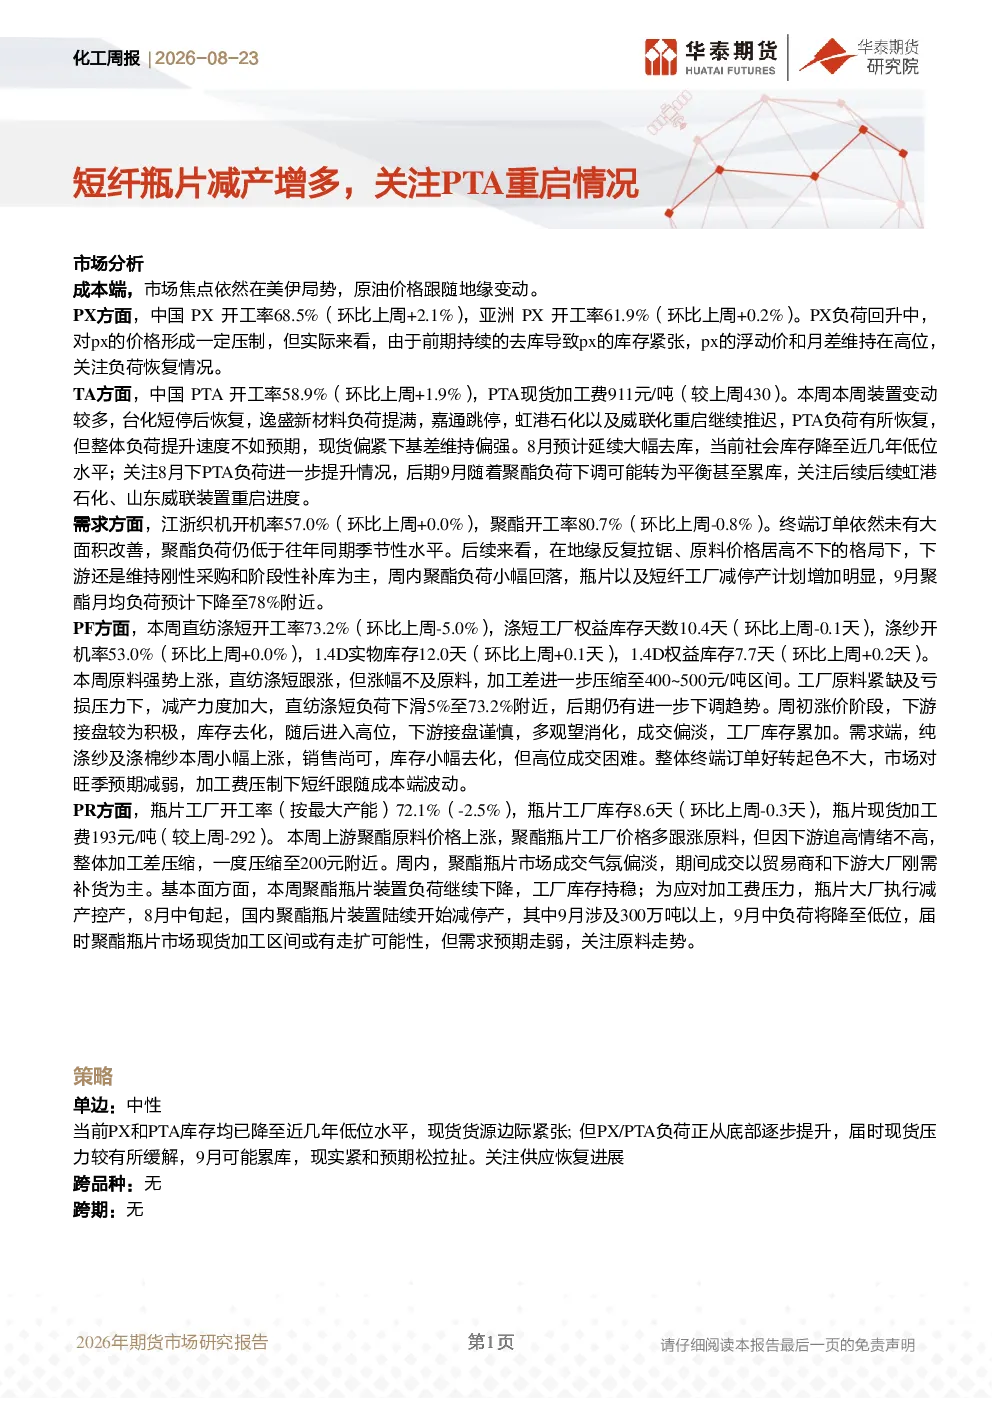
报告显示,短纤瓶片供应端减产增多,而PTA重启情况是市场关注的焦点。目前瓶片工厂开工率下降,库存持稳,大厂执行减产控产,8月中旬起减停产,9月涉及300万吨以上,9月中负荷将降至低位。PTA方面,中国开工率回升但速度不及预期,库存降至低位,8月预计延续大幅去库。供需两端均显示边际紧张,但负荷逐步提升将缓解现货压力,9月可能累库,现实紧和预期松拉扯,需关注供应恢复进展。
化工行业短纤瓶片赛道发展趋势如何?
短纤瓶片赛道呈现供需双弱格局。供应端,减产控产成为常态,但大厂减产计划对短期市场形成支撑。需求端,下游追高情绪不高,加工差压缩,成交偏淡,以刚需补货为主。市场对旺季预期减弱,加工费压制下短纤跟随成本端波动。长期来看,行业竞争加剧,企业需关注成本控制和产品差异化,同时需关注宏观政策及国际地缘政治对原料价格的影响。
本报告重点分析了哪些方向?
本报告重点分析了短纤瓶片及聚酯瓶片的供需平衡情况。供应端,关注瓶片工厂开工率变化、库存水平及大厂减产计划,特别是9月300万吨以上的减停产安排。需求端,分析江浙织机开机率、聚酯开工率及下游追高情绪,同时关注涤纱开机率及库存变化。此外,报告还探讨了PX、TA等原料的成本端走势,以及9月聚酯负荷下调对库存的影响,综合评估市场短期及中期运行逻辑。
当前化工市场现状如何判断?
当前化工市场呈现供需边际平衡但预期偏弱的现状。成本端,PX和TA库存降至低位,现货货源边际紧张,但负荷逐步提升将缓解现货压力。供需端,瓶片和短纤供应端减产控产,需求端刚性采购为主,旺季预期减弱。市场在现实紧和预期松之间拉扯,需关注供应恢复进展及下游补库节奏。整体来看,市场短期承压,但中长期仍需关注原料成本波动及宏观政策变化。
本报告提示哪些风险?
本报告提示的主要风险包括原油和汽油价格大幅波动,可能引发PX成本端剧烈波动;宏观政策超预期调整,可能影响下游需求及市场预期。此外,PTA重启进度不及预期,将加剧市场供应压力;下游补库节奏放缓,可能导致库存快速累积。需密切关注国际地缘政治局势变化,以及国内产业政策对相关企业的影响。这些因素均可能对化工市场短期运行及价格走势产生重要影响。