猜你想问
这份研报的核心内容是什么?
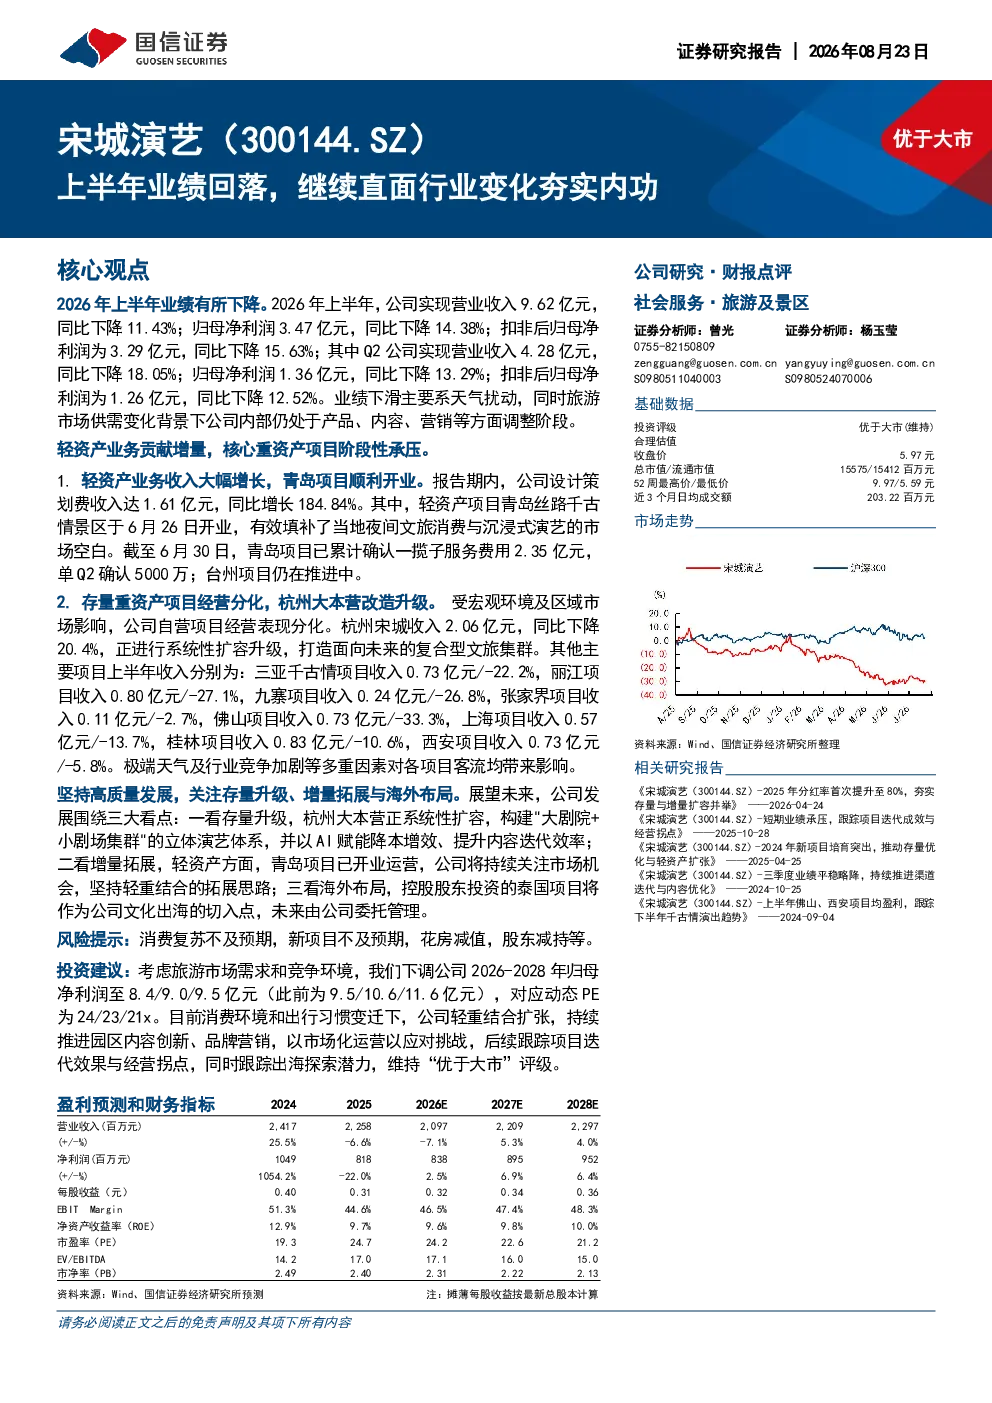
2026年上半年公司业绩有所下降,营业收入9.62亿元(同比下降11.43%),归母净利润3.47亿元(同比下降14.38%),主要受天气扰动及旅游市场供需变化影响。公司内部处于产品、内容、营销等方面调整阶段。轻资产业务设计策划费收入1.61亿元(同比增长184.84%),青岛丝路千古情景区开业,累计确认服务费用2.35亿元,台州项目推进中。重资产项目经营表现分化,杭州宋城收入2.06亿元(同比下降20.4%),正进行系统性扩容升级;其他项目收入均下降,受极端天气及行业竞争加剧影响。
休闲服务赛道未来发展趋势如何?
休闲服务行业未来发展趋势呈现多元化与品质化特点。一方面,行业受宏观经济、消费习惯变化影响显著,头部企业通过产品创新与品牌营销提升竞争力。另一方面,技术赋能成为关键,AI、大数据等技术在内容制作、游客体验优化中应用加深。轻资产模式如设计策划、IP授权等增长潜力大,重资产项目需通过系统性扩容升级提升效率。市场竞争加剧,企业需平衡扩张与盈利能力,海外布局成为新增长点。
研报重点分析了哪些方向?
研报重点分析了公司业绩变化原因及应对策略,包括产品、内容、营销调整。轻资产业务与重资产项目的经营表现对比,特别是杭州宋城系统性扩容升级计划。未来看点聚焦存量项目升级(如杭州大本营)、增量市场拓展(青岛项目开业)及海外布局(泰国项目)。同时,报告评估了公司2026-2028年盈利预测及动态PE,维持‘优于大市’评级,强调市场化运营应对挑战。
当前休闲服务市场现状如何判断?
当前休闲服务市场呈现供需结构性变化,极端天气与行业竞争加剧对项目经营造成压力。头部企业通过轻重结合扩张模式应对挑战,轻资产业务增长迅速,重资产项目需提升运营效率。消费者需求升级推动内容创新与体验优化,技术赋能降本增效成为趋势。市场竞争激烈,企业需关注新项目落地效果与品牌建设,海外市场成为潜在增长空间。
研报提示了哪些风险?
研报提示的主要风险包括消费复苏不及预期,可能影响旅游市场整体表现;新项目落地效果存在不确定性,需关注项目推进进度与经营效益;资产减值风险,如花房等固定资产可能面临减值;股东减持可能影响公司股权结构。此外,行业竞争加剧、政策变化等外部因素也可能对公司经营产生影响。