猜你想问
黄羽肉鸡养殖成本与后市展望有哪些要点?
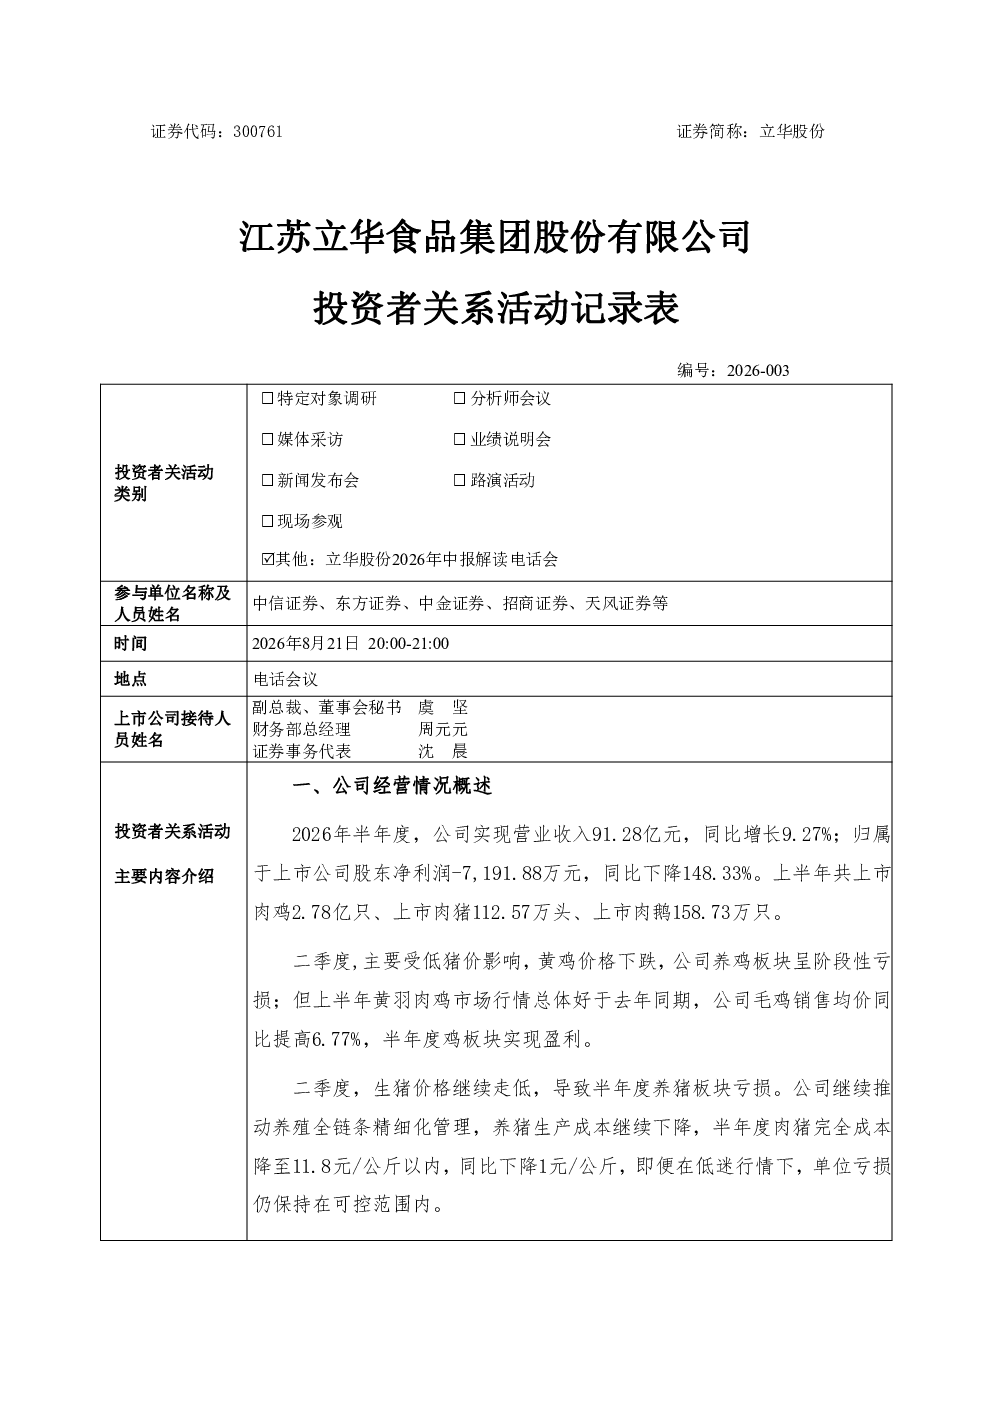
上半年饲料成本小幅上升,公司肉鸡完全成本微增至11.20元/公斤,仍保持业内领先水平。2025年黄鸡行情低迷推动行业产能去化,供给收缩为后期行情提供支撑。2025年下半年受季节性因素影响,黄鸡行情逐步上扬并重回盈利区间。公司将通过育种改良、渠道下沉、科学生产和能效提升等措施,兑现优质鸡溢价,打造全产业链竞争优势。
养猪成本下降空间体现在哪些方面?
公司立足华东养猪业务十余年,持续通过品种优化、生产管理和智能化建设降本增效。品种方面:优化品种结构,提升生产性能与肉质。生产管理方面:实施差异化考核机制,调动团队积极性,提升生产指标。智能化方面:加速向数字化养殖转型,扩大智能装备应用,提升运营效率。
肉鸡屠宰目标与规划有哪些具体内容?
公司年屠宰产能达1.5亿只,2026年上半年屠宰量近5000万只,全年目标1亿只。通过提升产能利用率和市场开拓,有望实现屠宰业务年度盈利。下一步规划:渠道下沉:布局生鲜前置仓,实现供应链直配。产品升级:提高精加工产品比重至20%(当前为17%)。战略合作:深化与新零售平台(如盒马)合作,开发差异化产品,提升品牌溢价,推动价值链高端化。
当前肉鸡行业市场现状如何?
2025年黄鸡行情低迷推动行业产能去化,供给收缩为后期行情提供支撑。2025年下半年受季节性因素影响,黄鸡行情逐步上扬并重回盈利区间。公司肉鸡完全成本微增至11.20元/公斤,仍保持业内领先水平。通过育种改良、渠道下沉、科学生产和能效提升等措施,公司致力于兑现优质鸡溢价,打造全产业链竞争优势。
研报中是否有相关风险提示?
研报中未明确指出具体风险提示,但可关注行业周期性波动对肉鸡和生猪价格的影响。公司通过品种优化、生产管理和智能化建设降本增效,但市场供需变化仍可能影响盈利能力。此外,渠道下沉和战略合作的推进效果也需持续关注,这些因素可能带来不确定性。
你可能感兴趣
002668 TCL智家 2026年8月19日-21日投资者关系活动记录表
未知机构2026-08-21
300814 中富电路 2026年8月21日投资者关系活动记录表
未知机构2026-08-21
301033 迈普医学 2026年8月21日投资者关系活动记录表
未知机构2026-08-21
300332 天壕能源 2026年8月21日投资者关系活动记录表
未知机构2026-08-23
600256 广汇能源 广汇能源股份有限公司2026年8月21日投资者关系活动记录表
未知机构2026-08-24
688059 华锐精密 华锐精密投资者关系活动记录表 2026年8月21日
未知机构2026-08-24
000526 学大教育 2026年8月21日投资者关系活动记录表
未知机构2026-08-21
301371 敷尔佳 2026年8月21日投资者关系活动记录表 一
未知机构2026-08-21
688676 金盘科技 2026年8月21日 投资者关系活动记录表
未知机构2026-08-25
601702 华峰铝业 华峰铝业2026年8月18日-8月21日投资者关系活动记录表
未知机构2026-08-25