猜你想问
蓝晓科技2026年报告核心内容有哪些?
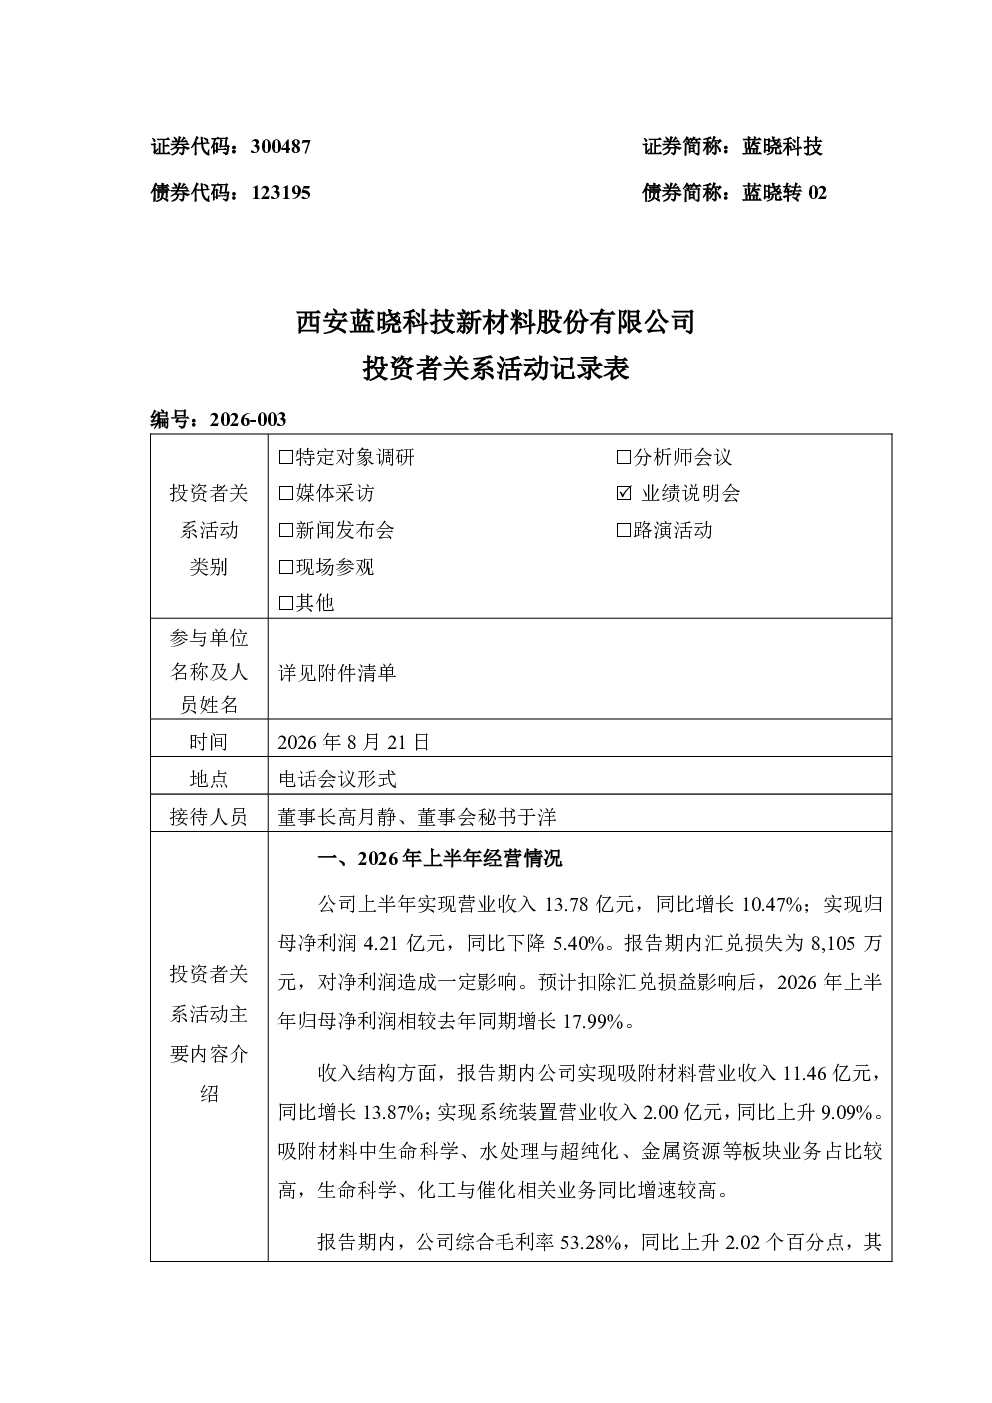
西安蓝晓科技新材料股份有限公司2026年报告显示,公司经营状况稳健,毛利率提升至56.09%,主要得益于高毛利业务占比提升。2026年上半年经营性现金流净额达4.43亿元,同比增长53.58%;资产负债率31.65%,财务稳健。公司在生命科学材料、蒲城生科产业园、超纯水业务、化工与催化板块、西藏国能矿业结则茶卡项目、海外生命科学团队、金属资源领域均取得显著进展,多个项目进入商业化生产阶段或实现技术突破。
蓝晓科技所属赛道行业发展趋势如何?
蓝晓科技所属赛道为生命科学材料、化工催化及金属资源领域,这些行业正经历快速发展。生命科学材料方面,多肽固相合成载体和小核酸固相合成载体保持全球领先,客户涵盖国内外头部药企,商业化进程加速。化工与催化板块通过吸附分离材料、双酚A树脂等实现国产化替代,推动行业自主可控。金属资源领域在红土镍矿提镍、钴提取及回收、短流程提钒等技术上取得突破,符合绿色低碳发展趋势。这些领域的技术创新和产业化将驱动行业持续增长。
蓝晓科技报告重点分析了哪些方向?
蓝晓科技报告重点分析了公司在生命科学材料、超纯水业务、化工与催化板块、金属资源领域的业务发展情况。生命科学材料方面,聚焦多肽固相合成载体和小核酸固相合成载体,商业化项目稳步推进。超纯水业务通过喷射法均粒技术和核级树脂实现技术突破,保障核电关键材料自主可控。化工与催化板块通过吸附分离材料和双酚A树脂实现国产化替代,推动行业技术进步。金属资源领域在红土镍矿提镍、钴提取及回收、短流程提钒等技术上取得突破,为大型产业化项目奠定基础。
蓝晓科技当前市场现状如何?
蓝晓科技当前市场现状表现为业务稳健增长,技术领先优势明显。公司在生命科学材料领域保持全球领先地位,客户涵盖国内外头部药企,商业化进程加速。超纯水业务实现技术突破,核级树脂通过产品鉴定,为中国核电关键材料自主可控做出贡献。化工与催化板块通过吸附分离材料和双酚A树脂实现国产化替代,推动行业技术进步。金属资源领域在红土镍矿提镍、钴提取及回收、短流程提钒等技术上取得突破,为大型产业化项目奠定基础。整体来看,公司业务布局合理,技术优势突出,市场竞争力强。
蓝晓科技研报存在哪些风险提示?
蓝晓科技研报提示的主要风险包括:项目建设和产能释放进度不及预期,可能影响业绩增长;市场竞争加剧可能导致产品价格下降;新技术的研发和产业化存在不确定性;原材料价格波动可能影响成本控制;海外业务拓展面临政策和文化差异等挑战。此外,部分项目处于前期阶段,商业化进程存在不确定性,可能影响短期业绩表现。公司需关注技术研发和市场变化,加强风险管控。