猜你想问
本周市场指数表现如何?
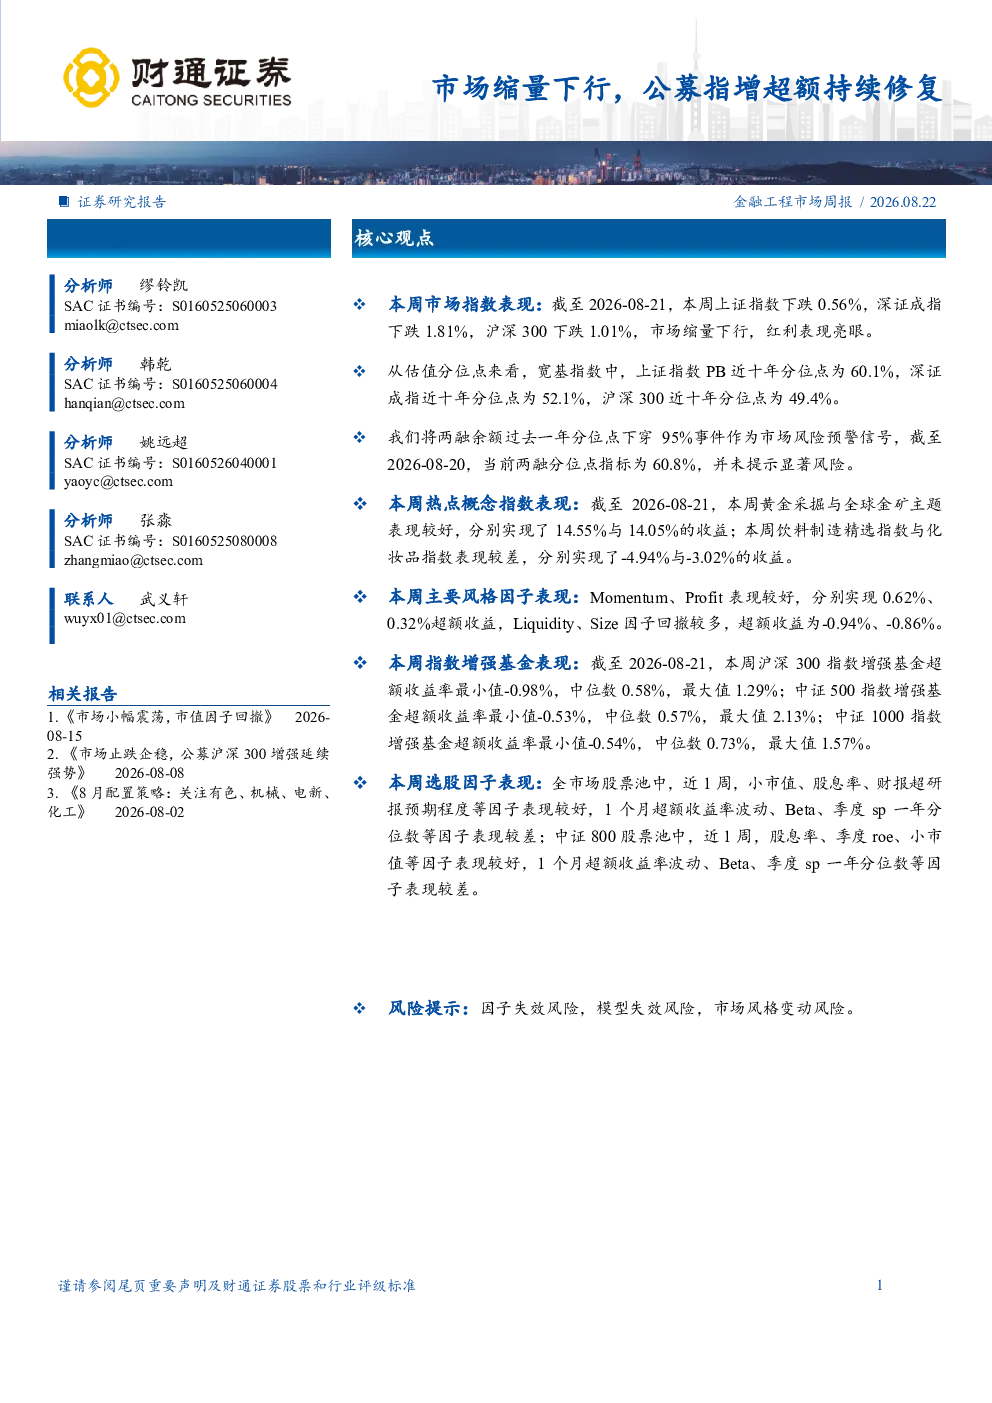
本周上证指数下跌0.56%,深证成指下跌1.81%,沪深300下跌1.01%,市场整体呈现缩量下行状态。红利策略表现亮眼,部分热点概念指数如黄金采掘与全球金矿主题收益显著,分别达到14.55%与14.05%。估值分位点显示上证指数PB近十年分位点为60.1%,深证成指为52.1%,沪深300为49.4%,整体估值处于相对合理区间。
金融行业发展趋势如何?
金融行业整体处于缩量调整阶段,但并未出现显著风险信号。两融余额分位点指标为60.8%,未提示显著风险。风格因子中Momentum和Profit表现较好,分别实现0.62%、0.32%超额收益,而Liquidity、Size因子回撤较多。指数增强基金表现分化,沪深300、中证500、中证1000指数增强基金超额收益中位数均超过0.5%,显示出市场结构性机会。
报告重点分析了哪些方向?
报告重点分析了市场整体缩量下行状态下的投资机会,特别关注了红利策略表现、热点概念指数如黄金采掘与全球金矿主题的收益情况,以及风格因子中Momentum、Profit等表现较好的因子。同时,报告还分析了指数增强基金的超额收益表现,发现沪深300、中证500、中证1000指数增强基金中位数超额收益均超过0.5%,此外还考察了选股因子中小市值、股息率等因子的持续表现。
当前市场现状如何判断?
当前市场整体处于缩量下行状态,但并未出现显著风险信号。两融分位点下穿95%后,20日平均收益率为-1.09%,单日下跌超3%概率为42.11%,但仍需关注市场波动性。估值方面,上证指数PB近十年分位点为60.1%,深证成指为52.1%,沪深300为49.4%,整体估值处于相对合理区间。热点概念指数组合历史年化收益23.89%,相对中证500的年化超额为21.71%。
研报有哪些风险提示?
研报提示的主要风险包括因子失效风险、模型失效风险以及市场风格变动风险。因子失效风险指历史表现良好的因子可能在未来失效,模型失效风险指投资模型可能因市场变化而失效,市场风格变动风险指市场风格可能发生转变导致原有投资策略失效。此外,投资者需关注两融余额指标,当前两融分位点指标为60.8%,虽未提示显著风险,但仍需保持警惕。