猜你想问
瑞联新材2026年半年度业绩说明会核心内容有哪些?
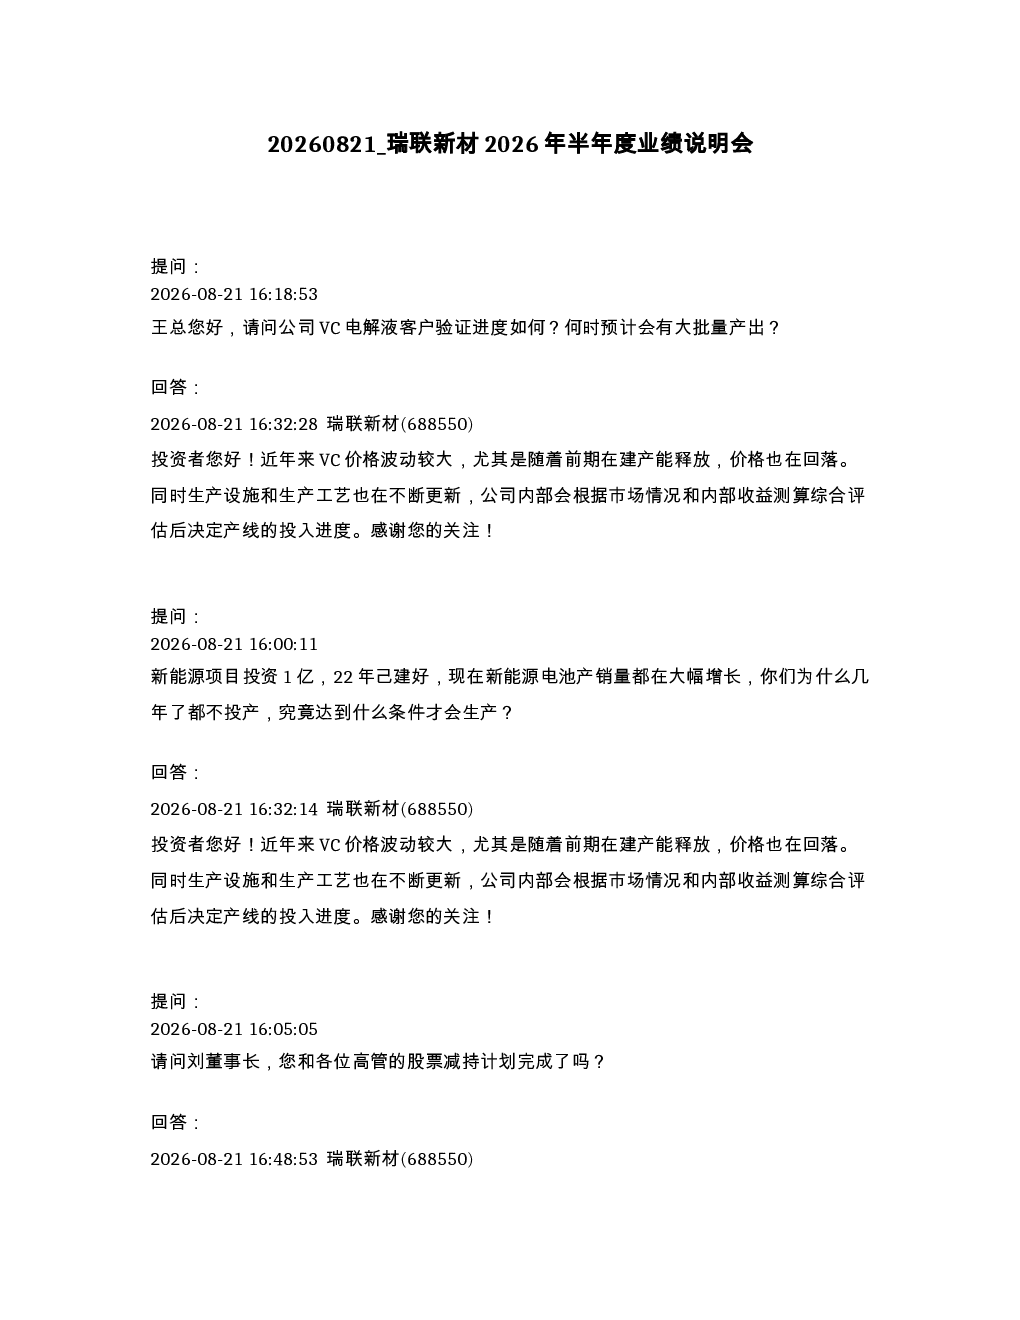
本次业绩说明会主要围绕VC电解液业务、新能源项目、医药板块、EUV光刻胶单体、OLED业务、市值管理、PSPI材料、光刻胶成品规划、电子材料业务、并购计划、CMP抛光材料、做市商与回购、PSPI成品材料等关键业务展开。VC电解液业务受市场价格波动影响,产能释放影响VC价格;新能源项目暂未投产;医药板块营收下滑但下半年订单有望兑现;EUV光刻胶单体已通过客户中试认证;OLED业务维持增长;公司聚焦主业提升股东回报;PSPI材料未来潜力较大;电子材料业务毛利率大幅增长;并购计划审慎进行;CMP抛光材料持续丰富产品矩阵。
半导体材料赛道发展趋势如何?
半导体材料赛道持续向高端化、精细化发展。VC电解液、EUV光刻胶单体等关键材料需求稳定增长,受下游客户产能扩张带动。OLED材料市场潜力巨大,京东方等大屏幕生产线投产将显著拉动上游材料需求。公司积极布局光刻胶树脂、光致产酸剂等半导体核心材料,并向光纤树脂等光通信材料延伸。电子材料业务毛利率提升,盈利能力增强。整体看,半导体材料行业前景广阔,但需关注市场竞争加剧、原材料价格波动等风险。
报告重点分析了哪些方向?
报告重点分析了公司各业务板块的运营情况及未来规划。VC电解液业务的市场适应性及产能释放节奏;新能源项目的投产条件评估;医药板块的业绩下滑原因及下半年订单兑现预期;EUV光刻胶单体中试认证进展;OLED业务的增长动力;市值管理策略,包括现金分红、股份回购等;PSPI材料的市场潜力及产能释放计划;电子材料业务的盈利能力提升措施;并购重组机会的审慎评估;CMP抛光材料的产品矩阵丰富度。
当前市场对瑞联新材的判断是什么?
当前市场对瑞联新材的关注点集中于其多元化业务布局及业绩表现。VC电解液业务的市场波动影响较大,需关注其应对策略;新能源项目暂未投产引发关注;医药板块业绩下滑但下半年订单预期提供一定支撑;EUV光刻胶单体及OLED业务展现增长潜力;公司市值管理措施体现其对股东回报的重视;电子材料业务盈利能力增强是积极信号;并购计划审慎进行,符合行业发展趋势。整体看,市场对公司在复杂环境下的经营韧性和战略方向持观察态度。
研报中提示了哪些风险?
研报提示的主要风险包括:VC电解液市场价格波动及产能释放风险;新能源项目投产条件不达预期的风险;医药板块下游客户去库存周期延长影响业绩的风险;EUV光刻胶单体及OLED业务客户内部原因导致项目进展延后的风险;汇率波动对公司财务状况的影响;原材料价格波动及供应链风险;公司部分项目产能释放进度不及预期的风险;并购重组机会把握不成的风险。公司已建立汇率风险应对机制,并持续关注原材料市场变化,但外部环境不确定性仍需警惕。