猜你想问
中信建投2026年半年度业绩说明会核心内容有哪些?
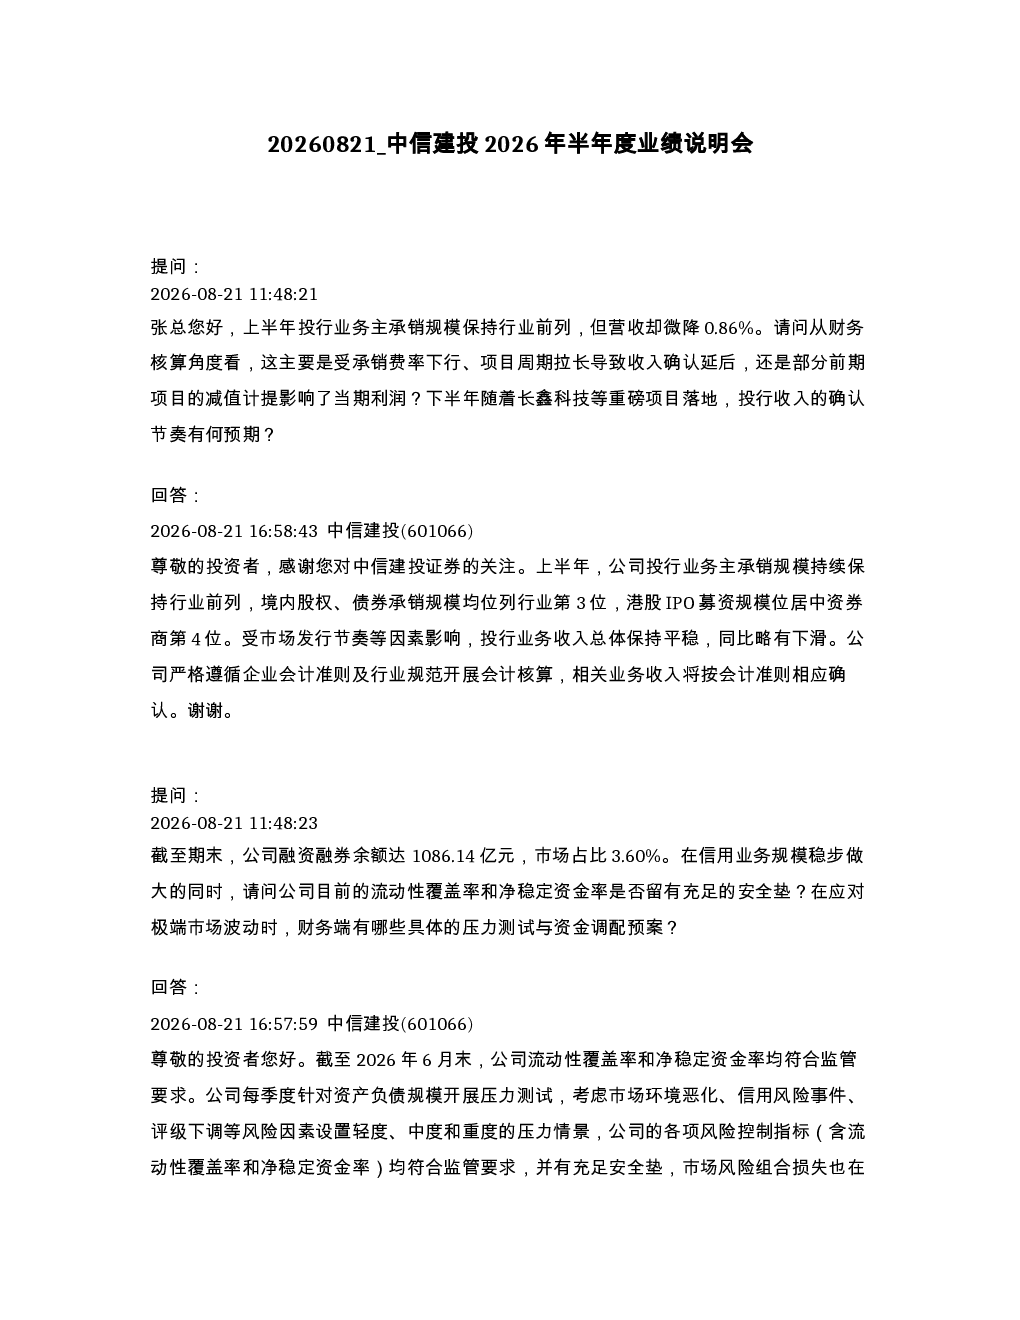
报告显示中信建投上半年投行业务规模保持行业前列,境内股权、债券承销规模位列行业第3位,港股IPO募资规模居中资券商第4位。收入微降0.86%,主要受市场发行节奏影响,下半年将受益于长鑫科技等重磅项目落地。公司持续推动“价值投行、新质投行、数智投行”战略,通过客户驱动、产业链开发、“四投联动”、国际化提升竞争力。信用业务融资融券余额达1086.14亿元,市场占比3.60%,流动性充足。海外业务快速增长,合规与风险管理持续强化。公司重视投资者关系管理,通过多样化活动传递长期价值。交易及机构客户服务业务同比暴增94.12%,资管与机构业务协同深化。
报告反映的赛道/行业发展趋势是什么?
报告显示券商行业正加速数字化转型,中信建投通过“数智投行”战略提升主动管理、非方向交易等业务收入占比,用好金融科技平滑市场波动。投行业务向“价值投行、新质投行”转型,聚焦客户驱动和产业链开发。信用业务保持稳健,流动性储备充足。海外业务合规与ESG要求提高,绿色金融、养老金融等非财务信息披露将更完善。资管业务以机构客户需求为驱动,实现“以需定产”,深化资管与机构业务协同。
报告重点分析了哪些方向?
报告重点分析了中信建投投行业务收入确认节奏变化,下半年将受益于长鑫科技等重磅项目落地。公司通过“四投联动”(投行、资管、机构、信用)提升竞争力,打造内生增长能力。信用业务风险控制指标充足,流动性储备适度独立管理。海外业务合规与风险管理持续强化,增强长期机构投资者信心。交易及机构客户服务业务高增长主要依赖市场行情,公司将通过战略转型平滑周期波动。资管业务深化与机构业务协同。
当前市场现状如何?
报告反映当前市场发行节奏影响券商收入确认,部分项目减值计提影响利润。下半年市场预期平稳,长鑫科技等重磅项目落地将带动投行业务收入增长。信用业务融资融券余额达1086.14亿元,市场占比3.60%,流动性充足。交易及机构客户服务业务同比暴增94.12%,主要得益于市场成交量火爆。整体看,券商行业正经历数字化转型和业务结构优化阶段。
研报提示哪些风险?
报告提示市场发行节奏波动可能影响券商收入确认,部分项目减值计提存在不确定性。海外业务面临合规与ESG要求提高,需持续完善风险管控和信息披露。交易及机构客户服务业务高增长依赖市场行情,战略转型效果存在不确定性。资管业务需应对市场竞争和客户需求变化。公司战略转型过程中可能存在执行风险,需关注项目落地效果和风险控制能力。