猜你想问
湖北宜化报告核心内容有哪些?
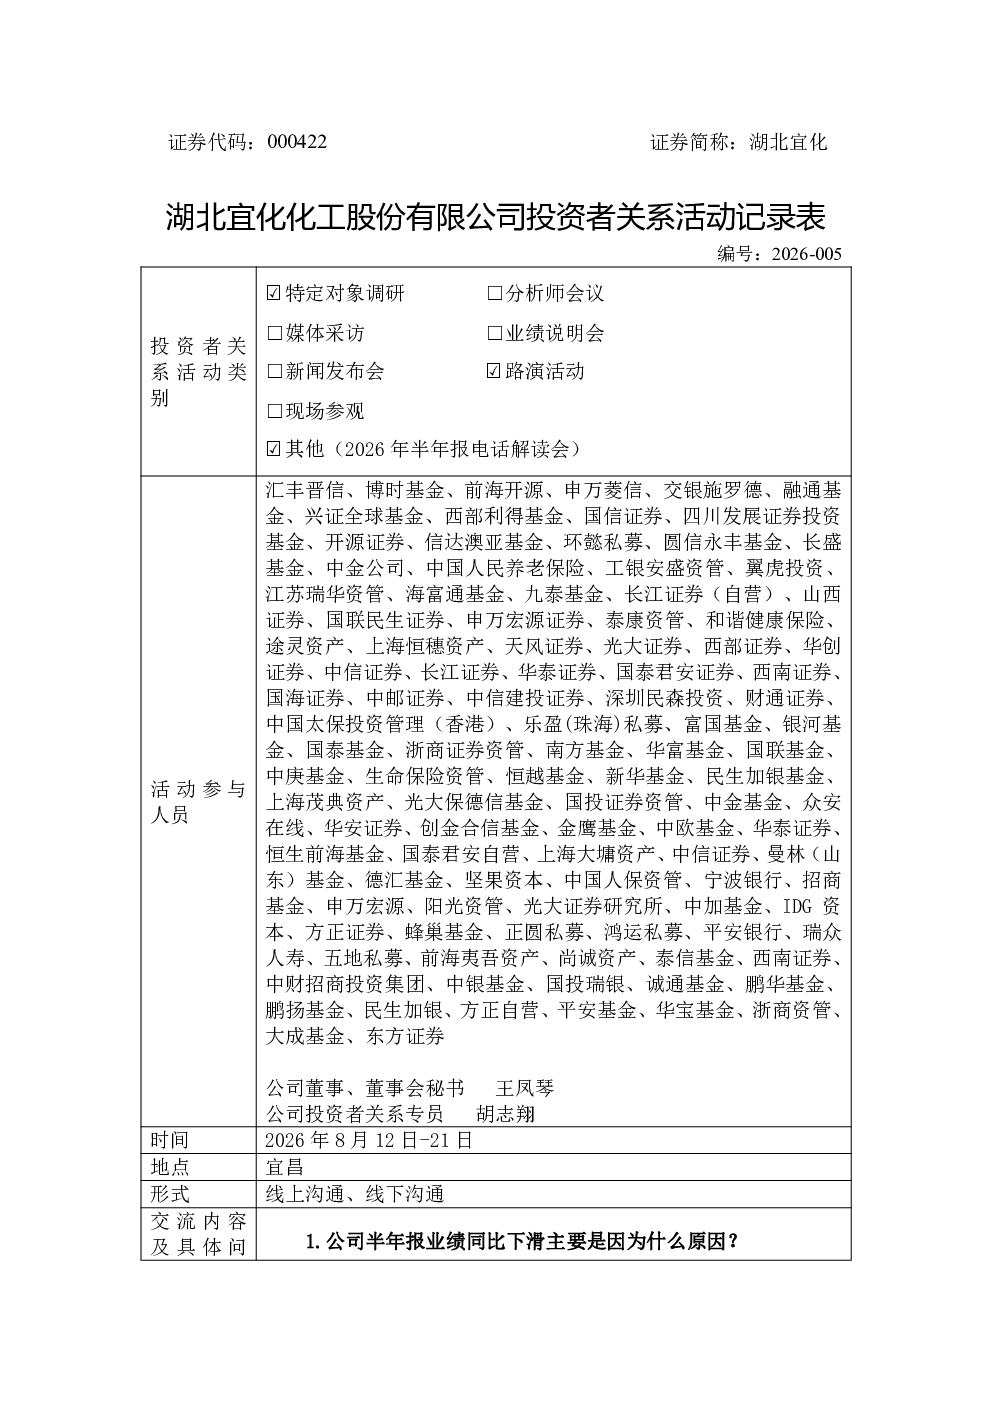
湖北宜化报告显示,公司核心装置尿素、PVC、烧碱运行稳定,开工率良好。控股子公司新疆宜化上半年净利润4.64亿元,是核心利润来源。但化肥板块因硫磺、天然气价格波动压力,磷复肥毛利率下滑成利润主压。新材料与新能源业务中,邦普宜化磷酸铁一期装置优化,直供头部电池企业,盈利改善。磷氟高值化产业链有序落地,季戊四醇项目推进中。新疆煤炭板块营收下滑12.42%,未来计划煤制油、煤制气提升自用比例。
磷化工行业发展趋势如何?
磷化工行业发展趋势上,湖北宜化报告指出,磷复肥毛利率下滑主因是硫磺、天然气价格波动。公司短期通过聚焦性价比采购、强化波段操作、增加本土硫磺供应管控成本。长期计划通过磷石膏制酸工艺构建内部资源循环体系,降低对硫磺依赖。磷氟高值化产业链有序落地,季戊四醇项目推进,为后续增长储备产能。
报告重点分析了哪些方向?
报告重点分析了湖北宜化生产端核心装置运行情况,特别是尿素、PVC、烧碱的开工率及稳定性。控股子公司新疆宜化的净利润贡献显著。化肥板块面临的上游成本压力及磷复肥毛利率下滑问题,公司短期和长期应对策略。新材料与新能源业务中,邦普宜化磷酸铁一期装置的优化及盈利能力改善,磷氟高值化产业链进展。新疆煤炭板块营收下滑原因及未来煤制油、煤制气的发展方向。
当前市场对湖北宜化的判断是什么?
当前市场对湖北宜化的判断显示,公司生产端运行稳定,核心装置开工率良好,但化肥板块面临硫磺、天然气价格波动压力,磷复肥毛利率下滑导致利润承压。新材料与新能源业务表现积极,邦普宜化磷酸铁一期装置优化,盈利能力大幅改善,磷氟高值化产业链有序推进。新疆煤炭板块营收下滑,未来计划通过煤制油、煤制气提升自用比例,实现就地深度转化。
报告有哪些风险提示?
报告风险提示包括,化肥板块面临硫磺、天然气价格波动压力,可能导致盈利空间挤压。磷复肥毛利率下滑成为利润承压主因,短期应对措施效果有待观察。新疆煤炭板块外销比例高导致盈利优势未充分释放,营收同比下滑12.42%,毛利率同比下滑1.9%。煤制油、煤制气项目未来进展存在不确定性,可能影响煤炭板块的长期发展。