猜你想问
恒基地产最新研报核心内容是什么?
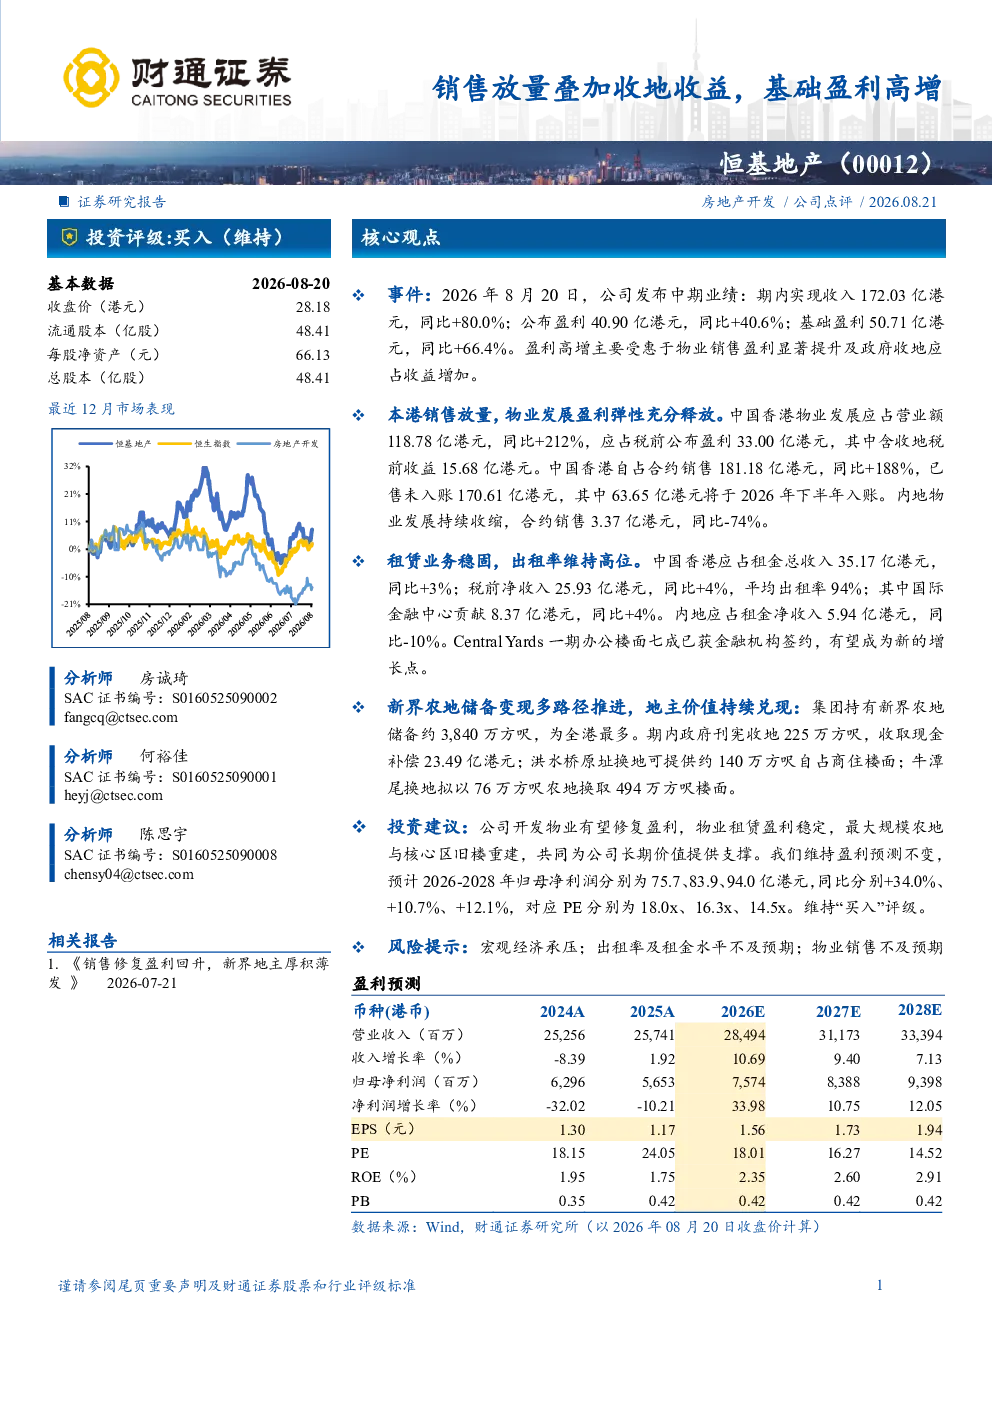
恒基地产最新研报显示,公司中期业绩强劲,盈利高增主要得益于物业销售盈利提升及政府收地收益增加。香港销售放量,物业发展盈利弹性充分释放;内地物业发展持续收缩。租赁业务稳固,出租率维持高位。新界农地储备变现多路径推进,地主价值持续兑现。
房地产行业发展趋势如何?
报告指出,香港物业发展盈利弹性充分释放,内地物业发展持续收缩,显示区域市场分化明显。租赁业务稳固,出租率维持高位,反映行业长期价值支撑。新界农地储备变现多路径推进,体现地主模式价值提升,行业整合与资源优化配置趋势持续。
研报重点分析了恒基地产的哪些业务?
研报重点分析了恒基地产的香港物业发展、内地物业发展、租赁业务及新界农地储备。香港物业发展贡献显著,应占营业额同比大幅增长212%,自占合约销售增长188%。内地物业发展合约销售有所下滑。租赁业务保持稳定,出租率94%。新界农地储备变现进展顺利,现金补偿及楼面获取均取得进展。
当前市场对恒基地产有何判断?
市场判断恒基地产中期业绩表现强劲,盈利高增可持续性较强。香港市场表现突出,内地市场调整但租赁业务稳健。公司地主模式价值逐步兑现,新界农地储备提供长期发展潜力。整体来看,公司在区域市场分化及行业转型中展现一定竞争优势。
研报提示了哪些风险?
研报提示的风险包括宏观经济承压可能影响市场信心;出租率及租金水平存在不及预期的可能性;物业销售受市场环境及政策影响较大,存在不及预期的风险。此外,公司业务涉及多个区域,需关注各区域市场变化带来的不确定性。
你可能感兴趣
2018年中报点评:业绩放量、销售高增,拿地控量提质
华创证券2018-09-02
业绩稳健,销售高增,拿地力度持续回升
房地产开源证券2020-10-30
2020年9月销售数据点评:销售高增,拿地谨慎
华创证券2020-10-14
2020年9月销售数据点评:结转高增、销售改善、拿地积极
房地产华创证券2020-10-14
2020年6月销售数据点评:销售持续高增,拿地积极扩张
房地产华创证券2020-07-02
9月销售数据点评:销售保持高增,拿地相对积极
房地产华创证券2020-10-12
2019年10月销售数据点评:销售高增,拿地谨慎
房地产华创证券2019-11-10
业绩低位大幅提升,销售高增、拿地积极
房地产华创证券2017-08-30
业绩、销售高增,拿地积极扩张,上调业绩及目标价,并上调至强烈推荐
房地产华创证券2018-01-31
收购保利置业强化资源整合核心地位,拿地积极、销售高增,重申强烈推荐
房地产华创证券2017-12-01