猜你想问
Giant Biogene 2026 年上半年业绩下滑的主要原因是什么?
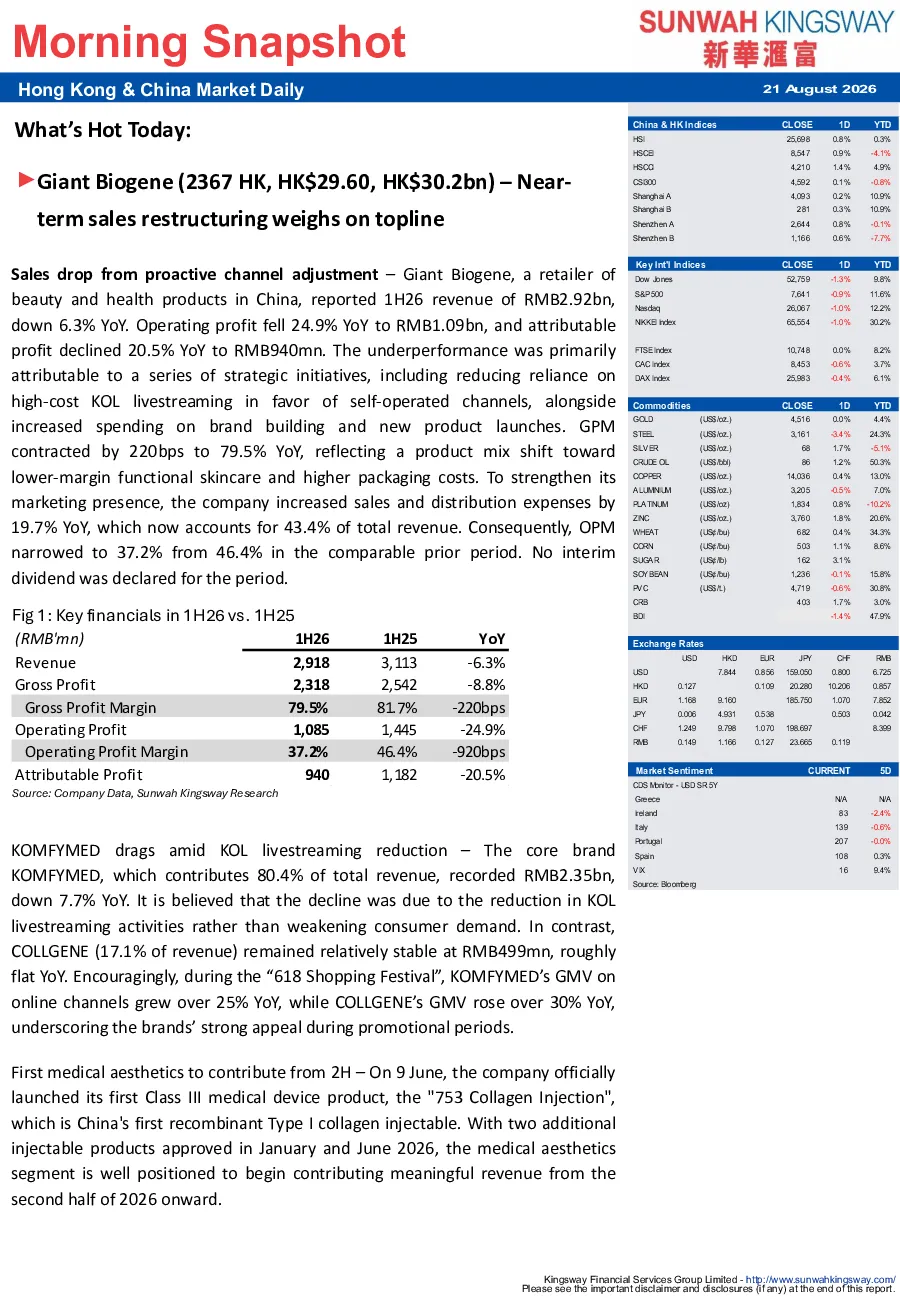
Giant Biogene 2026 年上半年业绩下滑主要受销售渠道调整影响。公司主动减少对高成本的 KOL 直播依赖,转向自营渠道,并增加品牌建设和新产品推出的投入。这一策略导致收入同比下降 6.3%,至 29.2 亿元人民币;净利润同比下降 24.9%,至 10.9 亿元人民币;归属于股东的净利润同比下降 20.5%,至 9.4 亿元人民币。毛利率下降 220 个基点至 79.5%,反映产品结构向低毛利功能性护肤品和高包装成本产品倾斜。销售和分销费用同比增长 19.7%,目前占总收入 43.4%,导致营业利润率从上年的 46.4% 收窄至 37.2%。
Giant Biogene 的核心品牌 KOMFYMED 和 COLLGENE 表现如何?
Giant Biogene 的核心品牌 KOMFYMED 收入同比下降 7.7%,至 23.5 亿元人民币,主要受 KOL 直播活动减少影响。而 COLLGENE 收入相对稳定,同比增长约 17.1%,至 4.99 亿元人民币。在“618”购物节期间,KOMFYMED 在线渠道 GMV 同比增长 25% 以上,COLLGENE GMV 同比增长 30% 以上,显示品牌在促销期间具有较强的吸引力。KOMFYMED 的下滑主要由于公司减少对 KOL 直播的依赖,而 COLLGENE 的增长则得益于其产品组合的稳定性及市场接受度。
Giant Biogene 未来发展战略重点是什么?
Giant Biogene 未来发展战略重点放在创新原材料和三类医疗器械上。公司首款三类医疗器械“753 胶原蛋白注射剂”于 6 月 9 日正式上市,加上 1 月和 6 月获批的另外两款注射产品,医疗美容板块预计从 2026 年下半年开始贡献可观的收入。公司管理层继续目标全年增长复苏,并将长期战略重点放在创新原材料和三类医疗器械上,以提升产品竞争力和盈利能力。
当前市场对 Giant Biogene 的估值如何?
当前股价对应 2026 年每股收益 13.8 倍。分析师认为需求基础依然稳固,下降并非由需求减弱驱动,公司正通过渠道调整控制成本并保护利润率。公司通过减少对高成本 KOL 直播的依赖,转向自营渠道,并增加品牌建设和新产品推出的投入,以优化成本结构和提升长期竞争力。尽管短期业绩有所下滑,但公司长期发展策略仍具吸引力。
投资 Giant Biogene 需要注意哪些风险?
投资 Giant Biogene 需要注意的风险包括销售渠道调整带来的短期业绩波动。公司主动减少对高成本的 KOL 直播依赖,转向自营渠道,并增加品牌建设和新产品推出的投入,可能导致短期内收入和利润下滑。此外,毛利率下降 220 个基点至 79.5%,反映产品结构向低毛利功能性护肤品和高包装成本产品倾斜,可能影响长期盈利能力。同时,医疗美容板块的医疗器械产品上市需要时间来验证市场接受度,存在一定的不确定性。