猜你想问
这份研报的核心内容是什么?
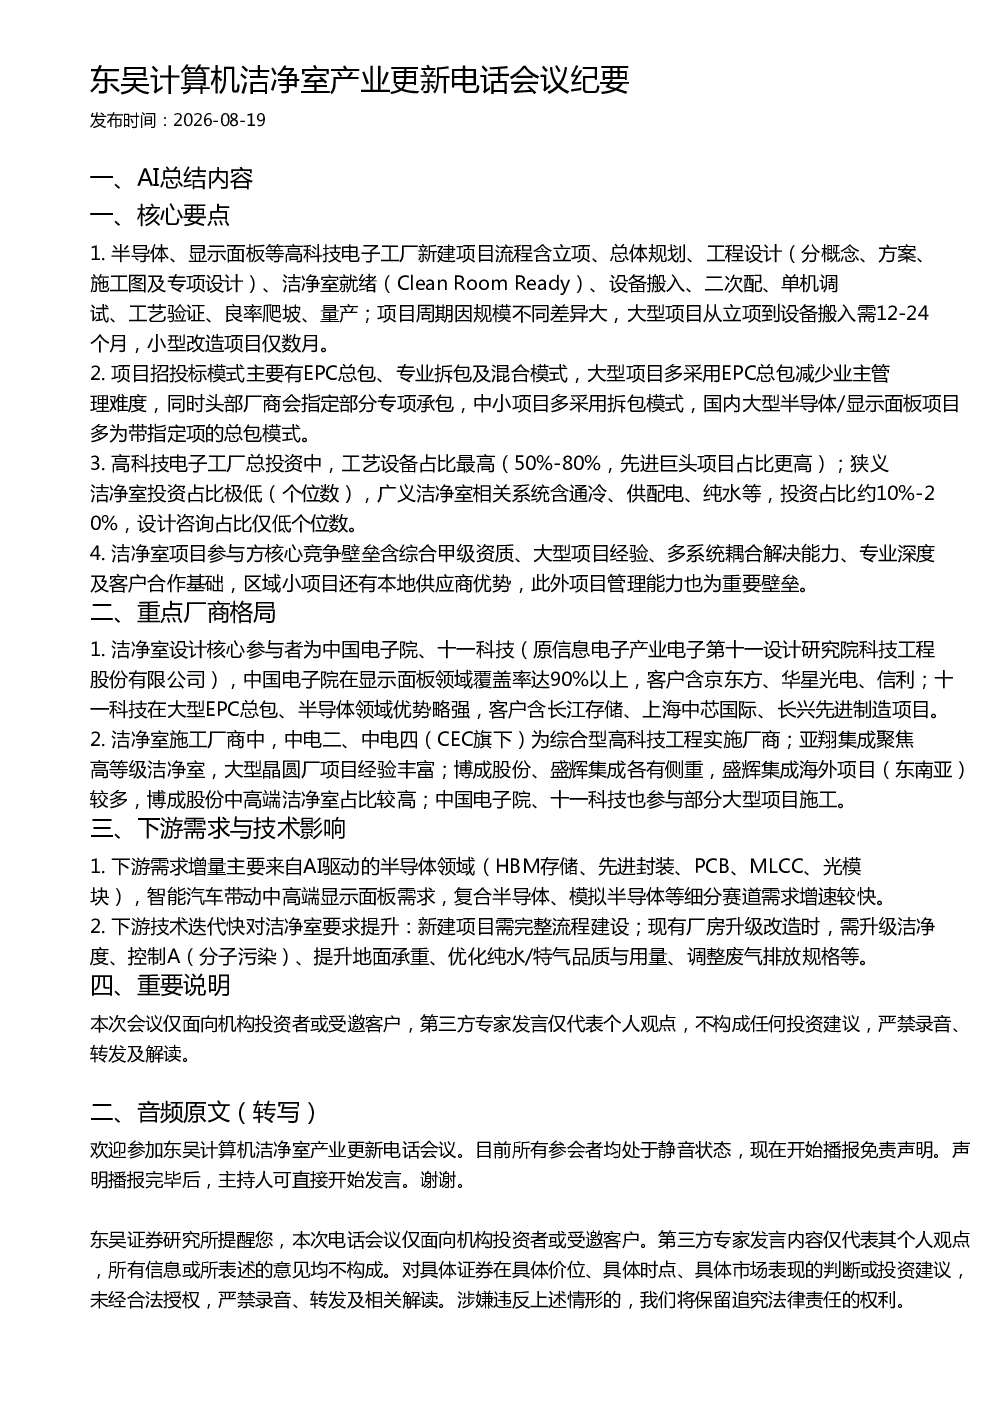
这份研报的核心内容是关于高科技电子工厂新建项目的流程、招投标模式、投资构成、竞争壁垒,以及洁净室设计、施工的重点厂商格局。报告还分析了下游需求增量主要来自AI驱动的半导体领域和智能汽车带动的中高端显示面板需求,并指出下游技术迭代快对洁净室要求的提升。
洁净室产业未来发展趋势如何?
洁净室产业未来发展趋势显示,AI驱动的半导体领域(如HBM存储、先进封装等)需求增量显著,智能汽车带动中高端显示面板需求增长,复合半导体、模拟半导体等细分赛道需求增速较快。技术迭代快对洁净室要求提升,新建项目需完整流程建设,现有厂房升级改造需升级洁净度、控制分子污染、提升地面承重等。
研报重点分析了哪些方向?
研报重点分析了高科技电子工厂新建项目的全流程,包括立项到量产的各个环节,以及项目招投标模式(EPC总包、专业拆包等)。此外,报告还详细分析了洁净室投资构成、核心竞争壁垒,以及洁净室设计、施工的重点厂商格局,如中国电子院、十一科技、中电二、亚翔集成等。
洁净室市场现状如何?
洁净室市场现状显示,高科技电子工厂总投资中,工艺设备占比最高(50%-80%),狭义洁净室投资占比极低(个位数),广义洁净室相关系统(含通冷、供配电等)投资占比约10%-20%,设计咨询占比仅低个位数。洁净室项目参与方核心竞争壁垒包括综合甲级资质、大型项目经验、多系统耦合解决能力等。
研报中有哪些风险提示?
研报中提示,本次会议仅面向机构投资者或受邀客户,第三方专家发言仅代表个人观点,不构成任何投资建议。此外,洁净室项目参与方需具备综合能力,如大型项目经验、多系统耦合解决能力等,区域小项目还有本地供应商优势,项目管理能力同样重要。
你可能感兴趣
东吴计算机/金融团队:移动支付大战元年来临,移动支付将现新格局_电话会议纪要
东吴证券2016-02-17
东吴机械电话会议纪要:产业专家详解农业供给侧改革
东吴证券2016-12-19
东吴:产业专家详解农业供给侧改革电话会议纪要
东吴证券2016-12-20
东吴:轻工·电话会议纪要-造纸需求几何?听听产业怎么说20180508
东吴证券2018-05-08
东吴:机械电话会议纪要-未来三年轨交装备产业核心要点问答20180806
东吴证券2018-08-07
东吴:全面屏产业专家电话会议纪要-20170718
东吴证券2017-07-19
东吴:面板产业解析电话会议纪要20170704
东吴证券2017-07-21
东吴环评行业电话会议纪要:环保产业的未来在于解决方案提供!
东吴证券2016-06-01
国君计算机电话会议纪要:Pokemon入华在即,催化室内定位产业新机遇
国泰君安证券2016-08-01
东吴计算机王紫敬 洁净室Gμo产替代 战略底
未知机构2026-08-26