猜你想问
宝信软件2026年半年度业绩报告核心内容是什么?
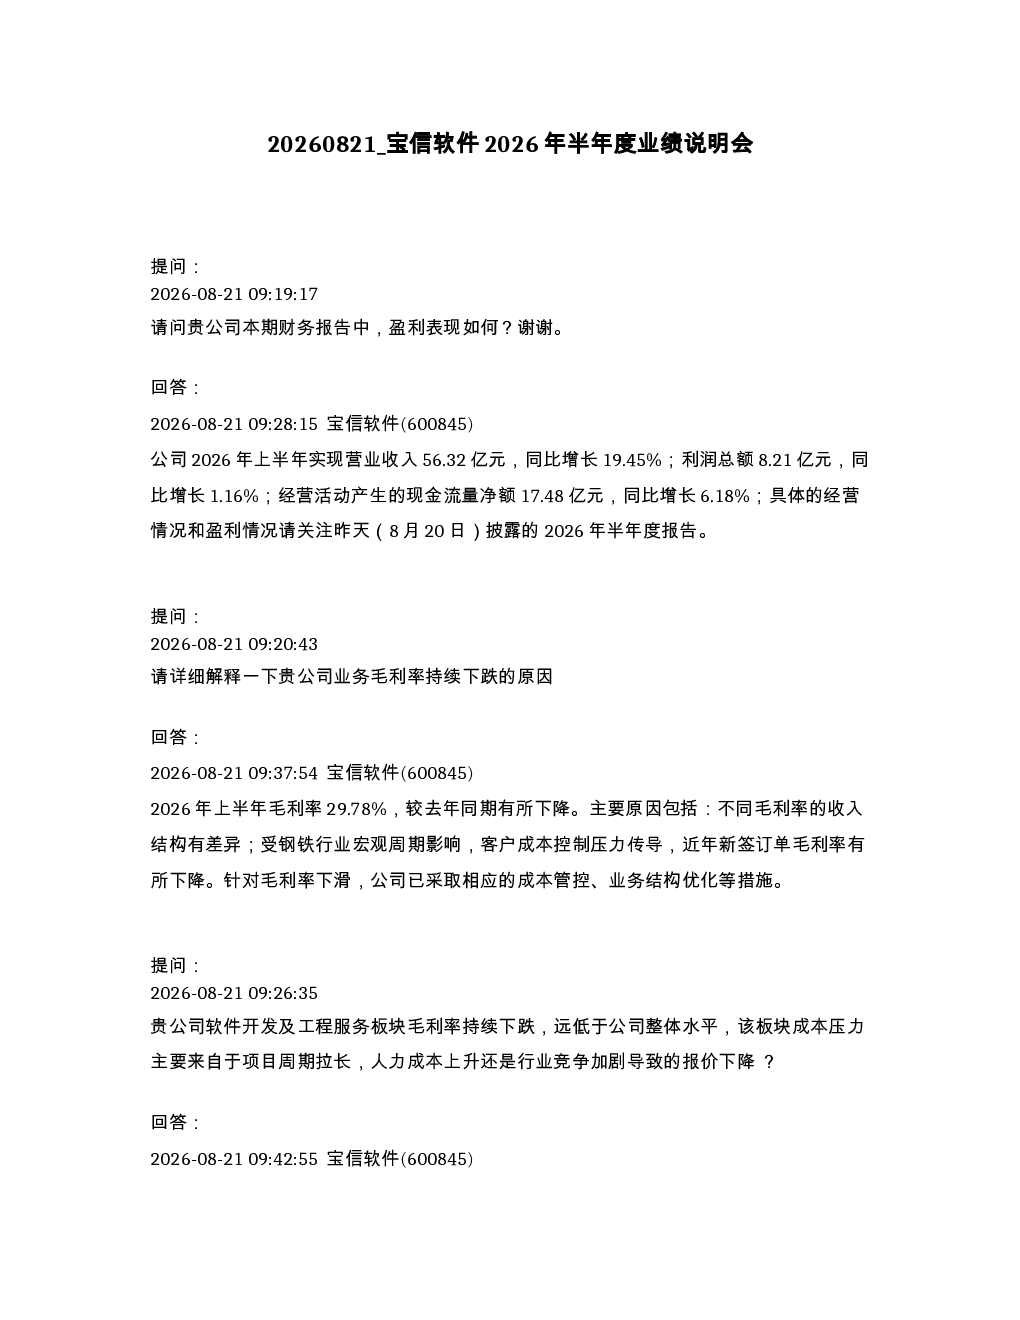
宝信软件2026年上半年实现营业收入56.32亿元,同比增长19.45%;利润总额8.21亿元,同比增长1.16%;经营活动产生的现金流量净额17.48亿元,同比增长6.18%。毛利率29.78%,较去年同期下降,主要受收入结构差异及钢铁行业客户成本控制压力影响。软件开发及工程服务板块毛利率持续下跌,远低于公司整体水平,主要原因是项目周期拉长、人力成本上升及行业竞争加剧导致报价下降。公司未来盈利增长的主要驱动因素包括:推动“AI+钢铁”深度融合,发展“1+2+2”业务组合,加快AI赋能新型工业化落地,夯实宝之云业务品牌,攻坚工业机器人研制,迭代升级全栈自研PLC,优化丰富产品矩阵,构建差异化SaaS服务能力。
AI行业发展趋势如何?
AI行业正加速与各垂直领域深度融合,尤其在工业领域,推动“AI+钢铁”等模式成为重要方向。宝信软件通过推广宝联登钢铁大模型、研究具身智能和多模态建模等关键技术,聚焦研发制造核心场景的高价值AI应用,并深化产学研用协同。AI产业正从技术突破向规模化落地迈进,工业互联网平台如宝联登成为关键基础设施,支撑企业数字化转型和智能化升级,推动行业向AI主导的工业智能科技公司转型。
报告重点分析了哪些方向?
报告重点分析了宝信软件在AI领域的产业布局,包括推广宝联登钢铁大模型、研发具身智能和多模态建模技术,以及聚焦研发制造核心场景的高价值AI应用。同时,报告也关注了公司传统业务的毛利率变化,软件开发及工程服务板块毛利率持续下跌,主要受项目周期拉长、人力成本上升及行业竞争加剧影响。此外,报告还提及公司加大非钢增量盘战略,设立有色化工事业本部,推进中铝股份SAP升级等项目,以及轨道交通项目的持续发力。
当前市场对宝信软件的判断是什么?
当前市场关注宝信软件在AI领域的转型进展,特别是其“AI+钢铁”战略的落地效果。公司上半年业绩表现稳健,营收和现金流均实现同比增长,但毛利率有所下降,需关注其成本控制和业务结构优化能力。公司在工业互联网平台、AI技术研发及应用方面持续投入,推动向AI主导的工业智能科技公司转型。市场也关注其非钢业务拓展情况,如有色化工、轨道交通等领域的进展,以及其如何抢抓有质量的新签订单,提升市场占有率。
研报提示了哪些风险?
研报提示的风险主要集中在毛利率下降方面,软件开发及工程服务板块毛利率持续下跌,主要原因是项目周期拉长、人力成本上升及行业竞争加剧导致报价下降。此外,华北基地转固后折旧摊销对利润端有一定压制,需关注其盈利能力变化。AI相关业务营收占比尚无统一标准,公司正在进行相关尝试,存在业务模式不确定风险。关联交易相关情况已披露,需持续关注其关联交易对公司经营的影响。市场竞争加剧也可能对公司传统业务造成压力。