猜你想问
研报提示哪些风险?
研报提示的主要风险包括:游戏业务方面,新游戏公测初期市场推广费用集中确认可能导致短期业绩波动,且游戏生命周期与运营节奏影响流水表现,存在业绩不确定性;影视业务方面,收入及净利润同比大幅下滑主要因影视剧数量减少,若内容储备不足或市场反响不及预期,可能持续拖累业绩;非经常性收益方面,出售乘风工作室收益减少导致非经常性收益同比减少,未来出售类收益依赖性降低,需关注主营业务盈利能力。此外,游戏市场竞争激烈,创新产品能否成功仍需市场检验,电竞业务出海也面临政策与市场风险。
你可能感兴趣
300628 亿联网络 300628亿联网络投资者关系管理信息20260820
未知机构2026-08-20
300855 图南股份 300855图南股份投资者关系管理信息20260820
未知机构2026-08-20
002981 朝阳科技 002981朝阳科技投资者关系管理信息20260820
未知机构2026-08-20
301584 建发致新 301584建发致新投资者关系管理信息20260820
未知机构2026-08-20
002749 国光股份 002749国光股份投资者关系管理信息20260820
未知机构2026-08-20
301210 金杨精密 301210金杨精密投资者关系管理信息20260820
未知机构2026-08-20
002056 横店东磁 002056横店东磁投资者关系管理信息20260820
未知机构2026-08-20
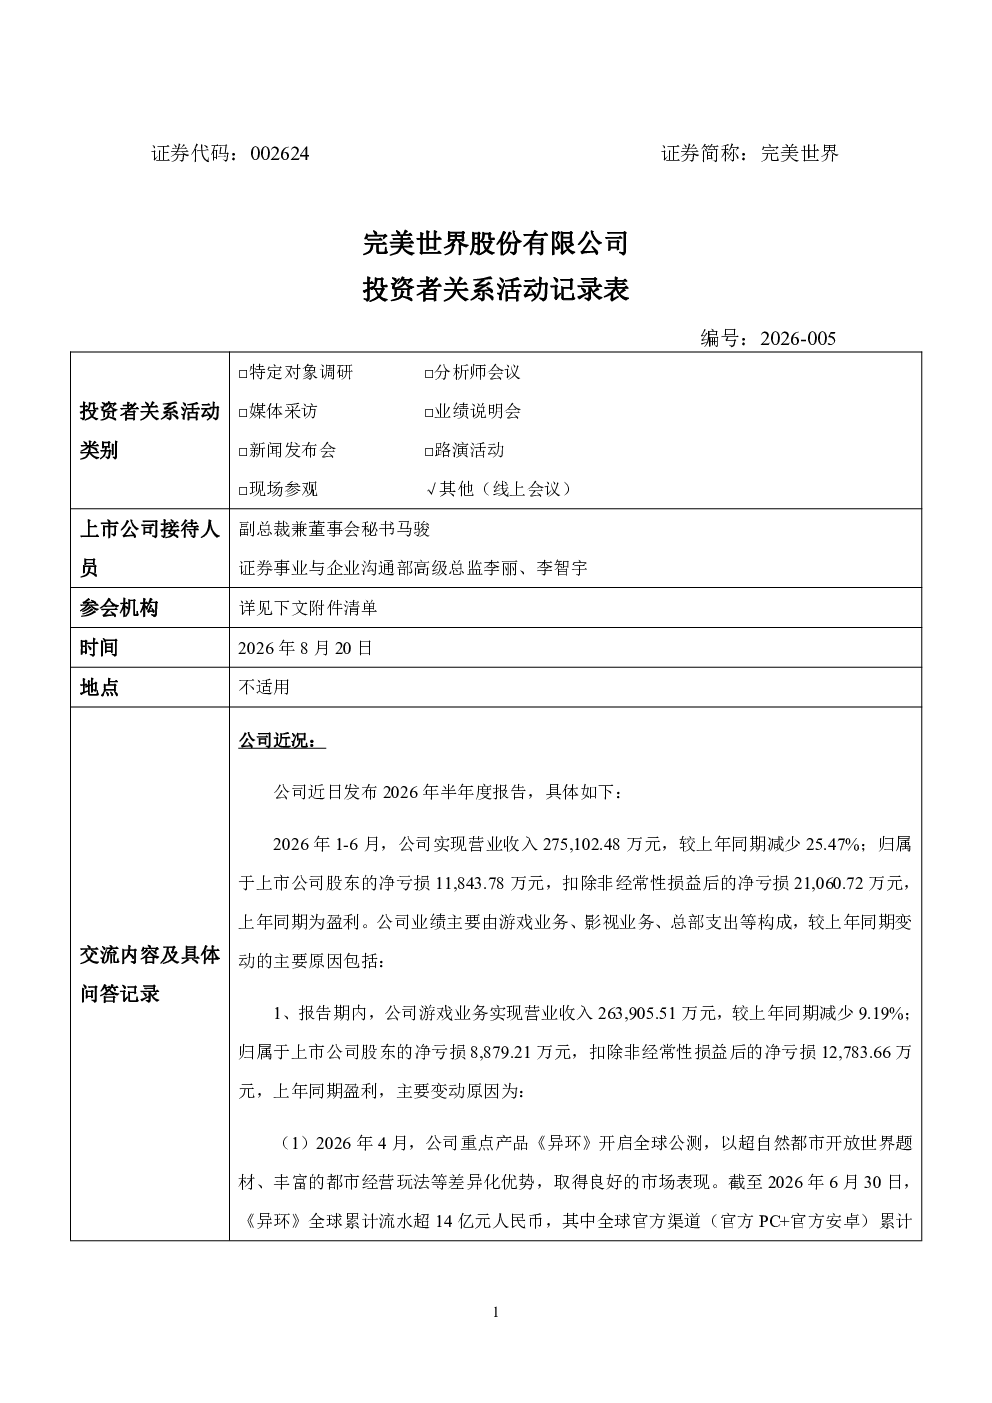
完美世界002624调研纪要20260820
未知机构2026-08-20
春兴精工投资者关系管理信息
未知机构2024-07-12
风华高科投资者关系管理信息
未知机构2024-07-16