猜你想问
这份研报主要分析了什么内容?
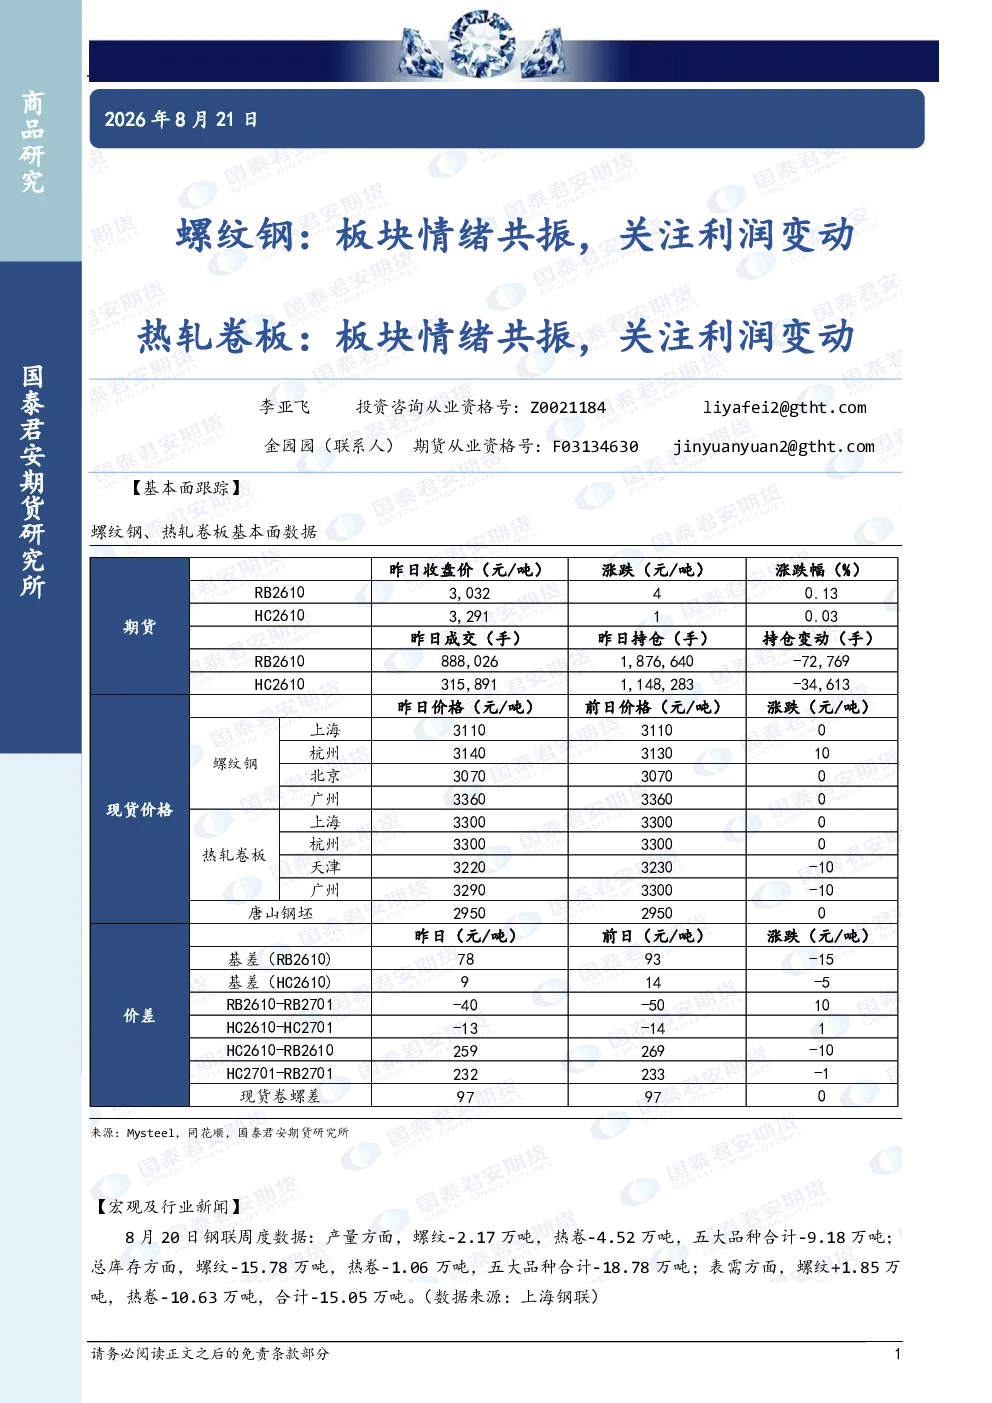
本报告主要分析了螺纹钢和热轧卷板的板块情绪共振情况,并关注了相关利润变动。数据显示,8月20日螺纹钢和热轧卷板产量分别下降2.17万吨和4.52万吨,库存分别下降15.78万吨和1.06万吨,表需分别增加1.85万吨和下降10.63万吨。2026年8月上旬,重点钢铁企业粗钢、生铁和钢材日产量环比增长5.8%、5.5%和下降8.2%,钢材库存环比增加91万吨,同比增长5.6%。出口方面,6月钢材出口环比下降0.2%,均价710.8美元/吨,同比下降5.6%;1-6月累计出口同比下降5.6%。报告指出螺纹钢和热轧卷板趋势强度均为0,处于中性水平。同时,央行加大逆周期和跨周期调节力度,上半年GDP同比增长4.7%,固定资产投资同比下降5.7%,6月规模以上工业增加值同比增长5.3。
螺纹钢和热轧卷板的行业发展趋势如何?
螺纹钢和热轧卷板行业发展趋势呈现复杂态势。从产量看,8月20日螺纹钢和热轧卷板产量分别下降2.17万吨和4.52万吨,但2026年8月上旬重点钢铁企业粗钢、生铁和钢材日产量环比增长5.8%、5.5%。库存方面,五大品种合计下降18.78万吨,但钢材库存环比增加91万吨,同比增长5.6%。表需方面,螺纹钢增加1.85万吨,热轧卷板下降10.63万吨,合计下降15.05万吨。出口方面,6月钢材出口环比下降0.2%,均价710.8美元/吨,同比下降5.6%;1-6月累计出口同比下降5.6%。整体来看,行业供需关系变化明显,需持续关注产量、库存和表需的动态调整。
研报重点分析了哪些方向?
本报告重点分析了螺纹钢和热轧卷板的板块情绪共振及利润变动情况。具体包括:产量变化,8月20日螺纹钢和热轧卷板产量分别下降2.17万吨和4.52万吨;库存变化,螺纹钢和热轧卷板总库存分别下降15.78万吨和1.06万吨;表需变化,螺纹钢表需增加1.85万吨,热轧卷板下降10.63万吨;出口情况,6月钢材出口环比下降0.2%,均价710.8美元/吨,同比下降5.6%;趋势强度,螺纹钢和热轧卷板趋势强度均为0,处于中性水平;宏观政策,央行加大逆周期和跨周期调节力度,上半年GDP同比增长4.7%。报告强调需关注供需关系变化及政策影响。
当前市场现状如何判断?
当前市场现状呈现多维度变化。从供需看,螺纹钢和热轧卷板产量下降但库存增加,表需下降,显示需求端压力加大;出口方面,6月环比下降0.2%,均价同比下降5.6%,1-6月累计出口同比下降5.6%,出口市场面临挑战。宏观政策方面,央行加大逆周期调节力度,上半年GDP同比增长4.7%,固定资产投资同比下降5.7%,6月工业增加值同比增长5.3%,经济稳中向好但结构性问题仍存。钢材行业整体趋势强度中性,需关注产量、库存和表需的动态调整,以及政策对供需关系的影响。
研报中有哪些风险提示?
本报告提示以下风险:1)供需关系变化风险,螺纹钢和热轧卷板产量下降但库存增加,表需下降,需关注需求端压力加大可能带来的价格波动;2)出口市场风险,6月钢材出口环比下降0.2%,均价同比下降5.6%,1-6月累计出口同比下降5.6%,国际市场需求疲软可能影响出口表现;3)宏观政策风险,虽然央行加大逆周期调节力度,但上半年固定资产投资同比下降5.7%,经济复苏仍面临结构性挑战,政策调整可能影响行业景气度;4)趋势强度中性,螺纹钢和热轧卷板趋势强度均为0,市场波动性可能加大,需谨慎评估投资风险。