猜你想问
美国国债当前估值是否合理?
美国国债当前收益率相对于基本面处于有吸引力的逢低买入水平,尤其是对于具有战略配置时间范围的投资者。当前10年期国债收益率低约30-50个基点,估值折让可能反映了股票与债券高相关性下国债分散化价值的降低。再通胀背景可能在未来6-12个月缓和,支持国债价值恢复。但需注意,仅凭估值论不足以判断期限策略。
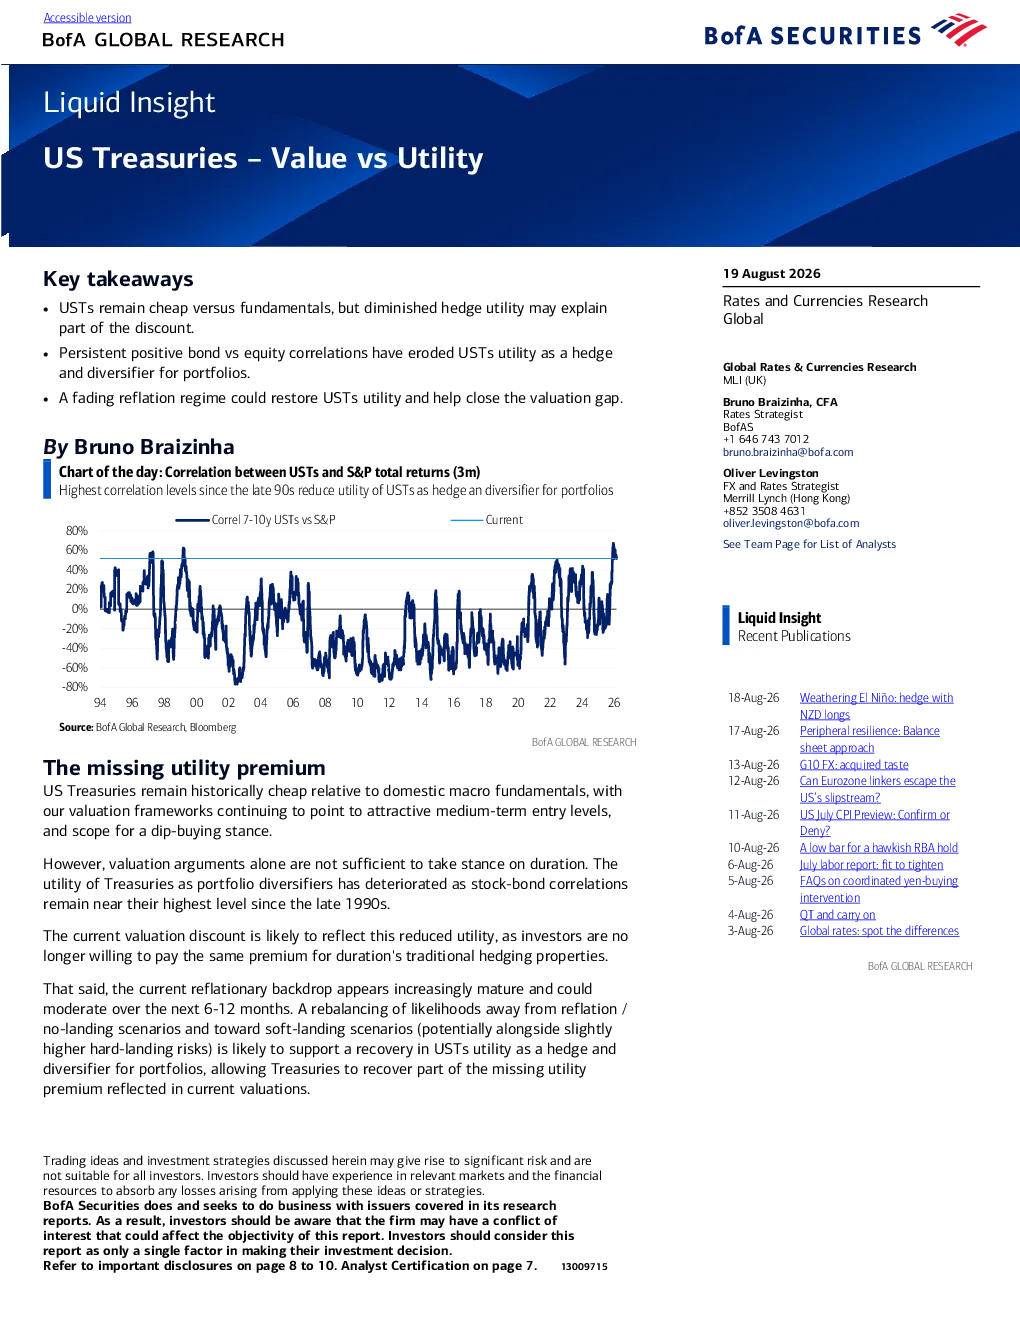
当前股市与国债的相关性如何?
美国国债与标普500总回报率的相关性目前处于自20世纪90年代末以来的最高水平,这表明国债作为投资组合分散化工具的价值已下降。投资者需认识到,在股票与债券高度相关时,国债的传统对冲特性溢价不再如以往明显,需重新评估其配置价值。
报告如何分析再通胀对国债的影响?
报告认为当前再通胀浪可能在未来6-12个月内消退,从再通胀/无着陆情景向软着陆/硬着陆情景的重新平衡,或支持国债作为对冲和分散化工具的价值恢复。当前市场似乎高估了无着陆/再通胀情景,而软着陆情景被低估,这或有利于国债收回部分估值折让。
投资者应如何配置美国国债?
报告建议投资者考虑将US国债纳入其投资组合,并利用其作为对冲和分散化工具的价值。当前国债收益率相对基本面有吸引力,适合具有战略配置时间范围(约1-3年)的投资者。但需结合当前高企的股票债券相关性,审慎评估国债配置比例。
投资美国国债存在哪些风险?
当前市场环境下,国债作为分散化工具的价值因股票债券高相关性而降低,投资者需警惕期限策略选择不当的风险。再通胀前景仍存在不确定性,可能影响国债收益表现。此外,市场对无着陆/再通胀情景的高估可能存在修正,需关注情景变化对国债估值的影响。
你可能感兴趣
宏观专题报告——美联储货币政策框架系列之三:如何观察与评估美国货币市场流动性环境
西部证券2021-09-17
贵金属专题报告:美国宏观系列三:关于美国国债供需的观察与分析
银河期货2024-11-25
医疗AI专题二:专业性与实用性兼备,ChatGPT类聊天AI在医疗端的使用报告
医药生物华安证券2023-04-27
民生固收市场微观察系列 :国债期货下跌的背后是流动性危机
民生证券2015-07-09
金融市场周报:四季度流动性边际改善,长期国债增配价值提升
国金证券2017-10-08
市场资金面周观察:十年国债利率继续下行,股市流动性小幅下降
中泰证券2021-11-16
市场资金面周观察:股市流动性小幅下降,十年国债有所上行
中泰证券2021-10-19
流动性全景观察第7期:国债期限利差走扩
中泰证券2022-10-16
流动性观察2023年第5期:国债罕见计划外发行
财通证券2023-09-25
国债周报:观察市场流动性和通胀因素
中财期货2016-04-17