猜你想问
这份研报主要分析了哪些ETF期权的波动率?
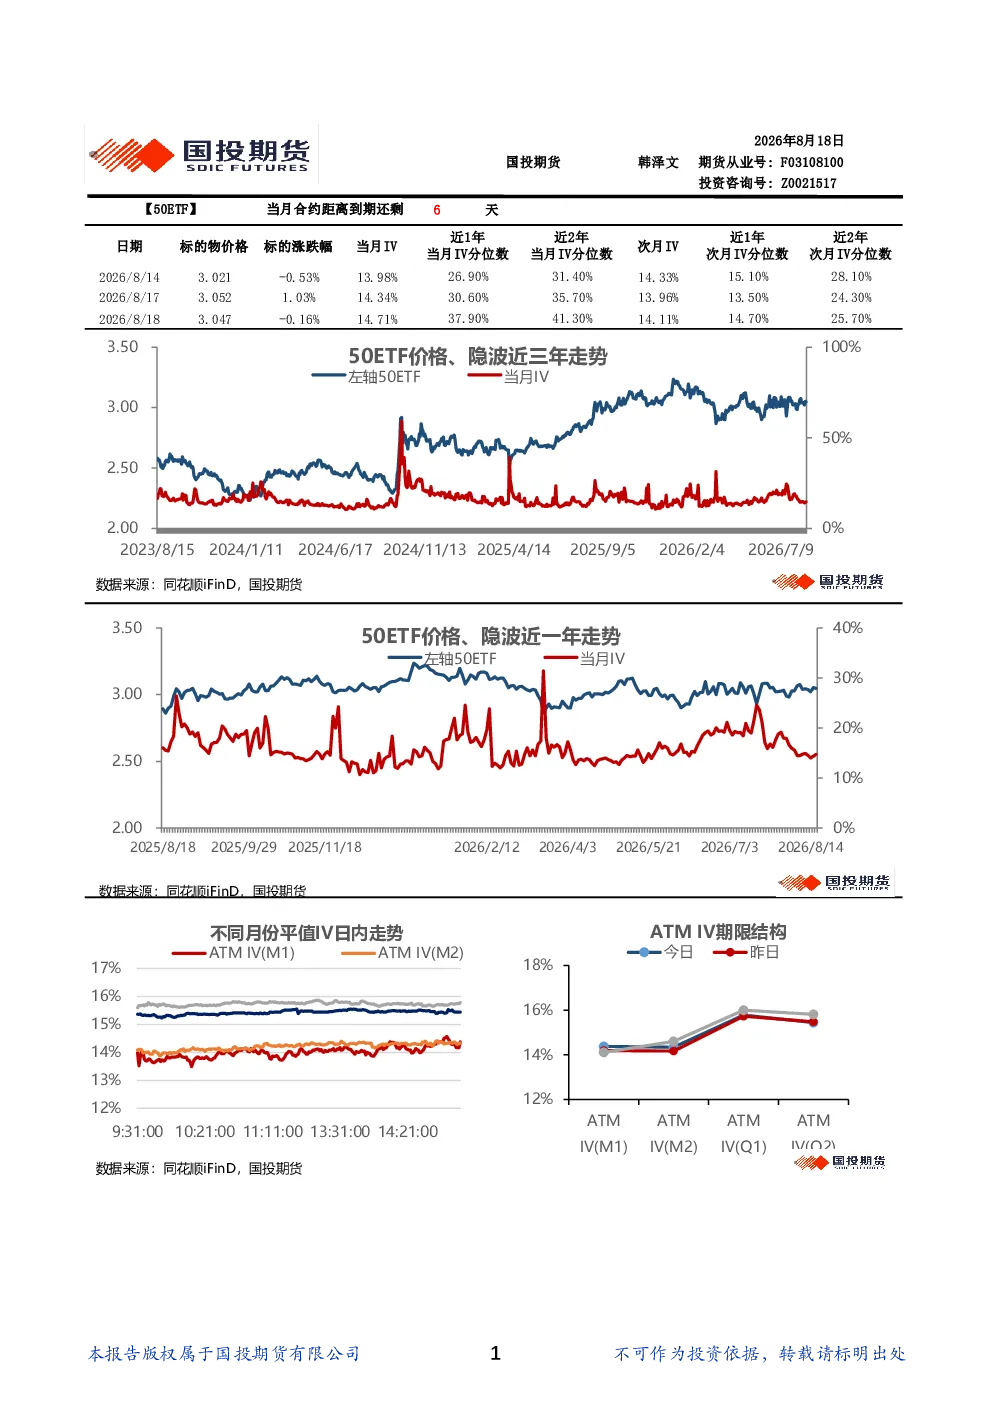
这份研报分析了50ETF、沪300ETF、深300ETF、沪中证500ETF、深中证500ETF、创业板ETF、深证100ETF、科创50ETF、科创板50ETF、300指数、1000指数和上证50指数的波动率。报告首先展示了这些ETF期权的价格和隐含波动率走势图,并分析了其期限结构和日内走势。其次,报告通过主力月份skew指数和看涨期权隐波与看跌期权隐波的比值计算,分析了各ETF期权的偏度。最后,报告展示了各ETF期权的持仓量PCR和成交量,并分析了其与隐含波动率的关系。报告指出,近期各ETF期权的隐含波动率整体处于较高水平,其中50ETF、沪300ETF、深300ETF、沪中证500ETF和深中证500ETF的隐含波动率尤其高。
ETF期权的波动率近期走势如何?
根据这份研报,近期各ETF期权的隐含波动率整体处于较高水平。报告指出,50ETF、沪300ETF、深300ETF、沪中证500ETF和深中证500ETF的隐含波动率尤其高。这些信息是通过分析各ETF期权的价格和隐含波动率走势图、期限结构和日内走势得出的。报告还通过主力月份skew指数和看涨期权隐波与看跌期权隐波的比值计算,进一步确认了各ETF期权的偏度情况。此外,报告展示了各ETF期权的持仓量PCR和成交量,并分析了其与隐含波动率的关系,这些分析有助于投资者更全面地理解当前市场状况。
报告如何分析ETF期权的期限结构和日内走势?
报告通过分析各ETF期权在不同到期月份的隐含波动率变化,展示了其期限结构。报告发现,近期各ETF期权的隐含波动率整体处于较高水平,且在不同到期月份上存在差异,这反映了市场对未来波动率的预期。此外,报告还分析了各ETF期权的日内走势,即在不同交易时间段内的波动率变化。这些分析有助于投资者理解市场情绪的变化,以及不同到期月份和交易时间段对波动率的影响。报告还通过主力月份skew指数和看涨期权隐波与看跌期权隐波的比值计算,进一步确认了各ETF期权的偏度情况。
报告如何分析ETF期权的市场现状?
报告通过分析各ETF期权的持仓量PCR和成交量,展示了其市场活跃度。报告发现,近期各ETF期权的隐含波动率整体处于较高水平,且持仓量和成交量较大,这反映了市场对ETF期权的关注度和参与度较高。此外,报告还分析了各ETF期权的价格和隐含波动率走势图,以及期限结构和日内走势,这些分析有助于投资者理解市场情绪的变化,以及不同到期月份和交易时间段对波动率的影响。报告指出,50ETF、沪300ETF、深300ETF、沪中证500ETF和深中证500ETF的隐含波动率尤其高,这可能是由于这些ETF期权与市场整体波动率密切相关。
投资ETF期权需要注意哪些风险?
投资ETF期权需要注意的主要风险包括市场波动风险、流动性风险和杠杆风险。市场波动风险是指由于市场情绪变化或突发事件导致的价格大幅波动,这可能影响ETF期权的价值和收益。流动性风险是指由于交易量不足导致难以买卖ETF期权,这可能影响投资者的出入场时机。杠杆风险是指ETF期权具有杠杆效应,可能导致投资者在市场波动时面临较大的损失。此外,投资者还需要关注各ETF期权的期限结构和日内走势,以及持仓量PCR和成交量,这些信息有助于理解市场情绪的变化,以及不同到期月份和交易时间段对波动率的影响。报告指出,近期各ETF期权的隐含波动率整体处于较高水平,投资者需要谨慎评估风险,合理配置资产。