猜你想问
Hims&Hers(HIMS)Q2盈利转负的原因是什么?
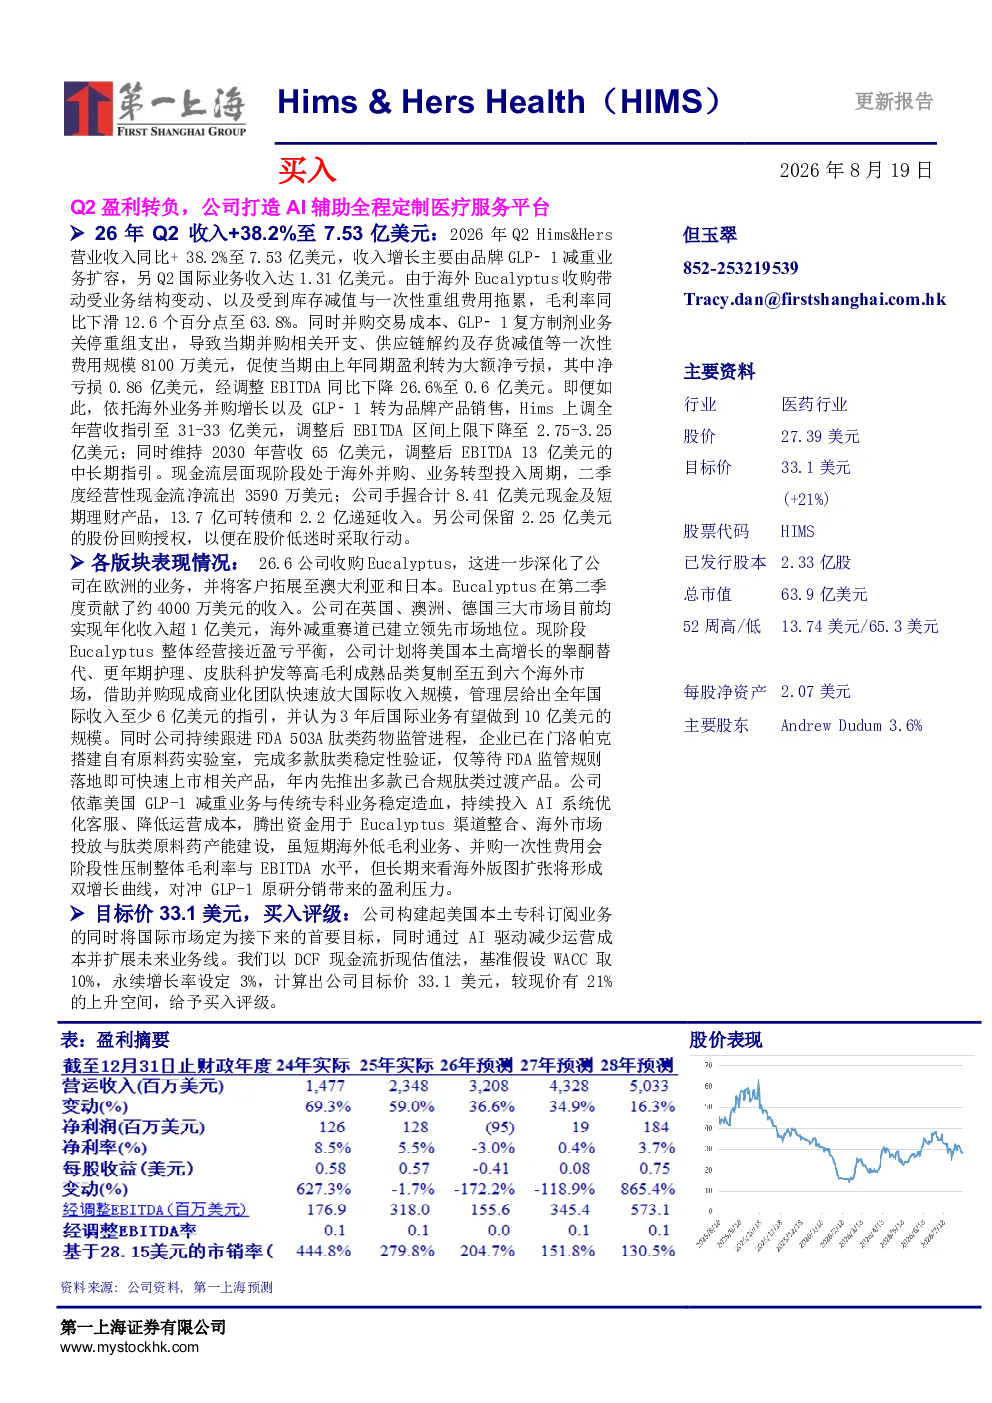
Hims&Hers(HIMS)2026年Q2盈利转负主要受库存减值和一次性重组费用影响。尽管公司收入同比增长38.2%至7.53亿美元,主要得益于GLP-1减重业务扩容和国际业务增长,但毛利率下滑12.6个百分点至63.8%,最终导致净亏损0.86亿美元。收购Eucalyptus深化欧洲业务,推动GLP-1品牌化销售,但成本控制未达预期。公司通过AI系统优化客服、降低运营成本,为业务拓展腾出资金,但短期财务压力明显。
减重赛道行业发展趋势如何?
减重赛道行业发展趋势向好,Hims&Hers(HIMS)在海外市场表现突出,收购Eucalyptus后,公司在英国、澳洲、德国三大市场年化收入均超1亿美元,海外减重赛道领先。公司计划复制美国高毛利品类至海外市场,并推进FDA 503A肽类药物监管进程,年内将推出合规肽类过渡产品。行业竞争激烈,但技术创新和品牌化销售成为关键增长点。未来3年,预计公司国际收入可达10亿美元,市场潜力巨大。
报告重点分析了哪些业务板块?
报告重点分析了Hims&Hers(HIMS)的国际业务和美国业务。国际业务方面,收购Eucalyptus后,公司在欧洲市场表现强劲,全年国际收入目标至少6亿美元。美国业务方面,GLP-1减重业务与传统专科业务稳定造血,公司持续投入AI系统优化客服、降低运营成本。报告还关注公司肽类药物监管进程和产能建设,显示其未来业务拓展方向。
当前市场对Hims&Hers(HIMS)的判断是什么?
当前市场对Hims&Hers(HIMS)的判断是,公司通过AI驱动降本增效,同时拓展国际市场和未来业务线。尽管Q2盈利转负,但公司财务状况稳健,手握8.41亿美元现金及短期理财,并保留2.25亿美元股份回购授权。公司上调全年营收指引至31-33亿美元,调整后EBITDA区间上限降至2.75-3.25亿美元,维持2030年营收65亿美元、调整后EBITDA 13亿美元的中长期指引。市场关注其国际业务扩张和AI技术应用效果。
研报提示了哪些风险?
研报提示Hims&Hers(HIMS)面临的主要风险包括:短期盈利能力下降,Q2净亏损0.86亿美元,毛利率下滑12.6个百分点;国际业务扩张依赖收购Eucalyptus,存在整合风险;肽类药物监管进程不确定性,可能影响产品上市时间;市场竞争激烈,GLP-1赛道增长放缓可能影响收入增长。此外,公司经营性现金流净流出3590万美元,需关注现金流压力。