猜你想问
通策医疗2026年中报核心内容有哪些?
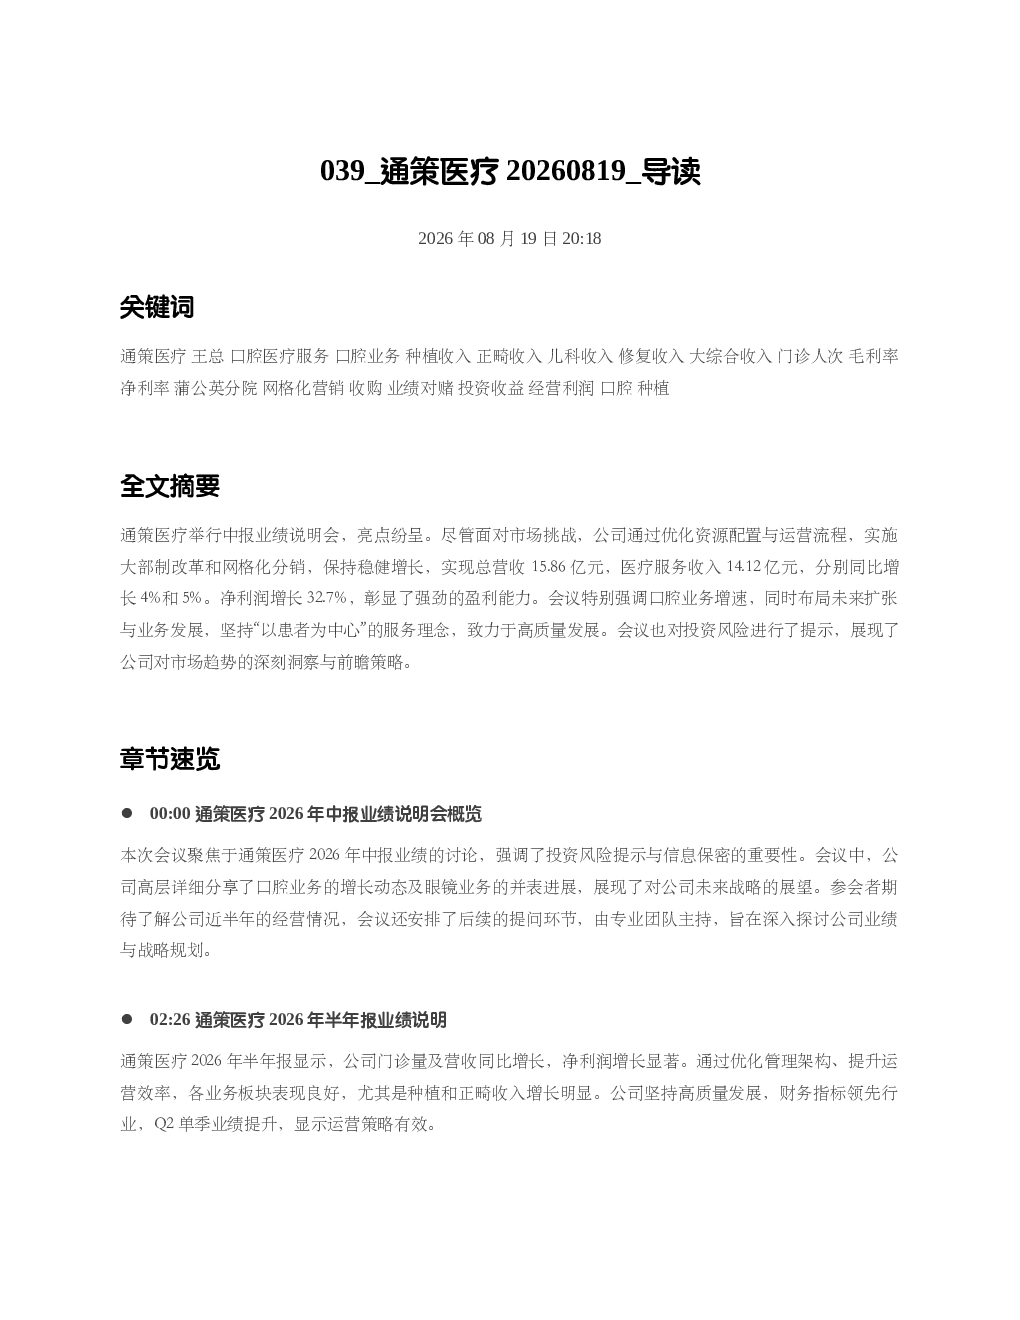
通策医疗2026年半年报显示总营收15.86亿元,同比增长4%;医疗服务收入14.12亿元,同比增长5%;净利润增长32.7%。公司通过优化资源配置与运营流程,实施大部制改革和网格化分销,保持稳健增长。口腔业务增速显著,种植和正畸收入增长明显,公司坚持“以患者为中心”的服务理念,致力于高质量发展。
口腔医疗赛道发展趋势如何?
口腔医疗市场竞争两极分化,集采政策对低价服务影响显著,用户端从口碑熟人向主动搜索转变。种植牙可能纳入医保,推动行业标准化、普惠化转型,头部公司受益于行业集中度提升。公司口腔业务门诊量及营收同比增长,正畸业务产值为1.02亿,同比增长12.7%,登记病例4858例,增长12%
通策医疗报告重点分析了哪些业务?
报告重点分析了口腔业务、种植业务和蒲公英医院。口腔业务方面,正畸业务产值为1.02亿,同比增长12.7%,登记病例4858例,增长12%。种植业务方面,种植牙单科价格为7600元,同比下降3.9%,主要因惠民套餐推广;种植数量同比增长13.8%,收入增长6%。蒲公英医院上半年总收入4.57亿元,同比增长17%,毛利率33%,净利润8566万元,同比增长51%
当前口腔医疗市场现状如何?
当前口腔医疗市场两极分化,低价服务受集采政策影响显著,用户消费行为从口碑熟人推荐向主动搜索转变。头部公司凭借品牌和资源优势,在行业集中度提升中受益。通策医疗口腔业务增速显著,正畸和种植收入增长明显,但种植牙价格因惠民套餐推广有所下降。
通策医疗研报存在哪些风险提示?
通策医疗扩张布局中,省外扩张持谨慎态度,仅考虑文化价值趋同的收购标的。蒲公英医院新运营分院仍存在亏损,36家分院实现盈利。医生单产目标中,年轻医生产值有待提升,公司需重点帮助年轻医生成长。此外,行业政策变化和市场竞争加剧也可能带来不确定性
你可能感兴趣
春风动力20260819 导读
未知机构2026-08-19
美联储方向未明全球资产如何配置20260819 导读
未知机构2026-08-19
寻找阻力较小的点20260819 导读
未知机构2026-08-19
思维列控20260819 导读
未知机构2026-08-19
禾赛科技20260819 导读
未知机构2026-08-19
蔚蓝锂芯20260819 导读
未知机构2026-08-19
欧林生物20260819 导读
未知机构2026-08-19
消费出海跨境产业链深度报告20260819 导读
未知机构2026-08-19
A股迎来新阶段详解未来趋势20260819 导读
未知机构2026-08-19
小米集团20260819 导读
未知机构2026-08-19