猜你想问
这份研报的核心内容是什么?
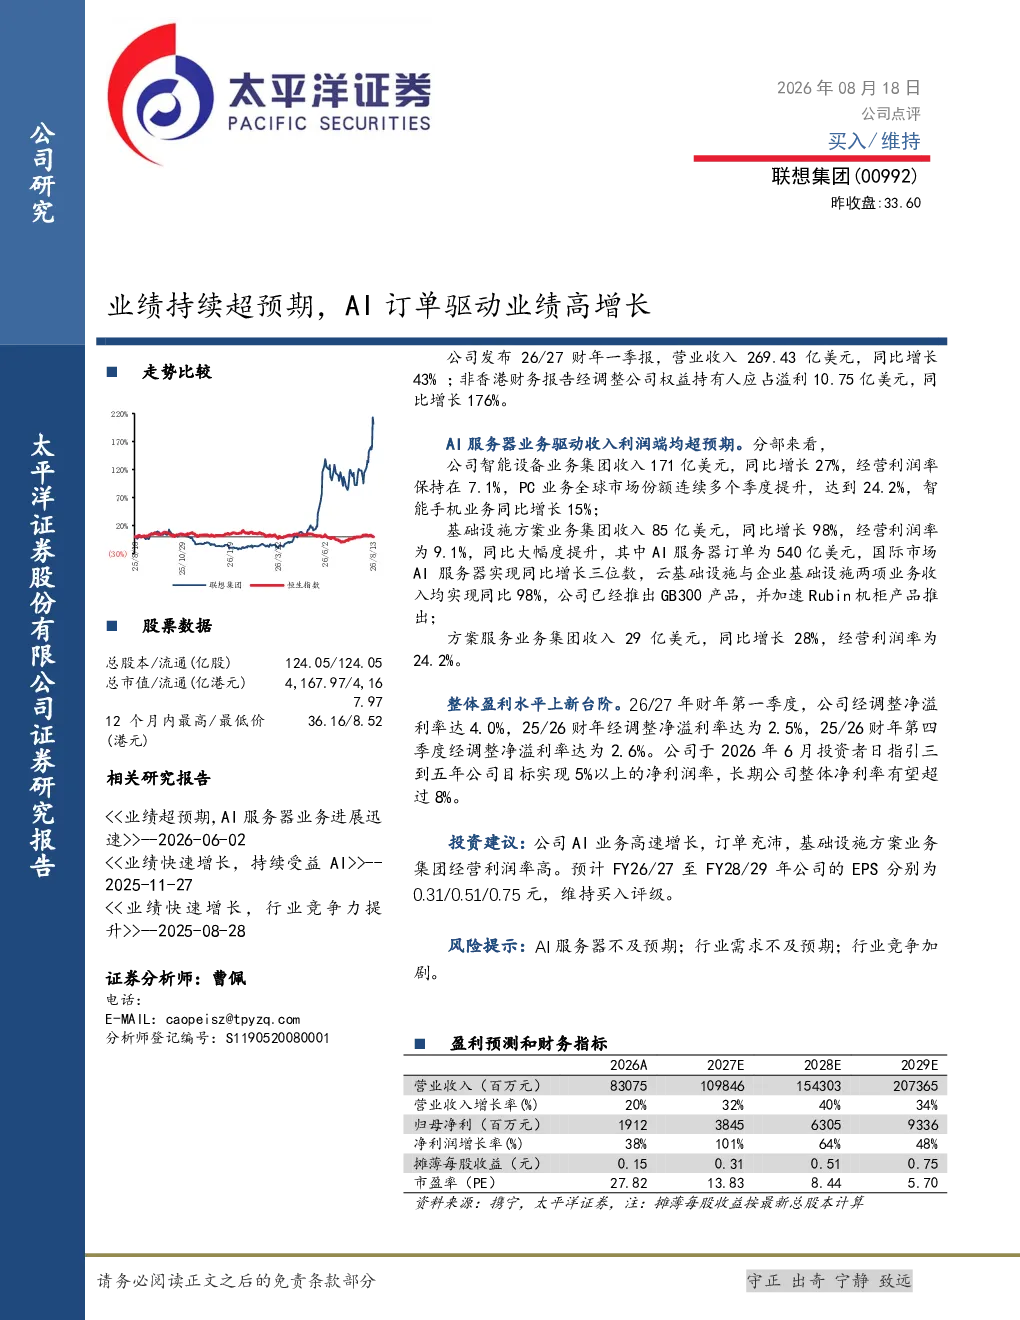
这份研报主要分析了联想集团发布的26/27财年一季报,显示公司业绩持续超预期,AI服务器业务成为主要增长驱动力。整体营业收入同比增长43%,非香港财务报告经调整公司权益持有人应占溢利同比增长176%。智能设备业务集团收入同比增长27%,基础设施方案业务集团收入同比增长98%,其中AI服务器订单达540亿美元,国际市场AI服务器实现同比增长三位数。方案服务业务集团收入同比增长28%,经营利润率为24.2%。
AI服务器赛道的发展趋势如何?
AI服务器赛道呈现高速增长态势,联想基础设施方案业务集团中AI服务器订单达540亿美元,国际市场AI服务器实现同比增长三位数。云基础设施与企业基础设施业务收入均同比98%,显示市场需求旺盛。公司已推出GB300产品,并加速Rubin机柜产品推出,进一步巩固市场地位。未来几年,AI服务器业务预计将持续驱动公司收入和利润增长。
研报重点分析了哪些方面?
研报重点分析了联想集团在智能设备、基础设施方案和方案服务三个业务集团的业绩表现。其中,基础设施方案业务集团表现尤为突出,AI服务器业务成为收入和利润增长的主要驱动力。报告还分析了公司整体盈利水平的提升,经调整净溢利率达4.0%,并指引未来三到五年实现5%以上的净利润率。
当前市场对联想集团的整体判断是什么?
当前市场对联想集团的整体判断是积极乐观。公司业绩持续超预期,AI服务器业务表现强劲,未来几年收入和净利润预计将保持高速增长。公司整体盈利水平上新台阶,经调整净溢利率达4.0%,并有望在未来几年实现5%以上的净利润率。市盈率预计将逐步下降,显示公司估值具有吸引力。
研报提到了哪些风险提示?
研报提示了三个主要风险:一是AI服务器业务不及预期,可能影响公司收入和利润增长;二是行业需求不及预期,可能导致公司业务增长放缓;三是行业竞争加剧,可能对公司市场份额和盈利能力造成压力。这些风险需要投资者密切关注。
你可能感兴趣
2022年三季报业绩点评:22Q3业绩超预期,订单充沛驱动业绩高增长
民生证券2022-10-26
Salesforce2QFY27业绩超预期 AI驱动订单增长
未知机构2026-08-31
1H24业绩超预期,订单亮眼表现驱动业绩高增长确定性,上调目标价
交银国际2024-08-21
年报点评报告:高增长与高分红兼备,市场活跃+AI驱动业绩超预期
信息技术国盛证券2026-03-10
迈富时中期盈喜 AI应用高增长驱动业绩超预期
未知机构2026-07-16
亚马逊Q2业绩超预期 AI驱动AWS高增长
未知机构2026-07-31
铠侠1QFY26业绩超预期 AI驱动SSD高增长
未知机构2026-07-31
2022年业绩增长符合预期,充足订单有望驱动2023年持续高增长
安信证券2023-01-26
2020年三季度业绩预增点评:Q3业绩预增40~90%超预期,订单业绩持续高增长仅刚开始
建筑建材国泰君安证券2020-10-16
业绩超预期,订单持续高增长
机械设备太平洋证券2018-10-31