猜你想问
Biofrontera Inc 2026年季度报告主要讲了什么?
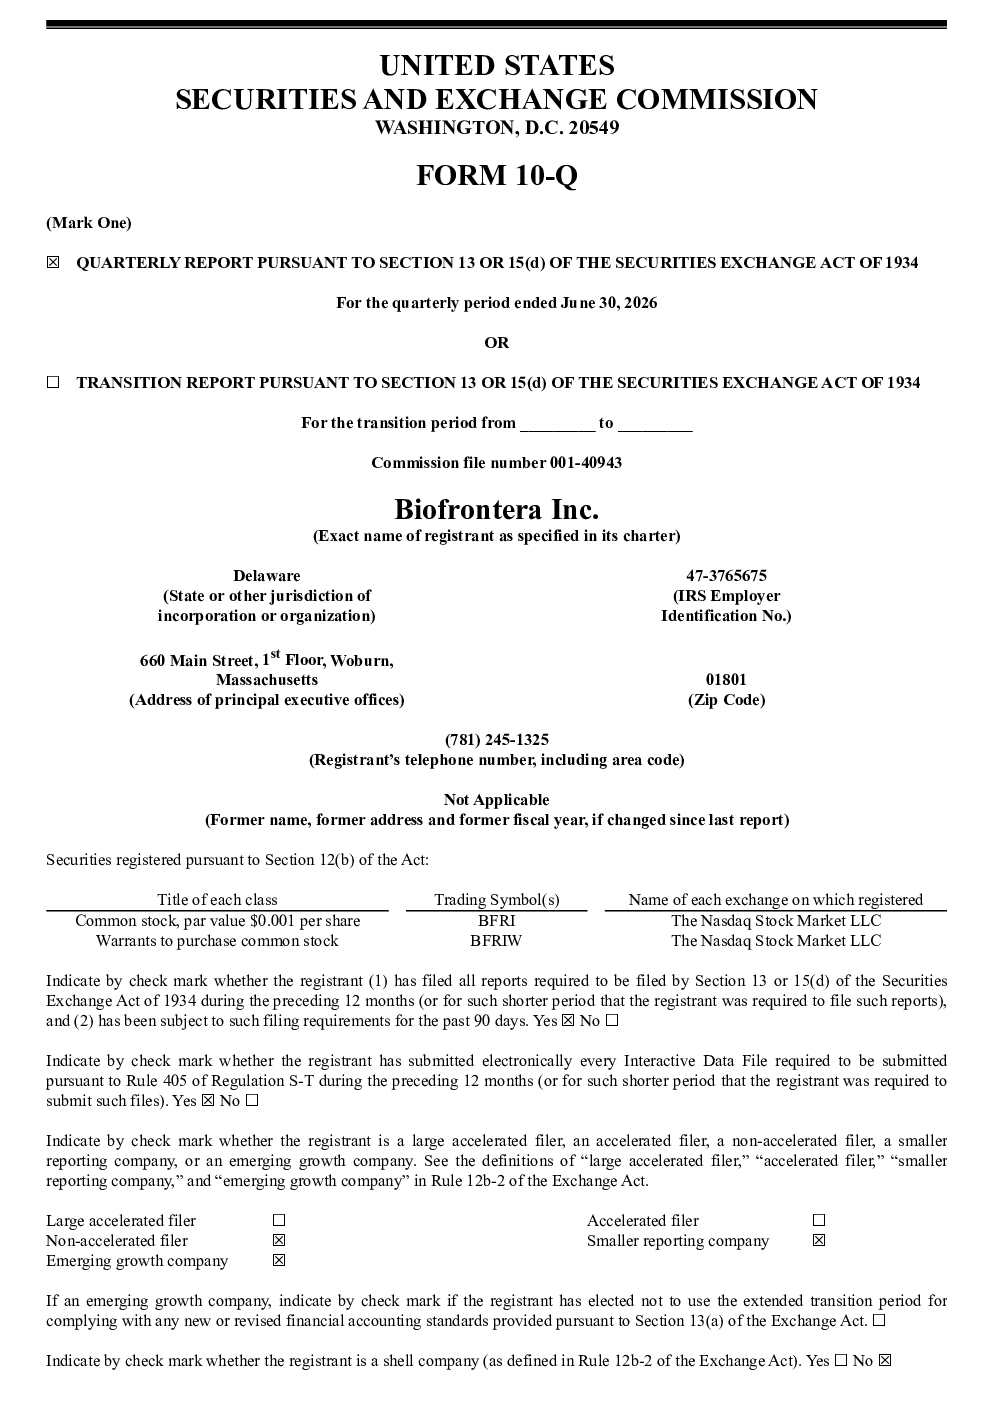
该报告分析了美国生物制药公司Biofrontera Inc的业务概况、财务状况和经营成果。公司专注于治疗皮肤科疾病的药物开发,主要产品为Ameluz®和RhodoLED®系列,用于治疗光化性角化病。2026年上半年,公司净产品收入同比增长25.4%,达到2.21亿美元,主要受Ameluz®销量增长推动。公司通过战略交易降低了Ameluz®的采购成本,并控制了销售、一般和行政费用,从而提高了毛利率和调整后息税折旧摊销前利润。报告还指出公司自2015年以来一直处于亏损状态,2026年上半年净现金流出1700万元,累计亏损1.3333亿美元,主要流动性来源是产品销售收入和融资活动产生的现金流。
皮肤科疾病治疗赛道的发展趋势如何?
皮肤科疾病治疗赛道近年来呈现多元化发展趋势,特别是光动力疗法(PDT)技术持续创新。随着人口老龄化和慢性皮肤病发病率上升,市场对高效、低副作用的皮肤科治疗药物需求增加。Biofrontera Inc作为该领域的参与者,其Ameluz®产品通过直接销售模式获得收入,并受益于皮肤科诊所对高效治疗方案的偏好。未来,随着更多创新药物和技术的出现,市场竞争将更加激烈,同时监管政策的变化也可能影响行业发展。公司需要持续扩大产品市场份额并提高盈利能力,以应对行业变化带来的挑战。
该报告重点分析了Biofrontera Inc的哪些方面?
报告重点分析了Biofrontera Inc的业务模式、财务表现和风险因素。业务模式方面,公司通过直接销售Ameluz®和RhodoLED®系列获得收入,并计划扩大商业化规模。财务表现方面,报告详细披露了公司2026年上半年的收入增长、成本控制和盈利能力变化,同时指出公司持续亏损和现金流紧张的问题。风险因素方面,报告强调了公司面临的持续亏损、融资需求、NASDAQ上市标准合规性、ITC裁决和关税风险等挑战。这些分析有助于投资者全面了解公司的经营状况和发展前景。
目前Biofrontera Inc的市场状况如何?
Biofrontera Inc目前处于持续经营能力存在重大不确定性的阶段。公司虽然实现了收入增长,但长期面临亏损问题,2026年上半年净现金流出1700万元,累计亏损已达1.3333亿美元。主要市场收入来源于Ameluz®产品,但公司仍需依赖融资活动维持运营。市场竞争方面,皮肤科疾病治疗领域参与者众多,公司需要不断提升产品竞争力和市场份额。此外,国际贸易环境的不确定性也给公司带来额外风险。总体来看,公司短期内依赖产品销售收入和融资活动维持运营,长期发展仍面临诸多挑战。
该报告提示了哪些主要风险?
报告提示了Biofrontera Inc面临的多重风险。首先,公司持续亏损和有限的现金流使其持续经营能力存在重大不确定性,需要依赖外部融资支持商业化和研发计划。其次,公司对额外融资存在较高需求,一旦融资失败可能影响正常运营。再次,公司需满足NASDAQ上市标准合规性要求,否则可能面临退市风险。此外,ITC的最终裁决结果可能对公司业务产生重大影响,而地缘政治不确定性带来的关税风险也不容忽视。这些风险因素可能对公司未来发展和财务状况产生不利影响,投资者需密切关注相关进展。