猜你想问
这份研报主要分析了什么内容?
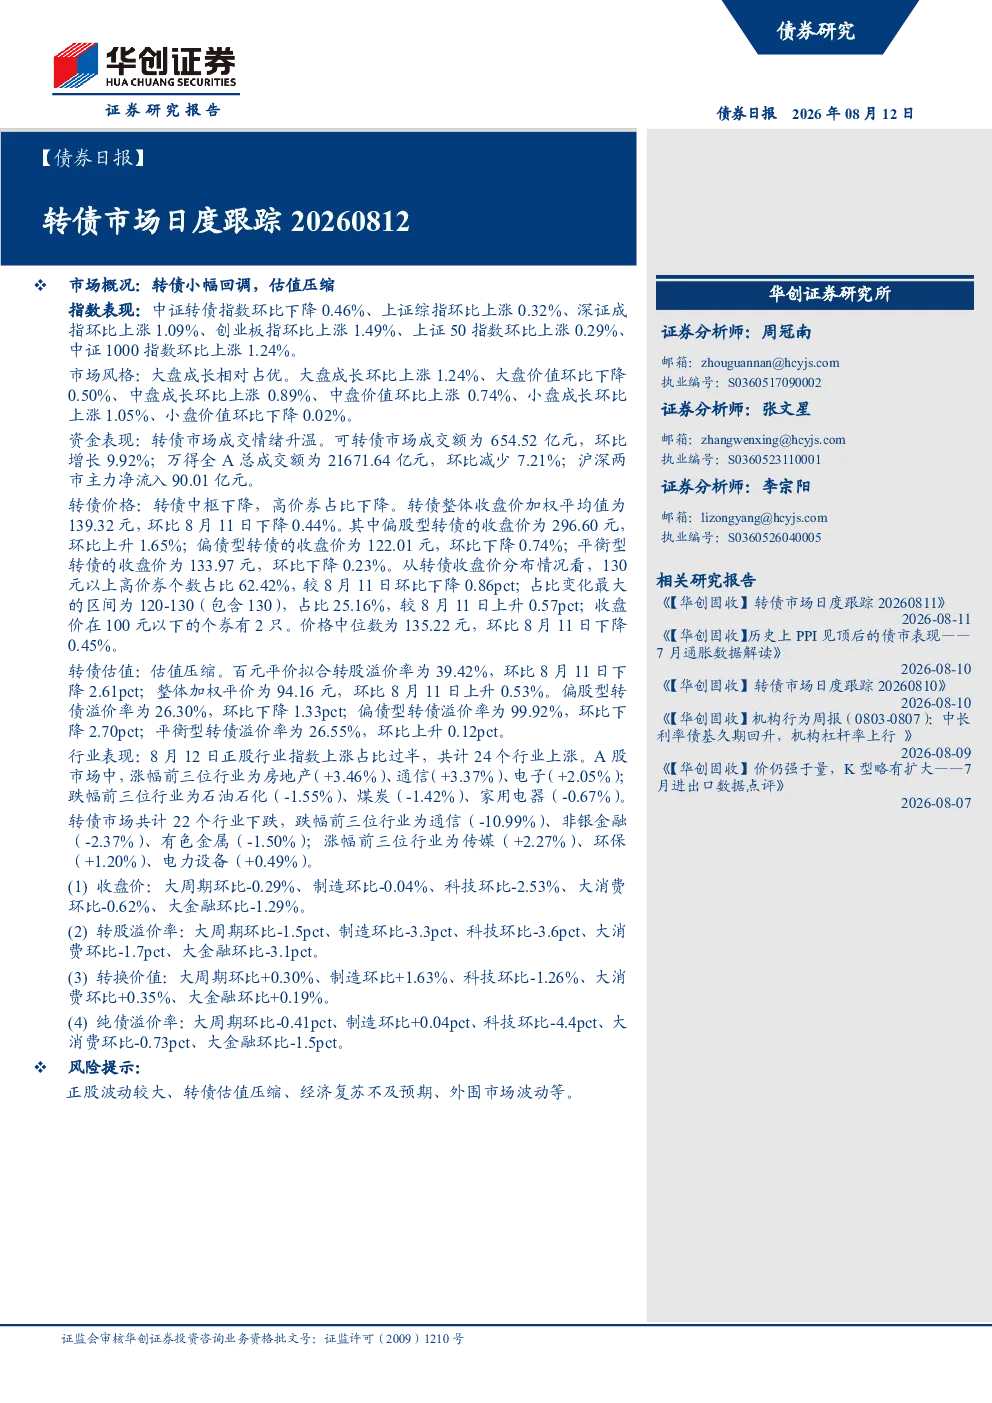
这份研报主要分析了2026年8月12日的转债市场月度跟踪情况。报告涵盖了市场概况,包括指数表现、市场风格、资金表现、转债价格和估值等关键指标。同时,还详细分析了各行业的表现,特别是转债在各行业中的表现情况。此外,报告还提示了相关的市场风险,如正股波动、估值压缩、经济复苏不及预期和外围市场波动等。最后,介绍了参与研报撰写的团队成员信息。
转债市场近期有哪些行业表现突出?
根据研报,近期转债市场表现突出的行业有房地产、通信和电子,这三个行业的涨幅分别达到了3.46%、3.37%和2.05%。然而,也有一些行业表现不佳,如通信、非银金融和有色金属,跌幅分别达到了10.99%、2.37%和1.50%。在转债行业表现方面,科技和大金融行业的收盘价环比下降较大,分别为-2.53%和-1.29%。而制造行业的转换价值环比上升较大,达到了+1.63%。这些数据反映了不同行业在转债市场中的表现差异。
报告重点分析了哪些方向?
报告重点分析了转债市场的整体表现和各行业的具体情况。在市场概况方面,报告详细分析了中证转债指数、上证综指、深证成指等主要指数的表现,以及转债市场的成交额、主力资金流向等关键指标。在行业表现方面,报告重点分析了各行业的涨幅和跌幅,以及转债在各行业中的表现情况。此外,报告还分析了转债的价格、估值和溢价率等指标,以及不同类型转债的表现差异。这些分析有助于投资者更好地了解转债市场的现状和趋势。
当前转债市场现状如何?
当前转债市场现状表现为整体估值压缩,转债中枢下降,高价券占比也有所下降。转债整体收盘价加权平均值为139.32元,环比下降0.44%。偏股型转债收盘价296.60元,环比上升1.65%;偏债型转债收盘价122.01元,环比下降0.74%;平衡型转债收盘价133.97元,环比下降0.23%。130元以上高价券个数占比62.42%,环比下降0.86pct;120-130区间占比25.16%,环比上升0.57pct;100元以下个券有2只。这些数据反映了转债市场的价格和估值变化情况。
研报提示了哪些风险?
研报提示了几个主要的市场风险。首先,正股波动较大可能会对转债价格产生影响。其次,转债估值已经压缩,未来可能面临进一步的压力。此外,经济复苏不及预期也可能对市场造成负面影响。最后,外围市场的波动也可能对国内市场产生影响。这些风险需要投资者密切关注,以便及时调整投资策略。