猜你想问
White Pearl Acquisition Corp-A 2026年季度报告主要讲了什么?
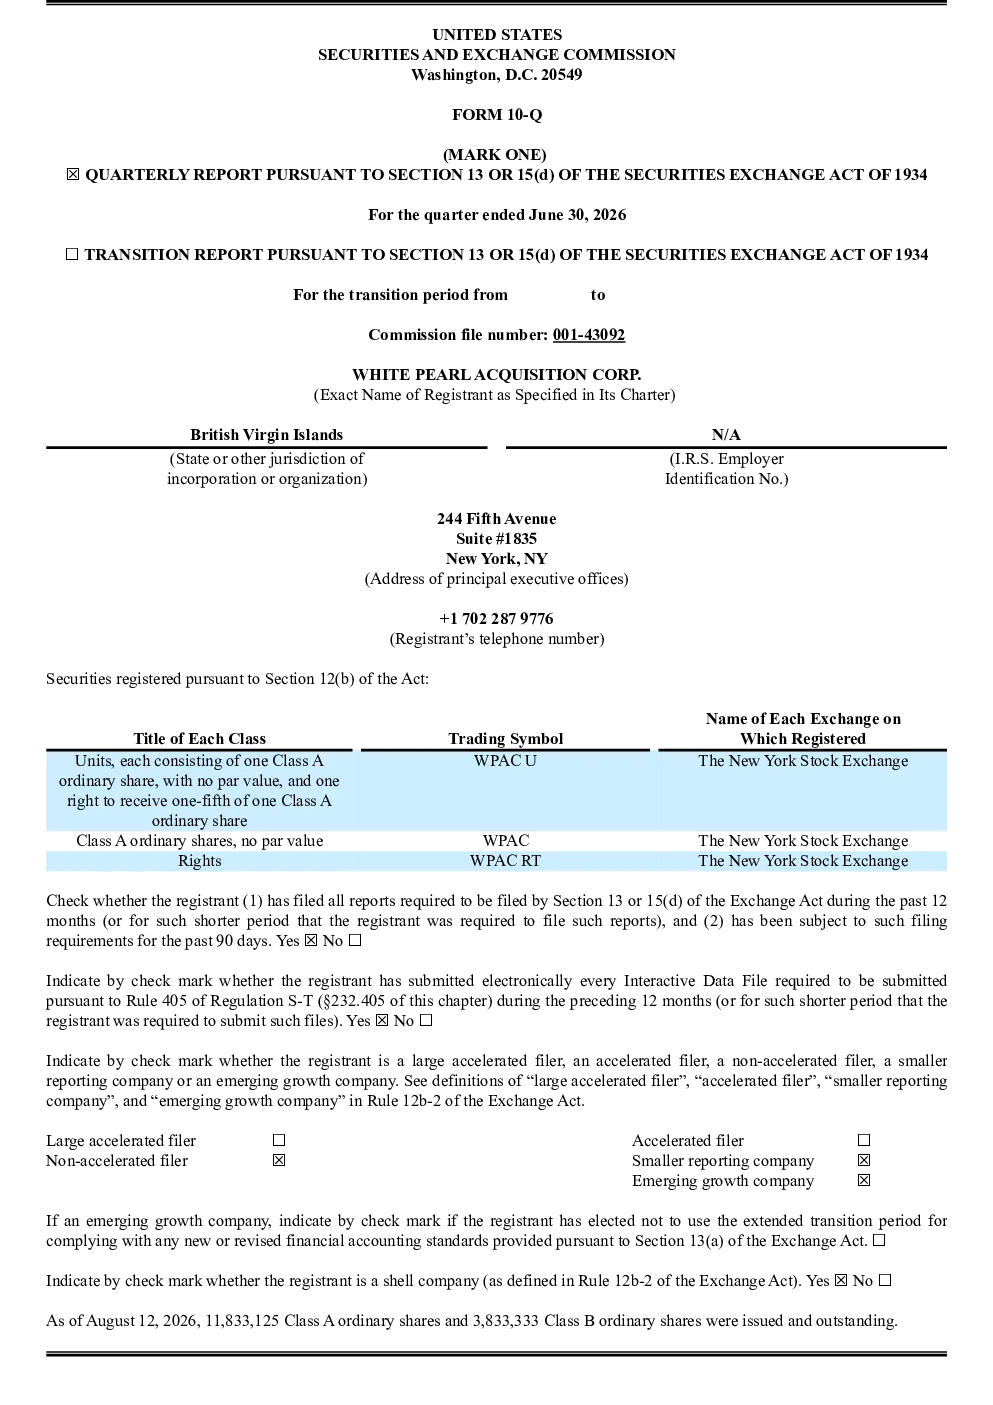
White Pearl Acquisition Corp-A 2026年季度报告主要介绍了这家在英属维尔京群岛成立的空白支票公司,其核心业务是进行并购、股份交换、资产收购等商业合并。报告详细披露了公司2026年完成的首次公开募股(IPO)情况,包括募资总额、资金用途以及信托账户管理。此外,报告还明确了初始商业合并的截止日期为2027年8月3日,并阐述了若未能完成合并将进行的清算程序。公司作为“新兴成长公司”,享有JOBS法案的部分豁免,但也面临持续作为上市公司及寻求合并的显著成本。
空白支票公司赛道的发展趋势如何?
空白支票公司赛道主要服务于并购重组需求,其发展趋势与全球经济整合、产业整合及资本运作热度密切相关。近年来,随着企业并购活动增加,空白支票公司因其灵活性和快速重组能力受到市场关注。然而,监管趋严、市场对并购重组真实性的要求提高,以及投资者对风险的关注度提升,都给该赛道带来挑战。未来,具备清晰并购标的、稳健资金管理和合规运营的空白支票公司将更具竞争力。
这份报告的重点分析方向是什么?
本报告重点分析了White Pearl Acquisition Corp-A的IPO细节、资金管理策略、初始商业合并计划及潜在风险。报告详细解析了公司募资后的资金分配,特别是存入信托账户的资金用途,以及剩余资金如何用于承销费用和运营成本。同时,报告也强调了公司作为上市公司和寻求合并主体的成本压力,以及可能需要额外融资的情况。此外,报告还解读了公司作为“新兴成长公司”的监管豁免政策及其影响。
当前市场对这类公司的判断是怎样的?
当前市场对空白支票公司的判断呈现分化态势。一方面,投资者认可其快速实现并购重组的潜力,尤其是在特定行业或领域存在整合机会时。另一方面,市场对这类公司资金使用透明度、并购标的真实性和潜在财务风险保持警惕。由于部分空白支票公司存在股价波动大、信息披露不充分等问题,投资者普遍要求更高的风险溢价。因此,市场整体对这类公司的态度更为审慎,更倾向于支持具有清晰战略和稳健执行力的案例。
这份报告有哪些风险提示?
本报告提示的主要风险包括:初始商业合并未能按计划完成的风险,一旦发生将触发清算、解散及资产变现,可能导致投资者损失。公司作为上市公司及寻求合并主体的持续成本压力,可能需要额外融资或承担股份赎回义务。资金管理风险,如信托账户资金使用偏离计划或投资失败。监管政策变化风险,如JOBS法案豁免政策调整可能增加合规成本。此外,公司目前持有的现金储备相对有限,可能不足以覆盖所有潜在支出,需关注其后续融资能力。