猜你想问
Avidbank Holdings Inc 2026年季度报告核心内容有哪些?
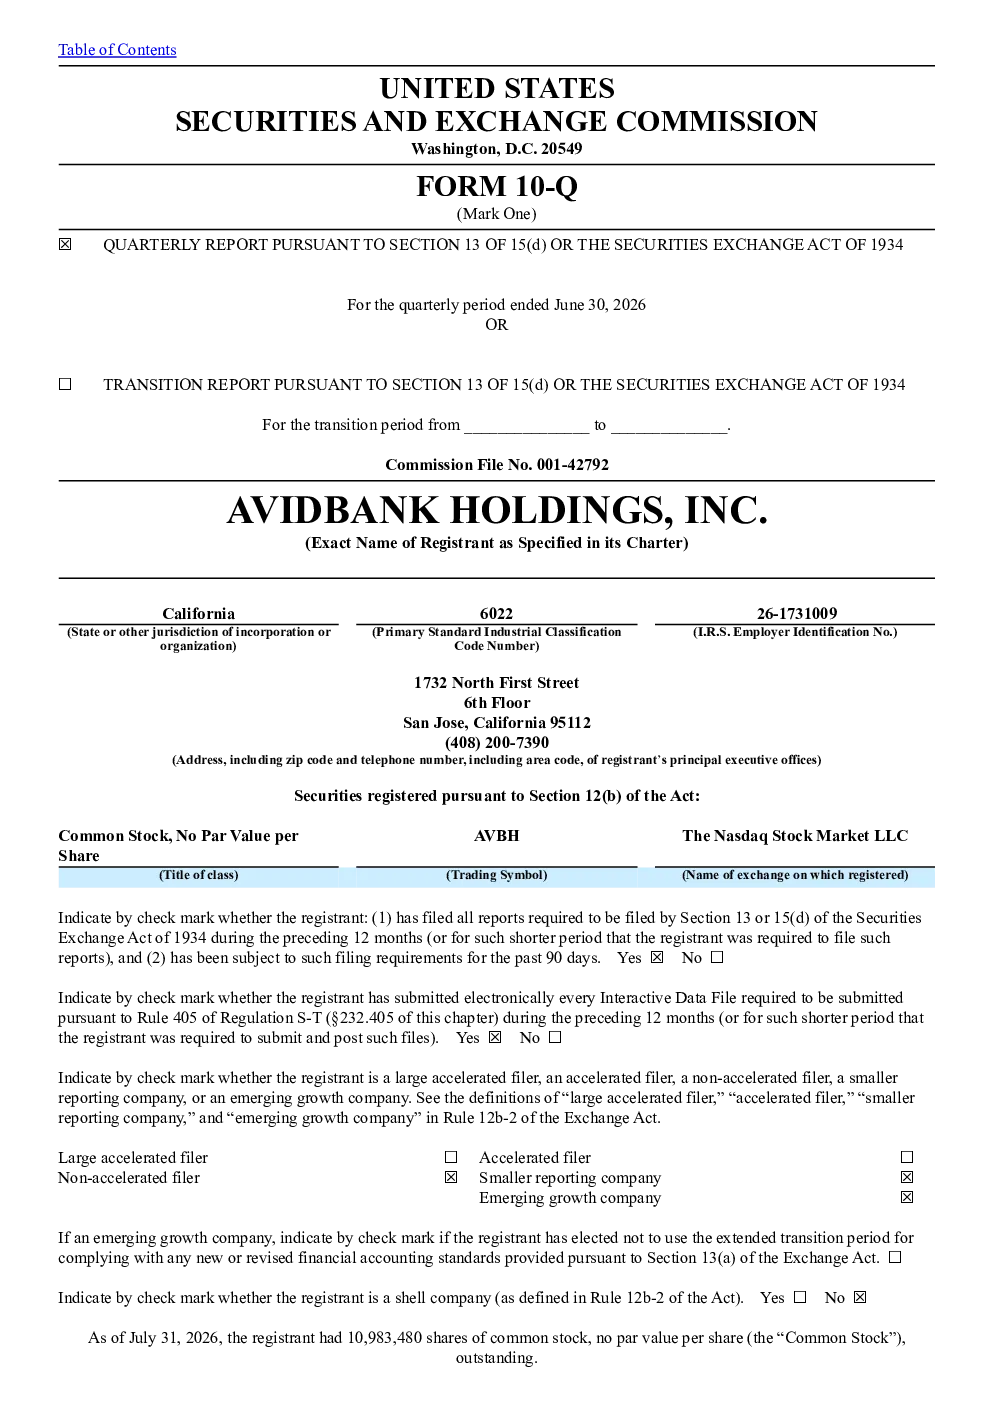
Avidbank Holdings Inc 是一家总部位于加利福尼亚州圣何塞的银行控股公司,主要从事商业银行业务。报告显示,截至2026年6月30日,公司总资产为26.6亿美元,较2025年12月31日增长。2026年第二季度实现净利润7607万美元,每股收益0.72美元。公司贷款净额同比增长7%,至22.24亿美元,其中商业和工业贷款和商业房地产贷款占比分别为50%和41%。存款同比增长13%,至23.22亿美元,其中利息bearing存款占比75%。净利息收入率为4.32%,较2025年同期上升。不良贷款率为0.65%,较2025年同期下降。拨备贷款损失为2150万美元,较2025年同期增加。公司通过证券投资组合重组和降低融资成本,实现了盈利能力的提升。
Avidbank Holdings Inc 所属赛道/行业发展趋势如何?
Avidbank Holdings Inc 属于商业银行赛道,报告显示公司通过成立小型企业管理局贷款部门,增强了其商业银行产品和服务组合。公司贷款净额同比增长7%,其中商业和工业贷款和商业房地产贷款占比分别为50%和41%,表明公司在传统商业银行业务方面保持稳健发展。净利息收入率为4.32%,较2025年同期上升,主要原因是证券收益率提高、存款成本降低和短期借款利率下降,显示行业在优化资产配置和成本控制方面取得进展。不良贷款率下降至0.65%,也反映了行业在信用风险管理方面有所加强。
Avidbank Holdings Inc 报告重点分析了哪些方向?
Avidbank Holdings Inc 报告重点分析了公司财务状况和经营成果。报告显示,公司总资产、贷款净额、存款均实现同比增长,表明公司业务规模持续扩大。净利润和每股收益虽然较2025年同期有所下降,但公司通过优化资产结构和降低融资成本,实现了净利息收入率的提升。报告还特别关注了公司不良贷款率的下降和拨备贷款损失的增加,显示公司在风险控制方面取得成效。此外,公司成立小型企业管理局贷款部门,也体现了其在细分市场服务的拓展方向。
Avidbank Holdings Inc 市场现状如何?
Avidbank Holdings Inc 市场现状总体稳健。报告显示,公司总资产和存款均实现同比增长,表明其在市场中的份额有所扩大。净利息收入率的提升,反映了公司在盈利能力方面表现良好。不良贷款率的下降,也显示公司信用风险管理能力得到加强。然而,净利润和每股收益较2025年同期有所下降,主要原因是IPO时发行的额外300万股,表明公司在扩大业务规模的同时,也面临一定的股权稀释压力。总体而言,公司在市场中的竞争力和财务健康状况保持稳定。
Avidbank Holdings Inc 研报有哪些风险提示?
Avidbank Holdings Inc 研报提示了几个潜在风险。首先,公司净利润和每股收益较2025年同期有所下降,主要原因是IPO时发行的额外300万股,未来若股权稀释问题持续,可能影响盈利能力。其次,虽然不良贷款率下降,但拨备贷款损失增加,表明公司贷款余额增加,未来若经济环境恶化,可能面临更高的信用风险。此外,公司成立小型企业管理局贷款部门,虽然增强了产品和服务组合,但也可能面临新的业务风险。最后,净利息收入率的提升主要依赖于证券收益率提高和存款成本降低,若未来市场利率环境变化,可能影响公司盈利能力。