猜你想问
这份研报主要分析了什么内容?
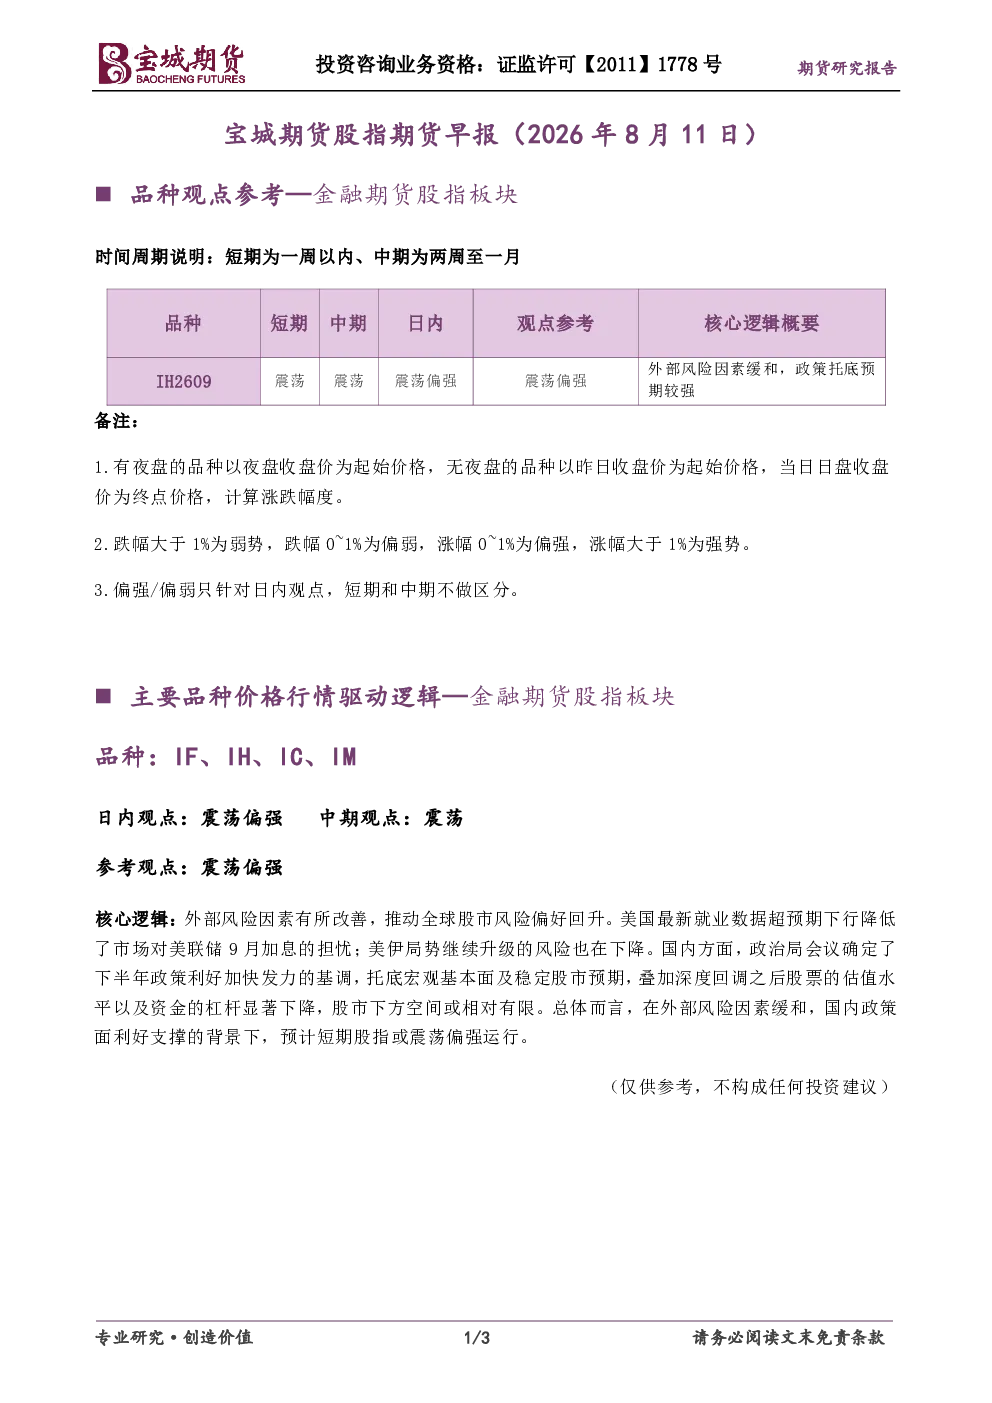
这份研报主要分析了金融期货股指板块的短期和中期市场观点。报告指出,短期股指或震荡偏强运行,主要基于外部风险因素改善、国内政策利好以及股票估值水平及资金杠杆显著下降等因素。具体来看,美国最新就业数据超预期下行降低了市场对美联储9月加息的担忧,美伊局势升级风险下降推动全球股市风险偏好回升。国内政治局会议确定下半年政策利好加快发力的基调,有助于托底宏观基本面及稳定股市预期。同时,股票估值水平及资金杠杆的下降也意味着股市下方空间或相对有限。报告还提到了日内和中期观点均为震荡偏强,但未对具体投资时机做出判断。
股指期货板块未来发展趋势如何?
股指期货板块的未来发展趋势分析显示,短期市场可能呈现震荡偏强的态势。这一判断主要建立在外部环境风险缓和的基础上,例如美国就业数据表现不及预期,降低了市场对美联储进一步加息的预期,同时美伊局势的紧张程度有所缓解,有助于提升全球股市的风险偏好。在国内方面,政策层面的积极信号,特别是下半年政策利好加快发力的基调,为市场提供了稳定的预期支撑。此外,当前股票市场的估值水平与资金杠杆均处于相对低位,这可能限制了市场的下跌空间。需要注意的是,这些分析是基于现有信息的综合判断,并未对未来的具体走势做出确定性预测。
研报重点分析了哪些方面?
研报重点分析了金融期货股指板块的日内和中期市场观点。报告指出,日内观点为震荡偏强,中期观点为震荡,参考观点也为震荡偏强。核心分析逻辑包括外部风险因素改善、国内政策利好以及估值与资金面三个层面。在外部风险方面,美国就业数据下行和美伊局势缓和共同提升了市场风险偏好;在国内政策方面,下半年政策利好加快发力的基调有助于稳定市场预期;在估值与资金面方面,股票估值水平及资金杠杆的下降可能限制股市下跌空间。这些因素综合作用下,短期股指或震荡偏强运行。研报并未对具体投资操作提供指导。
当前市场现状如何判断?
当前市场现状的判断显示,金融期货股指板块短期可能呈现震荡偏强的态势。这一判断主要基于几个关键因素:首先,外部风险因素有所缓和,美国就业数据不及预期降低了市场对美联储加息的担忧,美伊局势的紧张程度也有所缓解,提升了全球股市的风险偏好。其次,国内政策层面积极,下半年政策利好加快发力的基调为市场提供了稳定的预期支撑。此外,股票市场的估值水平与资金杠杆均处于相对低位,这可能限制了市场的下跌空间。这些因素共同作用,使得短期股指或震荡偏强运行。需要注意的是,这一判断是基于现有信息的综合分析,并未对未来市场走势做出确定性预测。
研报中有哪些风险提示需要注意?
研报中的风险提示主要集中在市场的不确定性上。虽然报告指出短期股指或震荡偏强运行,但这一判断是基于当前信息的综合分析,并未对未来市场走势做出确定性预测。投资者应关注外部环境的变化,例如美国经济数据、地缘政治局势等因素可能对市场产生重大影响。同时,国内政策的执行效果也存在不确定性,可能影响市场预期。此外,股市的波动性始终存在,即使当前估值水平与资金杠杆较低,也无法完全排除市场下跌的可能性。因此,投资者在做出投资决策时,应充分考虑这些风险因素,并结合自身的风险承受能力进行判断。