猜你想问
这份研报主要讲了什么内容?
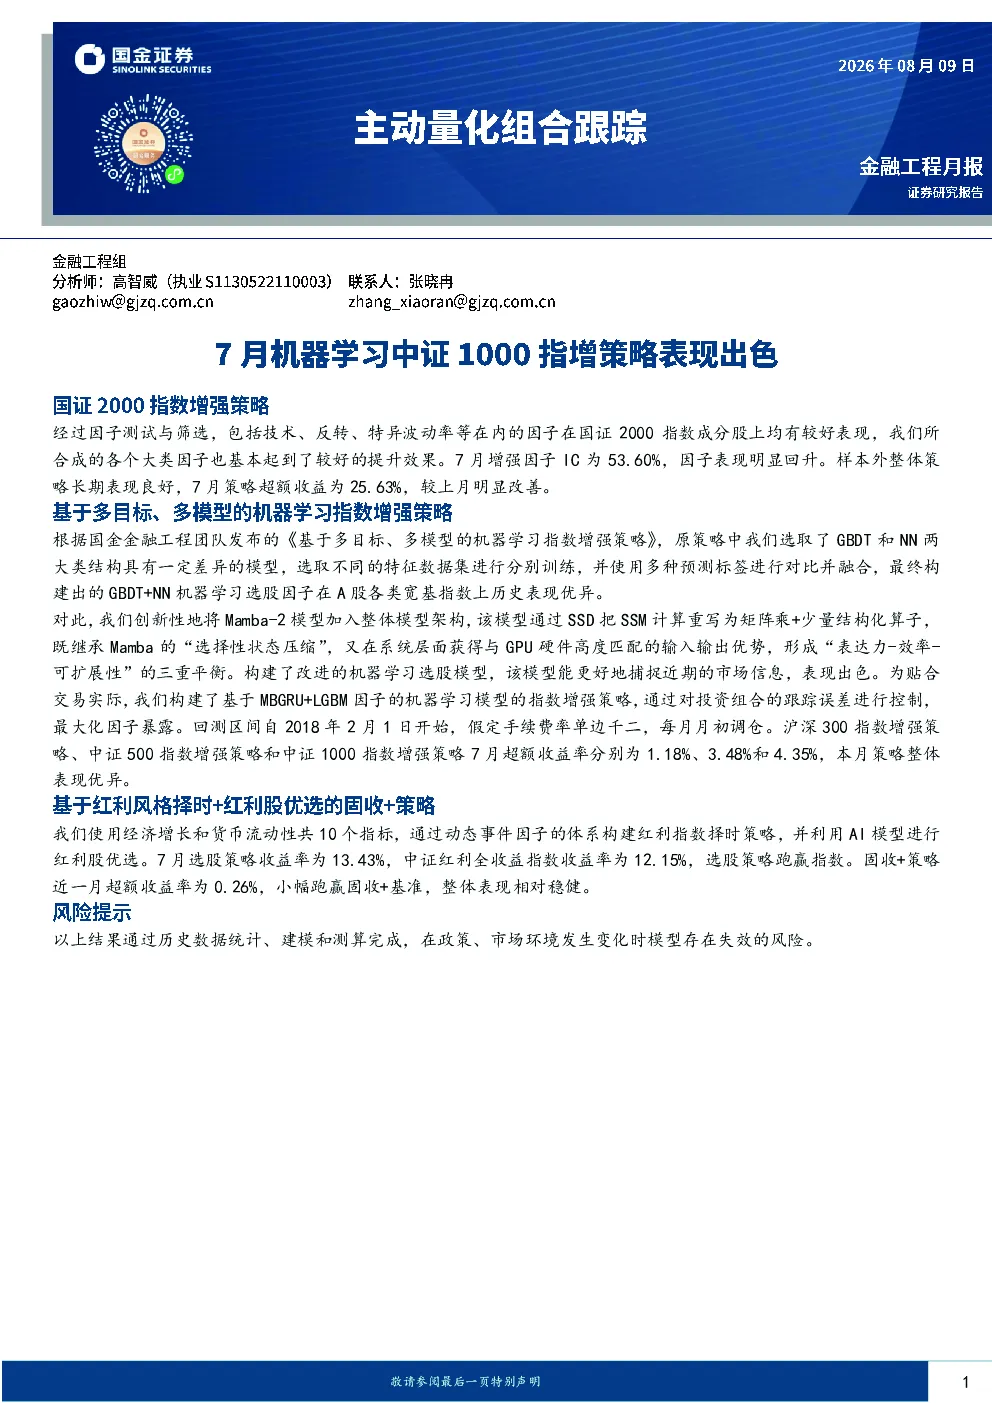
这份研报主要分析了7月份机器学习中证1000指数增强策略的表现。报告涵盖了基于大小盘选股逻辑差异的国证2000指数增强策略,该策略通过技术、反转、特异波动率等因子,7月增强因子IC显著回升。同时,基于Mamba改进的机器学习指数增强策略在沪深300、中证500和中证1000指数上均表现出色,年化超额收益率分别为10.54%、9.99%和16.17%。此外,报告还介绍了红利指数择时与固收+策略,其中择时策略跑赢中证红利全收益指数,固收+策略表现稳健。
当前量化策略赛道的发展趋势如何?
当前量化策略赛道的发展趋势主要体现在模型创新和因子优化上。报告中的Mamba-2模型通过SSD重写SSM计算,提升了模型的表达力、效率和可扩展性,更好地捕捉市场信息。同时,不同指数增强策略如国证2000和中证1000的年化超额收益率均达到双位数,表明量化策略在精细化选股和指数跟踪方面仍有较大提升空间。此外,结合宏观指标的红利指数择时策略也显示出良好的适应性,反映了量化策略正向多维度、多风格方向发展。
研报重点分析了哪些方向?
研报重点分析了三个方向:一是基于大小盘差异的国证2000指数增强策略,通过筛选适合微盘股的因子,7月策略超额收益显著改善。二是基于Mamba-2模型的机器学习指数增强策略,该策略在沪深300、中证500和中证1000指数上均实现年化双位数超额收益。三是红利指数择时与固收+策略,其中择时策略通过动态事件因子跑赢中证红利全收益指数,固收+策略则保持稳健的夏普比率。这些分析共同展示了量化策略在因子挖掘、模型优化和风险控制方面的综合能力。
当前市场环境下量化策略的表现如何?
当前市场环境下,量化策略表现出较强的适应性和稳定性。报告中的多个策略均在不同指数上实现超额收益,如国证2000策略7月IC明显回升,Mamba-2模型在三大指数上均实现年化双位数超额,红利指数择时策略也跑赢基准。这表明量化策略通过因子优化和模型创新,能够有效应对市场风格变化。同时,固收+策略的稳健表现也印证了量化策略在风险控制方面的优势,整体而言,量化策略在当前市场环境下仍具备较好的发展潜力。
研报提到了哪些风险提示?
研报主要提示了两种风险:一是模型失效风险,历史数据环境变化、政策环境变化或市场环境变化(如国际政治摩擦)可能导致模型失效。例如原GBDT+NN模型在近期市场风格调整后失效,需要持续优化。二是成本与假设变化风险,交易成本提高或其他条件改变可能导致策略收益下降或亏损。报告建议投资者在使用量化策略时需关注模型迭代和成本控制,并做好风险对冲准备。