猜你想问
内地居民购买香港保险缴税影响大吗?
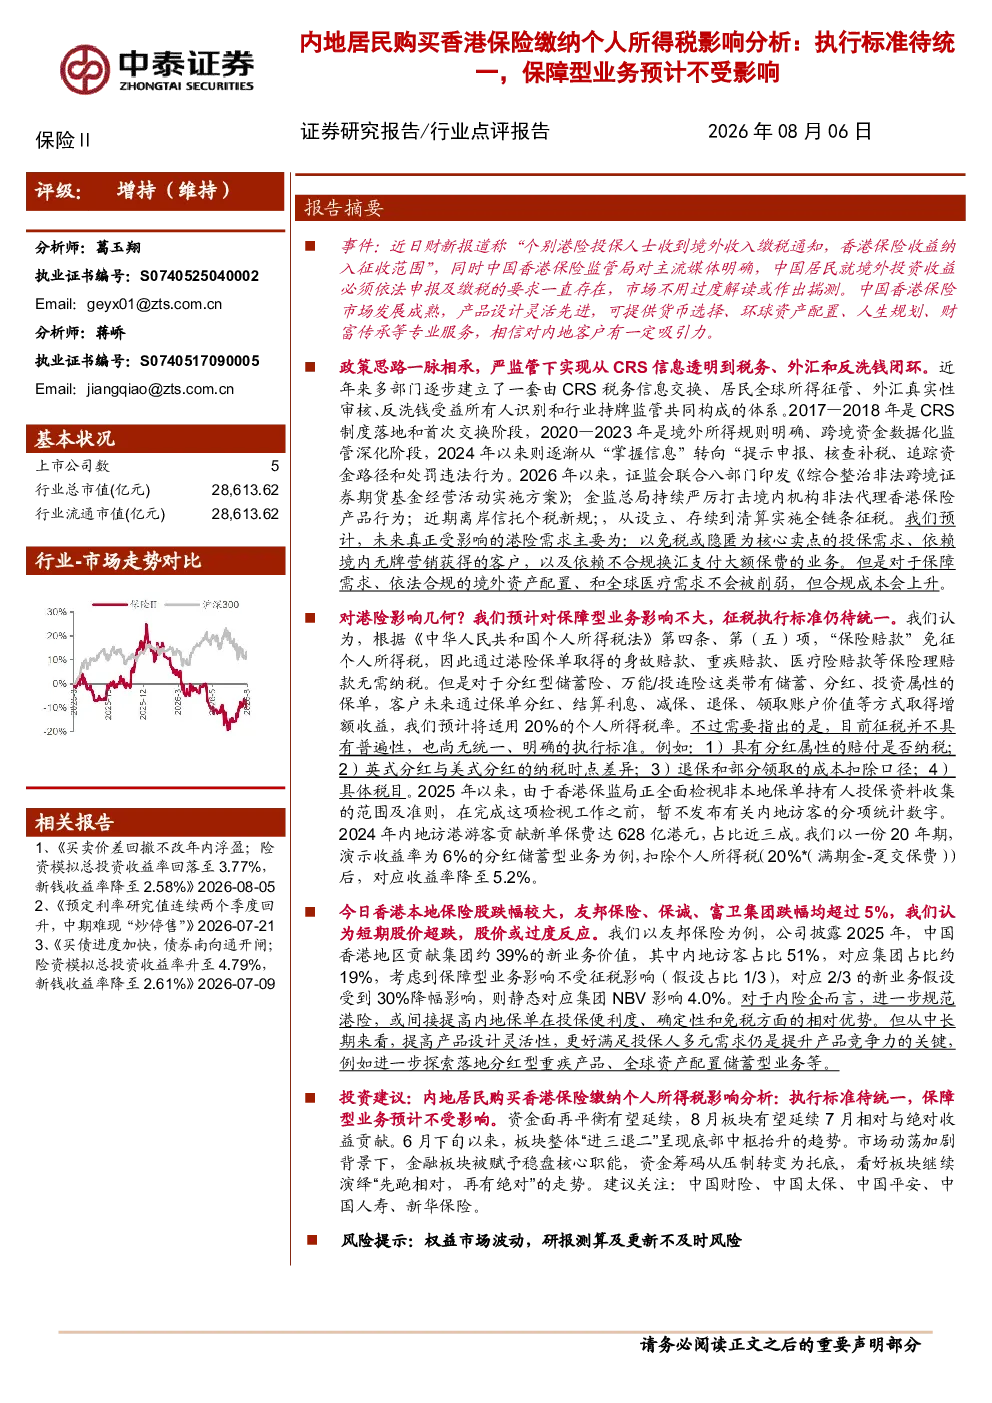
根据研报分析,保障型业务如重疾险、医疗险等因《个人所得税法》规定保险赔款免税,预计不受税收影响。但对分红型储蓄险、万能险、投连险等带有储蓄和投资属性的保单,通过分红、利息、减保等方式取得的收益可能适用20%个税税率。目前征税执行标准尚不统一,存在分红纳税时点差异、退保成本扣除口径等问题。2024年内地访港游客贡献新单保费628亿港元,占比近三成,以20年期分红储蓄险为例,扣除20%个税后演示收益率降至5.2%
香港保险行业发展趋势如何?
香港保险行业正经历政策转向,从CRS信息透明逐步转向税务、外汇和反洗钱闭环管理。多部门联合打击非法跨境证券期货基金经营活动,离岸信托个税新规等政策逐步完善。港险征税或间接提升内地保单的相对优势,但中长期关键在于提升产品设计灵活性,如探索分红型重疾、全球资产配置储蓄型业务等。香港本地保险股(友邦保险、保诚、富卫)受影响较大,但短期股价或过度反应
报告重点分析了哪些方面?
报告重点分析了内地居民购买香港保险的税收影响,特别是对分红型储蓄险、万能险、投连险等带有储蓄投资属性的保单可能产生的20%个税税率影响。同时分析了征税执行标准的统一性问题,包括分红赔付纳税、英式/美式分红纳税时点差异、退保成本扣除口径等。报告还测算了对20年期分红储蓄险收益率的影响,以及香港本地保险股的股价反应。此外,探讨了港险征税对内地保险企业的间接影响及投资建议
当前市场现状如何?
当前市场现状是内地居民购买香港保险面临税收政策不确定性,特别是对非保障型保单的潜在20%个税影响。2024年内地访港游客贡献新单保费628亿港元,占比近三成,显示其市场需求仍较旺盛。香港本地保险股受影响较大,但短期股价或过度反应。政策思路正从信息透明转向税务、外汇和反洗钱闭环管理,多部门联合打击非法跨境金融经营活动,离岸信托个税新规等政策逐步完善
研报有哪些风险提示?
研报提示的主要风险包括权益市场波动可能影响保险股表现,以及研报测算及更新不及时的风险。由于征税执行标准尚不统一,存在分红纳税时点差异、退保成本扣除口径等问题,可能导致实际影响与报告分析存在偏差。此外,政策变化可能对香港保险行业产生更大影响,需持续关注相关动态