猜你想问
西门子能源2026财年第三季度业绩表现如何?
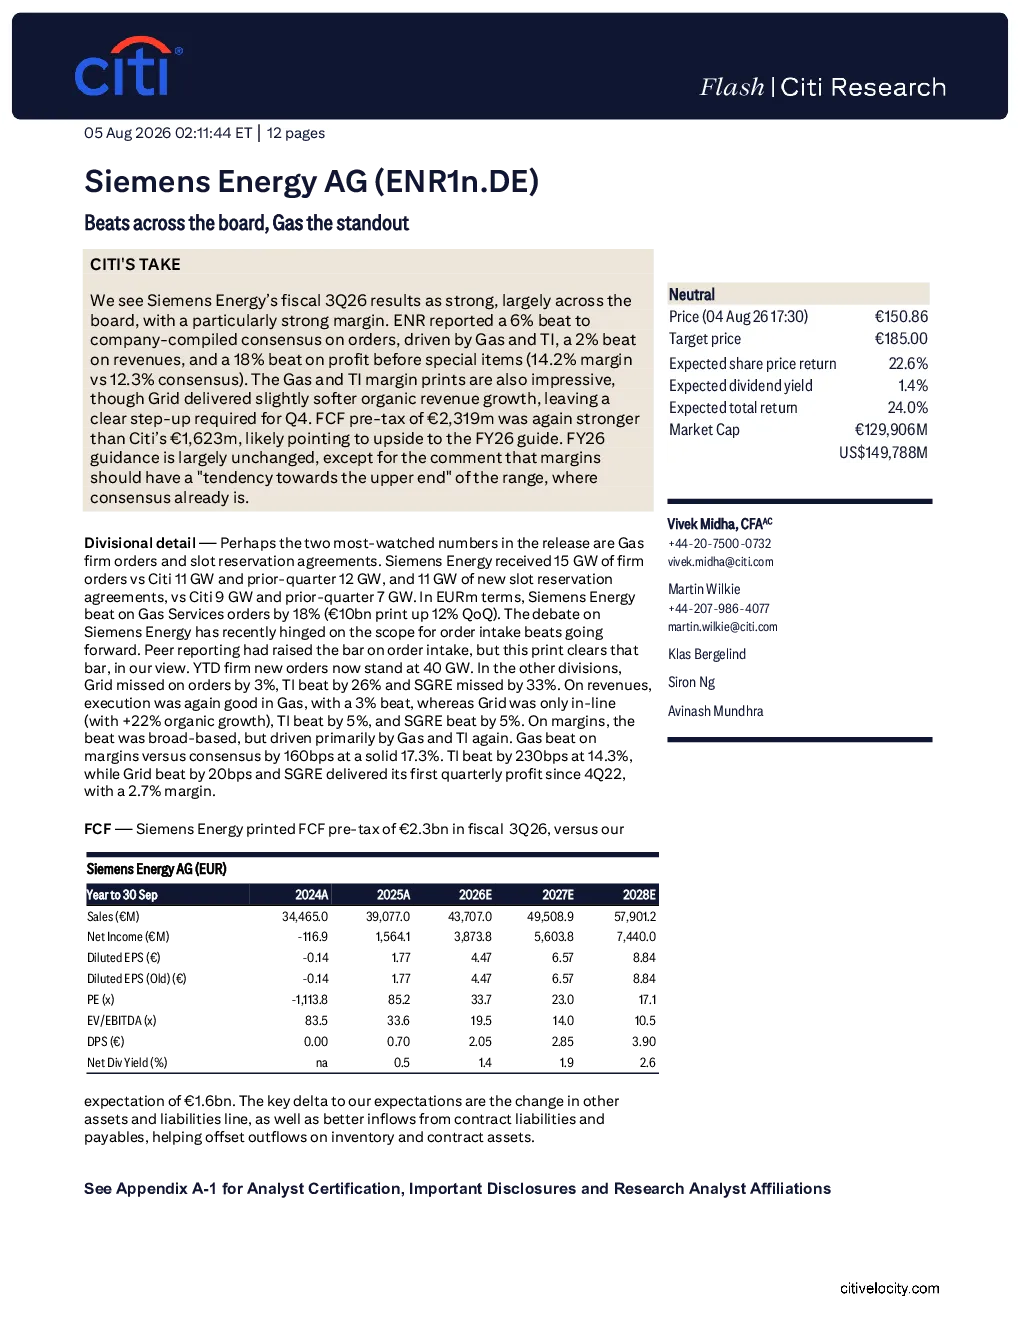
西门子能源2026财年第三季度业绩表现强劲,整体超预期。订单同比增长6%,天然气业务增长18%;收入同比增长2%;利润同比增长18%,利润率达14.2%;税前自由现金流为23.19亿欧元,高于预期。天然气业务尤为突出,获得150吉瓦firm订单和110吉瓦slot reservation协议,市场份额领先。
天然气业务在西门子能源中的表现有何亮点?
天然气业务表现亮眼,贡献主要业绩增长。订单增长18%,获得150吉瓦firm订单和110吉瓦slot reservation协议,市场份额领先。产能扩张计划稳定,未来增长可期。采用18.5倍EV/EBITA估值,显示行业高景气度。
西门子能源各业务板块发展情况如何?
各业务板块表现不一:天然气业务订单强劲增长18%;电网业务收入符合预期但有机增长略低;工业技术业务订单增长26%;SGRE业务订单低于预期但实现季度盈利,利润率2.7%。公司维持2026财年指引,上调利润率预期上限。
当前能源行业市场现状如何?
能源行业市场呈现结构性分化:天然气业务高增长,受益于全球能源转型;电网业务面临转型压力,需提升有机增长;工业技术业务保持高韧性。西门子能源整体估值185亿欧元,天然气和电网业务采用18.5倍和18倍EV/EBITA估值,反映行业差异。
西门子能源研报提示哪些风险因素?
研报提示多项风险:SGRE业务可靠性下降可能增加拨备;Siemens Gamesa业务存在执行和成本通胀风险;订单增长不及预期将影响业绩;现金流不及预期可能引发担忧;政策变化可能影响传统能源业务。需关注业务转型中的不确定性。
你可能感兴趣
2020年一季报点评:收入、利润全面超预期,核心订阅业务增长突出
信息技术国信证券2020-04-29
中国燃气:盈利超预期,LPG业务持续增长
国元香港2010-07-12
2018年中报点评:业绩持续向好,燃气业务超预期
公用事业东兴证券2018-08-08
潍柴重机中速机业务进展超预期目标市值翻倍公司中速机燃气进
未知机构2026-01-22
供水固废业务快速增长 燃气发展投资收益贡献大 业绩略超预期
公用事业民生证券2014-08-11
燃料业务致业绩增长略超预期,燃气业务一季度稳健增长
公用事业广证恒生2016-04-29
燃气业务毛利受压,泛能及增值业务表现突出
第一上海证券2022-04-13
2017年中报点评:量价提升超预期,西南尤为靓丽
建筑建材国泰君安证券2017-08-28
原油形成中期涨势 内盘表现尤为突出
齐盛期货2026-08-31
银行业本周聚焦-25H1基金代销:指数化趋势明显,银行主动权益基金表现较佳,招行尤为突出
金融国盛证券2025-09-14