猜你想问
华晨中国盈利预警的具体内容是什么?
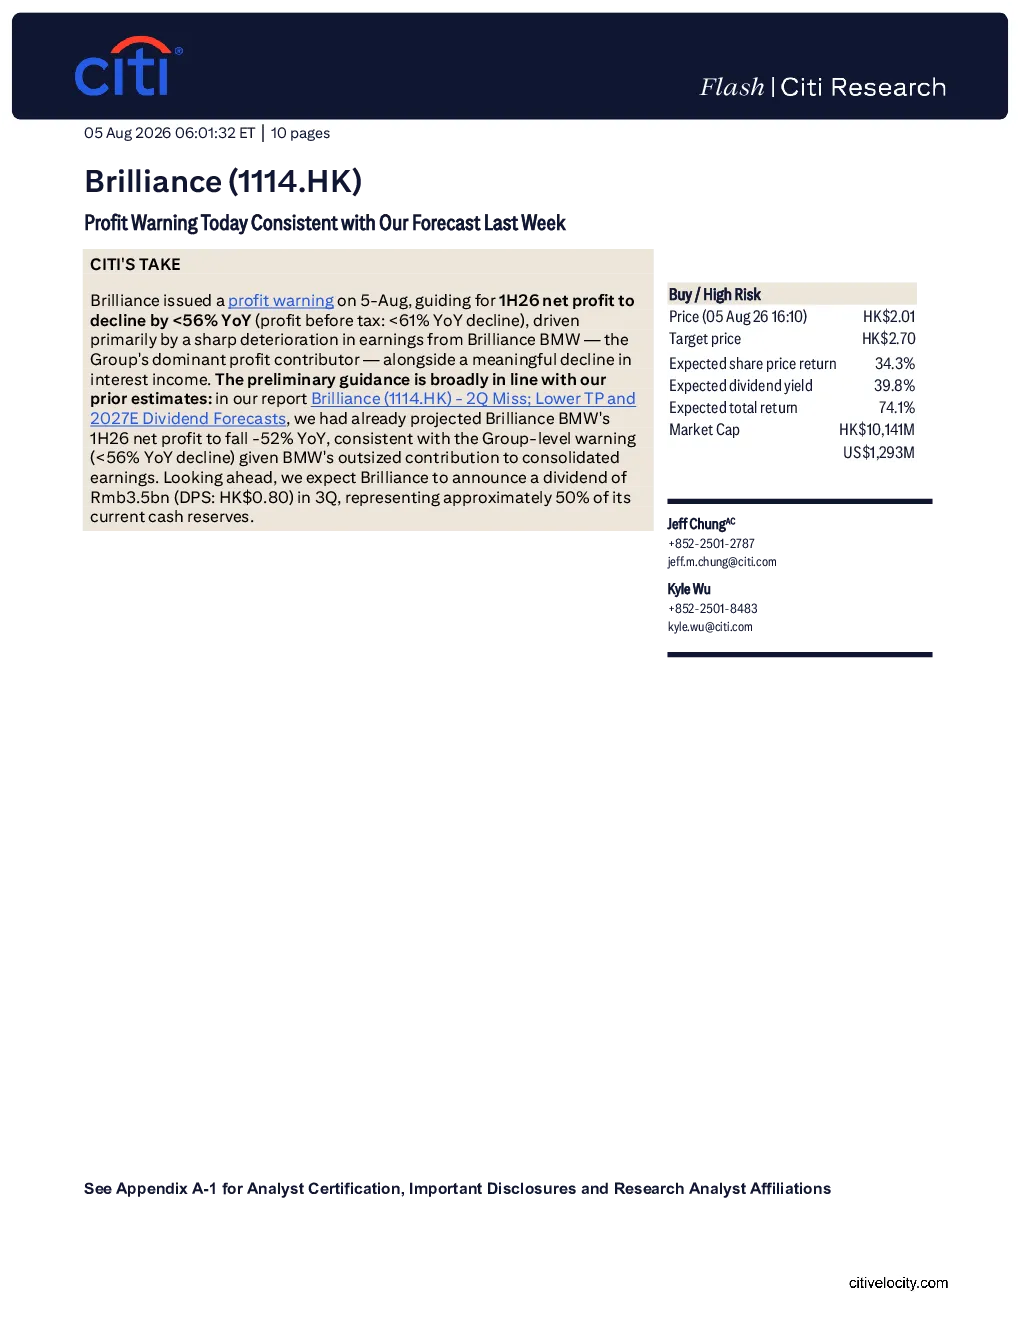
华晨中国发布盈利预警,预计2026年上半年净利润同比下降56%(税前利润同比下降61%),主要受Brilliance BMW盈利急剧恶化及利息收入显著下降影响。此前已预测Brilliance BMW上半年净利润同比下降52%,因其对集团盈利贡献巨大。预计Brilliance将在第三季度宣布3.5亿元人民币的分红(每股派息0.80港元),约占其当前现金储备的50%
豪华车行业发展趋势如何?
豪华车行业在中国面临需求疲软的挑战,消费者购买力下降和品牌忠诚度减弱。同时,新能源汽车的崛起对传统豪华车市场造成冲击,部分品牌如Brilliance BMW盈利恶化。未来,豪华车品牌需加速电动化转型,提升产品竞争力,并优化成本结构以应对市场变化
研报对华晨中国的重点分析方向是什么?
研报重点分析了华晨中国盈利预警的原因,包括Brilliance BMW盈利急剧恶化和利息收入显著下降。同时,报告关注了公司向新能源汽车转型的进展,以及其高现金储备和潜在的分红政策。估值方面采用SOTP法,目标价定为2.70港元,并考虑了其可能转型为高现金分红股票的可能性
当前豪华车市场状况如何?
当前豪华车市场波动性较大,中国豪华车需求疲软,部分品牌如Brilliance BMW盈利恶化。市场面临消费者购买力下降、品牌忠诚度减弱和新能源汽车的竞争等多重挑战。同时,公司治理问题也增加了市场的不确定性
研报提示的主要风险有哪些?
研报提示的主要风险包括:公司治理问题可能导致经营效率下降;中国豪华车需求疲软将进一步压缩市场份额;缺乏新能源汽车产品推出将限制长期发展空间。此外,市场波动性较大也增加了投资风险
你可能感兴趣
华晨中国(1114.HK)BBA盈利下滑;由于BBA利润率降低,下调盈利预测
交银国际2018-03-29
华晨中国(1114.HK)坚实的宝马合资公司2018年第二季度盈利增长可缓解市场担忧
德意志银行2018-08-03
华晨中国(1114.HK)香港NDR外卖
德意志银行2018-08-28
华晨中国(1114.HK)强劲的1H18业绩缓解了一些市场担忧
德意志银行2018-08-25
华晨中国(1114.HK)市场对宝马合资股份变更的反应似乎过头了
德意志银行2018-07-12
华晨中国(1114.HK):盛宴刚刚开始
国信证券2014-04-02
华晨中国 (1114.HK):产能扩充将有力推动需求增
交银国际2013-11-13
华晨中国(1114.HK):估值吸引,调升评级至买入
交银国际2013-06-13
中国煤炭2017年第三季度盈利预警与DBe一致
德意志银行2017-10-11
华润啤酒盈利预警与我们一致;仍是板块顶部买入
招银国际2022-01-27