猜你想问
Vishay精密集团2026年季度报告主要披露了哪些核心内容?
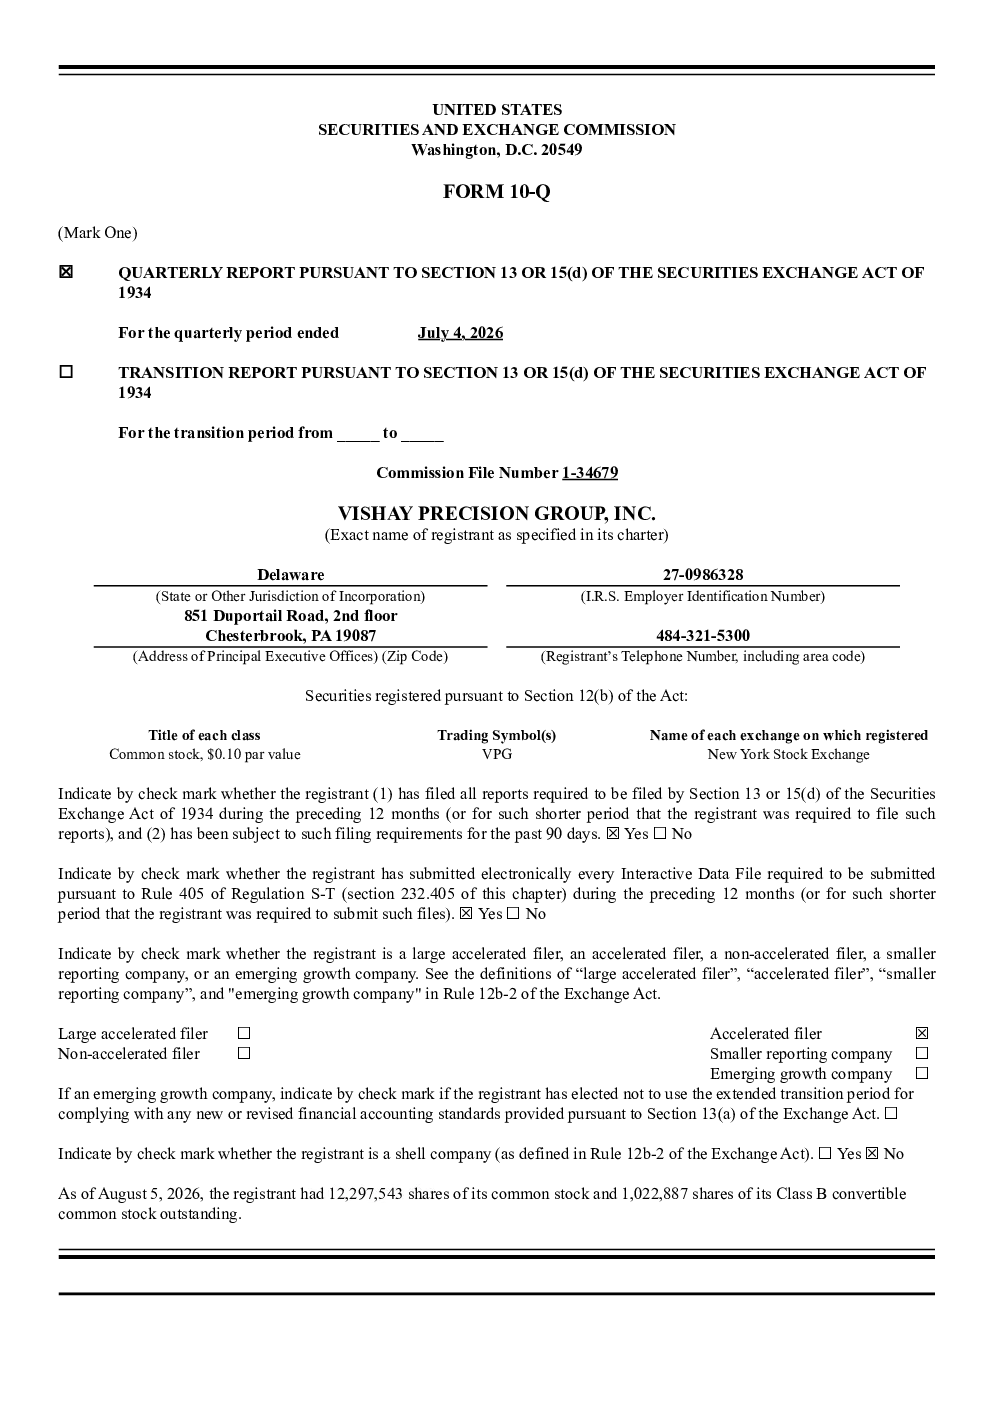
Vishay精密集团2026年季度报告显示,公司净收入同比增长14.6%至1.683亿美元,主要得益于传感器业务板块收入增长和测试测量及航空与国防市场销售额提升。报告还指出,由于汇率不利变动、产品组合变化和成本上升,毛利率同比下降0.4个百分点至35.8%。公司通过优化核心竞争力、实施增长战略、进行研发投入和成本管理,持续提升运营效率和盈利能力。此外,报告强调了公司在工业、测试测量、交通运输、钢铁、医疗、农业、航空航天、军事和空间以及消费产品等领域的广泛应用。
精密测量和传感技术赛道未来发展趋势如何?
精密测量和传感技术赛道未来发展趋势向好。随着工业4.0、物联网、人工智能等技术的快速发展,对高精度、高可靠性传感器的需求将持续增长。Vishay精密集团作为全球领导者,其产品涵盖箔式电阻、应变计、称重解决方案和测量系统,广泛应用于多个关键领域,展现了强大的市场竞争力。未来,技术创新、智能化、小型化将是该赛道的主要发展方向,公司将继续受益于这些趋势带来的增长机遇。
本季度报告重点分析了哪些方面?
本季度报告重点分析了Vishay精密集团在传感器业务板块的收入增长及其对整体业绩的贡献,同时关注了测试测量及航空与国防市场销售额的提升。报告还深入探讨了汇率变动、产品组合变化和成本上升对毛利率的影响,以及公司为应对这些挑战所采取的优化核心竞争力、实施增长战略、进行研发投入和成本管理等措施。此外,报告也强调了公司在多个应用领域的广泛布局和财务状况的稳健性。
当前精密测量和传感技术市场现状如何?
当前精密测量和传感技术市场呈现稳步增长态势。随着全球工业化、智能化进程的加速,对高精度测量和传感技术的需求不断增加。Vishay精密集团作为行业领导者,其产品广泛应用于工业、测试测量、交通运输、航空航天等多个领域,市场地位稳固。然而,市场竞争也日益激烈,汇率波动、原材料成本上升等因素对行业企业构成挑战。总体来看,市场前景广阔,但企业需持续提升技术水平和运营效率以应对挑战。
本季度报告提示了哪些风险?
本季度报告提示了汇率不利变动、产品组合变化和成本上升对毛利率的负面影响。此外,市场竞争加剧也可能对公司业绩造成压力。虽然公司通过优化核心竞争力、实施增长战略、进行研发投入和成本管理等措施来应对这些挑战,但外部环境的不确定性仍需关注。投资者应关注公司如何通过技术创新和市场拓展来提升长期竞争力,以及如何有效管理成本和风险。