钢材
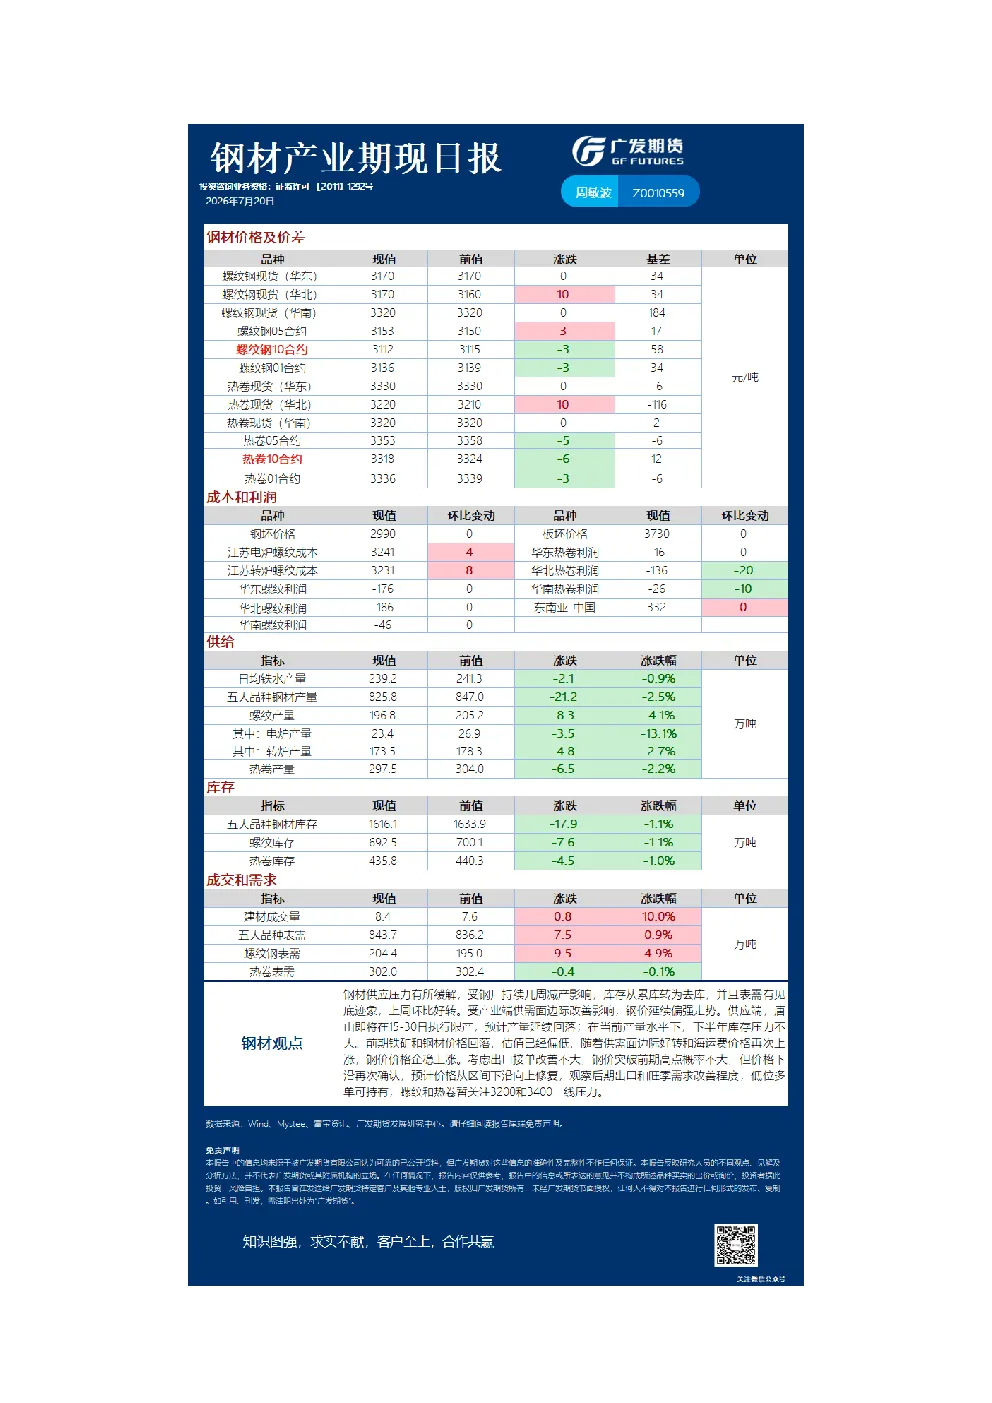
- 供应压力缓解:钢厂持续减产导致库存从累库转为去库,表需见底迹象显现,上周环比好转。
- 价格走势:受供需面边际改善影响,钢价延续偏强走势。唐山即将限产,预计产量延续回落,下半年库存压力不大。
- 估值与驱动:前期铁矿和钢材价格回落,估值偏低。供需面边际好转和海运费上涨推动钢价企稳上涨。
- 价格预测:出口接单改善不大,突破前期高点概率不大,但价格下沿确认,预计价格从区间下沿向上修复。关注后期出口和旺季需求改善程度,低位多单可持有,螺纹和热卷关注3200和3400一线压力。
铁矿石
- 多空因素交织:短期在地缘冲突溢价回升、宏观利空出尽、FMG谈判等因素下修复估值,但上方空间受供需关系拖累。
- 供应端:本周全球铁矿石发运冲高后回落,澳巴回落幅度较大,非主流表现强劲,到港量降至低位,符合季节性变化。
- 需求端:铁水产量环比回落至239万吨左右,钢厂盈利率下滑至37%附近,亏损压力加剧。
- 库存层面:港口库存去化加速,钢厂库存维持降势。受台风影响,局部沿海港口作业停滞,疏港量骤降,但在港船舶量增加。整体铁矿全口径库存小幅去化。
- 价格预测:预计短期价格宽幅运行,区间参考720-760。需关注铁水减产后的持续性,预计库存将持平或小幅累库。综合来看,高库存、弱需求压制下,宏观转暖和地缘冲突推升海运费提供支撑,价格趋势需等待新的驱动出现。
焦炭
硅锰