市场概述
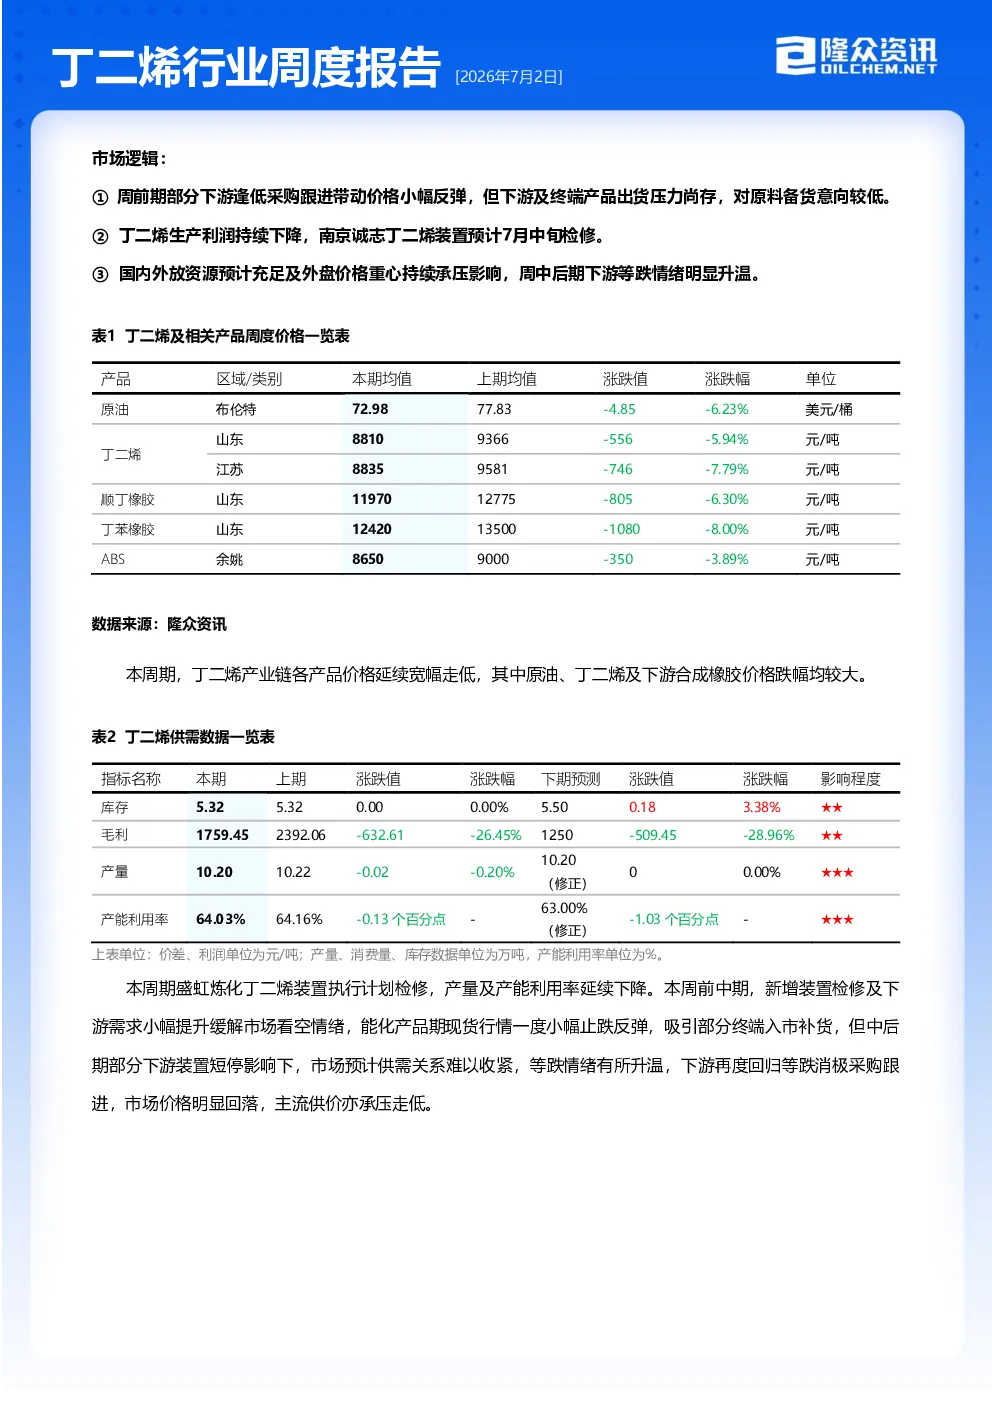
- 本周期(2026年6月26日-7月2日),国内丁二烯价格延续宽幅走低,中石化丁二烯周均价格下跌735元/吨至8940元/吨,山东鲁中送到价格环比下跌5.94%至8810元/吨。
- 市场涨后回落,前期价格大幅回调后下游成本压力下降,7月盛虹炼化装置检修带动前期看空情绪略有缓解,但中后期西北、华中、华南丁二烯装置重启预期及部分下游装置短停影响下,市场等跌情绪升温,实单成交价格走低。
供需平衡
- 本周期国内丁二烯供应略减少(盛虹炼化检修),进口方向未有到港;下游需求延续微增(部分下游装置短停),出口方向无有效成交,总体供需差水平延续负值且绝对值水平放大,预计下周期供需差水平收窄。
- 下期预测来看,制约市场行情的主要因素仍是下游及终端需求提升不足,月中东北、华中及华南丁二烯及下游装置重启,外销资源总体仍表现充足,供需端预计逐步宽松。
成本利润
- 亚洲丁二烯-石脑油价差进一步收窄,国内丁二烯毛利有所改善,但成品出货压力仍存,下游产能利用率提升未能明显转化为对原料积极采购,丁二烯生产利润继续向下游转移。
- 本周期丁二烯产业链利润涨跌互现,丁二烯、丁苯橡胶及顺丁橡胶生产利润明显下降,SBS干胶及ABS生产利润有所好转(ABS仍亏损),下游及终端产品需求弱势仍是压制产业链生产利润的主要原因。
供应分析
- 本周期盛虹炼化丁二烯装置停车检修,丁二烯产量及产能利用率小幅下降,周期内产量10.20万吨,环比-0.20%,产能利用率64.03%,环比-0.13个百分点。
- 周内盛虹炼化丁二烯装置停车检修(45天左右),南京诚志氧化脱氢丁二烯装置预计7月中旬停车检修,重启时间待定。
需求分析
- 本周期主要下游产能利用率多数上涨(顺丁橡胶、丁苯橡胶),仅SBS产能利用率因个别装置月度计划执行完成后短时停车影响下降。
- 下周期随着原料价格持续下行,下游生产成本压力将进一步缓解,带动丁二烯刚需消费延续小幅提升,但传统淡季背景及终端产品出货压力不减,预计下游生产企业对原料备货仍维持谨慎。
库存分析
- 本周期丁二烯港口库存3.70万吨,环比上周期提升,内贸货源补充,下游原料消化速度一般,影响库存增加。
- 本周期国内丁二烯库存微幅下降(样本企业库存环比下降17.15%),但样本港口库存环比上周增加9.79%,总体小幅提升,预计下周期库存5.50万吨左右。
相关市场分析
- 顺丁橡胶市场延续下行,原料端丁二烯价格跌势、成本端下滑加剧市场看空心态,产能利用率相对高位,社会资源供应不平衡,终端工厂刚需不足,拖累市场成交重心持续走低。
- 丁苯橡胶市场价格重心跌势不止,成本端负反馈加重,供需双弱局面无明显改善,需求端存在买涨不买跌心理,溶聚丁苯橡胶部分套利盘价格存在优势,听闻最低价格至9000元/吨附近。
下期市场展望
- 预计下周期国内丁二烯市场延续弱势运行,供应减量影响有限,西北某丁二烯装置预计重启,现货流通资源预计仍表现充足;下游合成橡胶生产利润尚可且开工水平有小幅提升,但ABS持续亏损仍压制需求增长,部分下游终端成品出货压力仍存,短期内压价采购局面预计延续。
- 预计下周期国内丁二烯市场价格窄幅偏弱震荡,山东市场鲁中送到价格在8000-8500元/吨。
- 下期市场关注点:1.国内丁二烯供应面变动,以及欧美丁二烯资源对亚洲出口到港情况;2.下游产能利用率恢复情况及其终端产品出货改善情况。