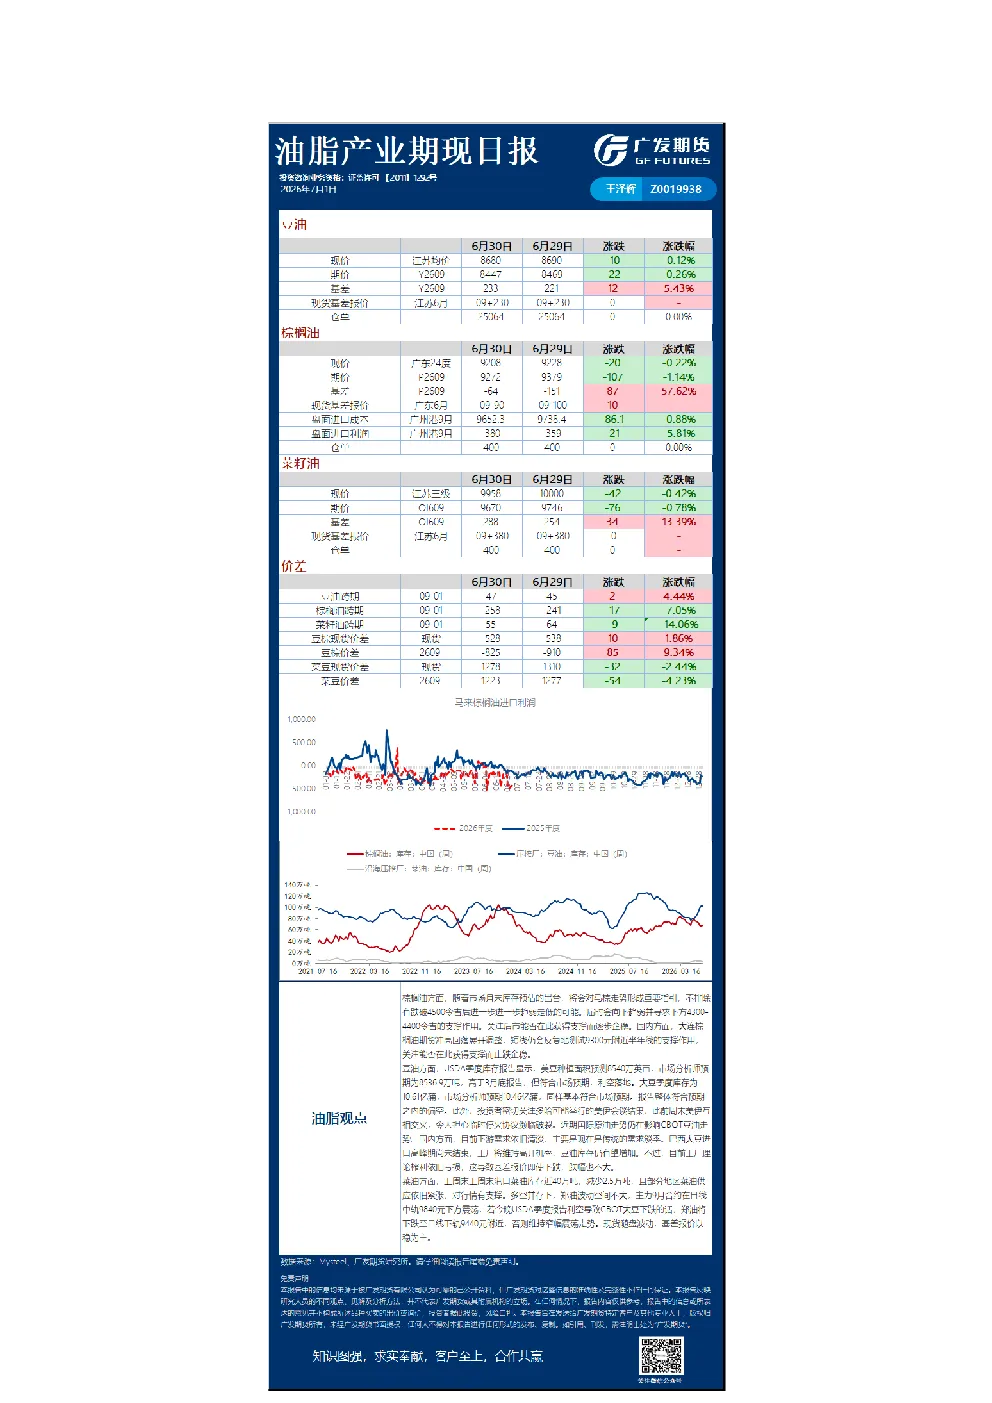
棕榈油
- 棕榈油市场关注月末库存报告,不排除跌破4500令吉后进一步走低的可能,下方支撑在4300-4400令吉。
- 国内棕榈油期货冲高回落,短线测试9300元附近半年线支撑,关注能否止跌企稳。
豆油
- USDA季度库存报告显示美豆种植面积8540万英亩,高于预期,利空落地。
- 大豆季度库存10.61亿蒲,符合预期,整体报告符合预期。
- 国内下游需求清淡,豆油库存有望增加,但工厂理论榨利亏损,基差报价跌幅不大。
菜油
- 港口菜油库存近40万吨,减少2.5万吨,部分地区供应紧张,对行情有支撑。
- 郑油主力9月合约在9840元下方震荡,若USDA报告利空,将下跌至9440元附近,否则维持窄幅震荡。
棉花
- ICE棉花期货小幅上涨,但受油价跌势拖累,录得月线跌幅。
- USDA种植报告显示美国棉花种植面积985万英亩,高于市场预估。
- 美棉主产区旱情修复,植棉接近完成,优良率较好,USDA出口销售大幅下滑。
- 国内新棉生长向好,但下游库存积压,纺企开工率回落,优质棉花现货流通偏紧,短期棉价维持区间震荡。
白糖
- ICE原糖期货小幅上涨,受厄尔尼诺天气可能抑制印度和泰国产量的担忧支撑。
- 国内白糖基本面缺乏驱动,市场交投清淡,社会库存高位,下游采购刚性,短期盘面延续区间震荡。
红枣
- 现货端产区拿货积极性不高,山东栖霞产区库存果走货不快,西部产区冷库尾货清库。
- 夏季应季鲜果上市挤占苹果消费市场,新季丰产预期压制盘面,建议反弹偏空思路。
苹果
- 现货市场整体不快,出口、电商拿货,好货较难寻,夏季鲜果竞争激烈。
- 新季丰产预期压制盘面,建议反弹偏空思路。
玉米
- 东北地区购销清淡,价格偏稳;华北地区降雨影响持续,价格涨跌互现。
- 深加工企业季节性检修,饲料企业补货意愿不佳,库存下滑。
- 进口玉米拍卖成交率94%,新麦分流饲用需求,盘面维持2300-2350震荡。
生猪
- 淘汰鸡出栏量递增,大码蛋供应收紧,产蛋率下降,产区库存累积,发货压力仍存。
- 鸡蛋终端市场需求回暖,贸易商信心修复,各环节库存略减,近月合约有望企稳反弹。
豆粕
- 美豆种植面积高于预期,利空落地,国内豆粕期货关注下方支撑。