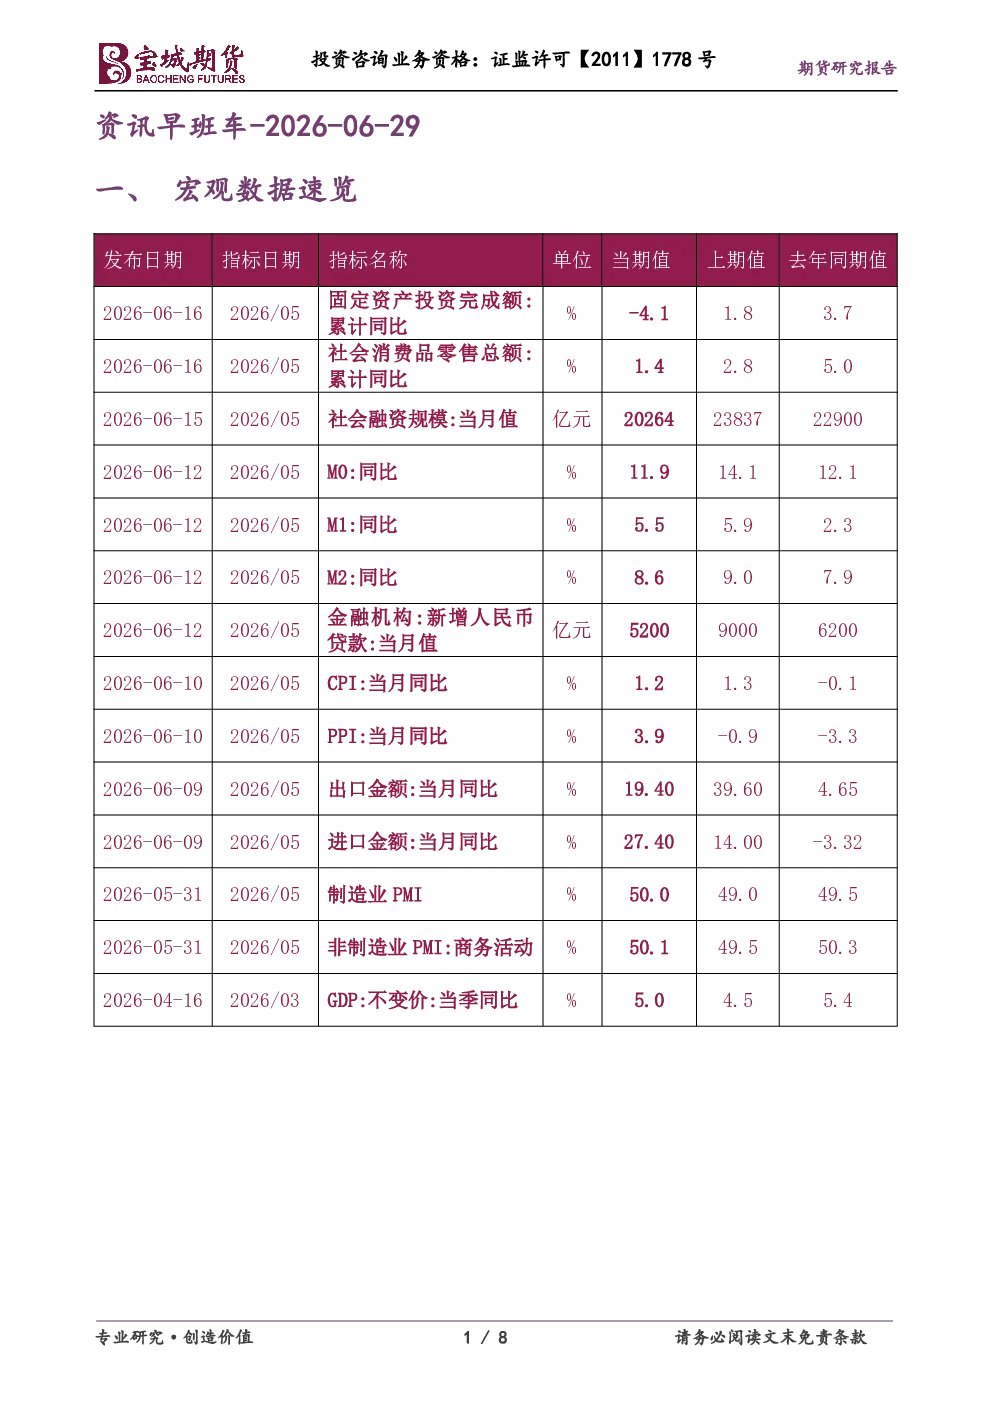
一、宏观数据速览
- 工业利润增长:1-5月全国规模以上工业企业利润同比增长18.8%,5月同比增长21.1%。原材料制造业利润增长83.1%,高技术制造业利润增长44.7%,其中电子专用材料制造行业利润增长665.4%。
- “十五五”能源规划:国家能源局发布新型能源体系建设规划,拓宽民营企业能源投资渠道,推进算力电力协同,扩大非化石能源供给,计划投资超20万亿。
- 算力出口增长:我国机电产品出口额前5个月达7.58万亿元,高端光模块出口暴增100倍,电子布需求增加。
- 科技税收威胁:美国总统特朗普威胁对征收数字服务税的国家商品征收100%关税,点名多个欧洲国家。
- 美伊冲突:美军连续两日空袭伊朗,美伊双方计划于6月30日会晤解决霍尔木兹海峡争端。
- 俄燃油供应:俄罗斯炼油厂停产导致燃油供应紧张,考虑禁止柴油出口和下调汽油销售配额。
二、商品投资参考
- 综合:
- SPDR Gold Trust黄金持仓量减少15.41吨至1005.07吨。
- 金饰克价年内跌近500元至1200元左右。
- 金属:
- 招商银行停办“招财金”业务,中信银行调整黄金延期产品保证金比例至120%。
- AI算力竞赛推动光模块需求,磷化铟衬底产能受限,预计2030年需求年复合增长率85%。
- 半导体硅片厂商酝酿新一波涨价,12英寸硅片需求快速升温。
- 煤焦钢矿:
- 财政部等发布矿业权出让收益征收通知,矿种起始价按评估值或市场基准价就高确定。
- 铁矿石价格连续第七周下跌,创2022年以来最长连跌纪录。
- 能源化工:
- 成品油调价窗口将于7月3日开启。
- 高温超导中心磁体性能达到国际领先水准,实现国产自主可控。
- 沙特阿美重启海湾一侧石油出口终端。
- 俄罗斯禁止柴油出口和下调汽油销售配额。
- 农产品:
- 生猪产能调减指标设置,淘汰时限前置至9月底前完成,预计2026三季度逐步显现影响。
三、股票市场要闻
- A股回调:上证指数跌2.26%,深证成指跌3.44%,创业板指跌4.07%,成交3.58万亿元。
- 算力硬件、电池产业链领跌,联讯仪器跌近15%,锂矿方向领跌。
- 有机硅、玻璃基板、商业航天概念逆势拉升。
- 恒生指数下跌:恒生指数跌1.76%,周跌5.24%,创去年4月以来最大单周跌幅。
- 恒生科技指数下挫3.41%,阿里巴巴遭净卖出22.69亿港元。